Spaanse belastingtermijnen 2026 voor niet-ingezeten eigenaren
September 20, 2026

Bezit u een woning in Spanje maar woont u in het buitenland, dan kan het missen van een Modelo 210-termijn duur uitpakken. Toeslagen, boetes en gemiste aftrekposten zijn eenvoudig te vermijden zodra u precies weet wanneer u moet indienen. Deze gids zet alle belangrijke data voor belastingjaar 2025 (in te dienen in 2026) op een rij, legt uit welke termijnen op uw situatie van toepassing zijn en laat zien hoe u het hele proces aan de regels blijft voldoen.
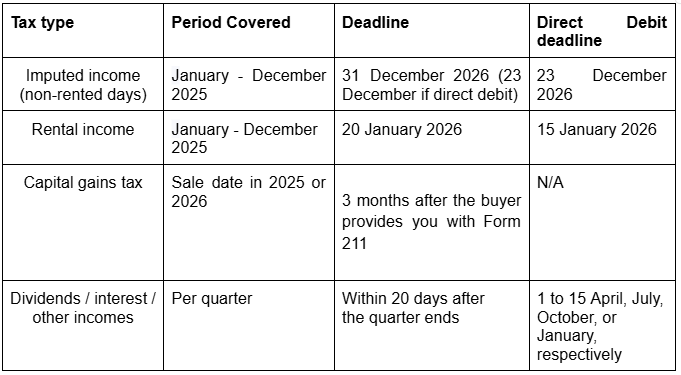
Kort antwoord: Modelo 210-termijnen voor belastingjaar 2025
- Huurinkomsten: 1–20 januari 2026 voor het volledige belastingjaar 2025.
- Eigenwoningforfait (fictief inkomen uit tweede woningen): 1 januari–31 december 2026 (uiterlijk 23 december bij betaling via automatische incasso)
- Vermogenswinstbelasting (woning verkocht in 2025 of 2026): binnen 4 maanden na de verkoopdatum
- Overige inkomsten (dividenden, loon, rente, enz.): doorgaans binnen 20 dagen na afloop van het kwartaal waarin de inkomsten zijn verkregen
Bent u al klant van IberianTax , dan hoeft u al deze data niet te onthouden. Wij sturen u e-mailherinneringen voor de belangrijkste data.
Wat is het Modelo 210 en wie moet het indienen?
Het Modelo 210 is het officiële Spaanse belastingformulier waarmee niet-ingezetenen in Spanje verkregen inkomsten aangeven. In het algemeen wordt u als fiscaal inwoner van Spanje beschouwd als u meer dan 183 dagen per kalenderjaar in Spanje verblijft, of als uw belangrijkste economische of familiebelangen zich in Spanje bevinden. Voldoet u aan geen van deze criteria en bezit u vastgoed of ontvangt u inkomsten in Spanje, dan wordt u doorgaans als niet-ingezetene belast.
U moet in 2026 een Modelo 210 indienen als u in 2025:
- Een tweede woning of vakantiewoning in Spanje bezat (ook als die niet werd gebruikt)
- Een Spaanse woning verhuurde (kort of lang)
- Een woning in Spanje verkocht — ook als u die maar een deel van het jaar bezat
- Inkomsten uit Spaanse bron ontving, zoals dividenden, rente of loon
- Enig ander soort belastbaar bezit of inkomen had dat met Spanje verbonden is
Kortom: bent u niet-ingezetene met enige economische band met Spanje, dan geldt het Modelo 210 waarschijnlijk voor u.
Belangrijke termijnen voor belastingjaar 2025 (in te dienen in 2026)
Belangrijk: de belastingen over belastingjaar 2026 (eigenwoningforfait en huurinkomsten) worden in 2027 aangegeven, maar daarvoor gelden andere termijnen dan in dit artikel staan. Op grond van Order HAC/623/2026 moeten huurinkomsten over 2026 worden aangegeven tussen 1 en 20 april 2027 (niet in januari) en begint de aangifteperiode voor het eigenwoningforfait op 1 april 2027 (niet op 1 januari). Bekijk de nieuwe termijnen voor 2026 voordat u indient.
Soorten Modelo 210 en hun termijnen in 2026 uitgelegd
Eigenwoningforfait: jaarlijks, uiterlijk 31 december 2026
Ook als u uw Spaanse woning niet verhuurt, gaat de Belastingdienst ervan uit dat die een fictief inkomen oplevert, de zogeheten “renta imputada”. Dit moet jaarlijks met het Modelo 210 worden aangegeven.
- Belastbare grondslag: 1,1% van de kadastrale waarde als de gemeente in de afgelopen tien jaar een algemene collectieve herziening heeft gehad; anders 2%.
- Tarief: 19% voor inwoners van de EU/EER, 24% voor inwoners van buiten de EU/EER.
- Termijn voor belastingjaar 2025: 31 december 2026 (of 23 december 2026 bij betaling via automatische incasso).
Huurinkomstenbelasting: jaarlijks, tussen 1 en 20 januari 2026.
Belangrijke wijziging: sinds belastingjaar 2024 worden huurinkomsten uit Spaans vastgoed eenmaal per jaar aangegeven en niet meer per kwartaal. Het oude kwartaalsysteem geldt niet meer.
- Alle niet-ingezetenen (EU/EER en buiten de EU/EER): één jaarlijkse aangifte over het volledige belastingjaar.
- Termijn: 1–20 januari 2026.
- Inwoners van de EU/EER mogen nog steeds verhuurkosten aftrekken (IBI, servicekosten, hypotheekrente, energie en water, verzekering).
- Inwoners van buiten de EU/EER mogen onder de huidige regels geen kosten aftrekken (zie het onderdeel over wijzigingen hieronder).
Bent u vergeten uw aangiften over 2025 in te dienen? Wij raden u aan dat te doen voordat u een bericht van de Spaanse Belastingdienst ontvangt, want dat kan aanzienlijk hogere toeslagen en boetes opleveren dan wanneer u vrijwillig indient. Klik hier om te beginnen.
Belangrijk: de belastingen over belastingjaar 2026 (eigenwoningforfait en huurinkomsten) moeten in 2027 worden aangegeven, maar daarvoor gelden andere termijnen dan in dit artikel staan. Op grond van Order HAC/623/2026 moeten huurinkomsten over 2026 worden aangegeven tussen 1 en 20 april 2027 (niet in januari) en begint de aangifteperiode voor het eigenwoningforfait op 1 april 2027 (niet op 1 januari). Bekijk de nieuwe termijnen voor 2026 voordat u indient. Bent u bij IberianTax geregistreerd, dan ontvangt u een herinnering zodat u deze aangiften elk jaar niet vergeet.
Vermogenswinstbelasting: binnen 4 maanden na de verkoop
Verkoopt u als niet-ingezetene een Spaanse woning, dan wordt de winst belast via de aangifte vermogenswinstbelasting (Modelo 210). De koper moet 3% van de verkoopprijs inhouden (Modelo 211), dat wordt verrekend met uw uiteindelijke belastingschuld.
- Termijn: binnen 3 maanden vanaf de datum waarop de koper u het Modelo 211 verstrekt. De koper heeft na de aankoopdatum 1 maand de tijd om het Modelo 211 te overhandigen.
- Tarief: 19% vast, zowel voor inwoners van de EU/EER als van daarbuiten.
- Is de inhouding van 3% hoger dan uw uiteindelijke belastingschuld (bijvoorbeeld bij verkoop met verlies), dan kunt u teruggave vragen.
Belangrijk: met de verkoop van de woning in 2025 eindigden uw fiscale verplichtingen voor dat jaar niet. U moest nog steeds het eigenwoningforfait (of huurinkomsten, als de woning verhuurd was) aangeven over de periode in 2025 waarin u eigenaar was, naar rato. Werd de woning bijvoorbeeld op 30 juni 2025 verkocht, dan moest het eigenwoningforfait worden aangegeven over de periode van 1 januari tot 30 juni 2025 (in te dienen vóór 31 december 2026), naast de aangifte vermogenswinstbelasting (in te dienen binnen drie maanden na verstrekking van het Modelo 211).
Overige inkomsten uit Spaanse bron: dividenden, rente, loon
Het Modelo 210 geldt ook voor andere soorten inkomsten die niet-ingezetenen in Spanje verkrijgen. De algemene regel:
Inkomsten waarop bronbelasting is ingehouden: heeft de inhouding uw uiteindelijke tarief correct toegepast — inclusief een eventueel verlaagd tarief op grond van het belastingverdrag tussen Spanje en uw woonland — dan hoeft u geen Modelo 210 in te dienen. De Spaanse betaler heeft uw belastingschuld dan al voldaan.
Wanneer is voor deze inkomsten wel een Modelo 210 vereist?
- De betaler heeft de juiste inhouding niet toegepast (bijvoorbeeld het standaardtarief van 19% of 24% in plaats van het verlaagde verdragstarief).
- U wilt teruggave vragen van te veel ingehouden belasting.
- Op de inkomsten is geen bronbelasting ingehouden terwijl die wel hadden moeten worden aangegeven (bijvoorbeeld bepaald loon of royalty’s betaald door een niet-inhoudingsplichtige).
- Vermogenswinst uit de verkoop van Spaanse aandelen of financiële activa (daarop wordt geen bronbelasting ingehouden en die moet worden aangegeven).
Termijnen voor deze gevallen:
- Aangiften met te betalen belasting: binnen de eerste 20 dagen van april, juli, oktober of januari, voor inkomsten uit het voorgaande kalenderkwartaal.
- Bij automatische incasso: van 1 tot en met 15 april, juli, oktober of januari.
- Verzoeken om teruggave: kunnen worden ingediend vanaf 1 februari van het jaar volgend op het inkomstenjaar en blijven maximaal 4 jaar open.
Omdat elke situatie afhangt van het belastingverdrag tussen Spanje en uw woonland, raden wij aan het verdrag zorgvuldig te raadplegen — of ons om advies te vragen — voordat u besluit of u moet indienen.
Neem contact op met ons team van experts
Belangrijke wijzigingen die uw aangiften in 2026 raken
Enkele belangrijke ontwikkelingen om in gedachten te houden voor belastingjaar 2025.
Eigenwoningforfait: de verplichting blijft gelden
De Europese Commissie heeft Spanje formeel aangesproken op het eigenwoningforfait, met het argument dat het belasten van niet-ingezetenen voor een woning die zij niet verhuren — terwijl Spaanse inwoners voor hun hoofdwoning zijn vrijgesteld — in strijd is met de EU-regels over vrij verkeer. U leest meer over dit geschil hier.
De verplichting is echter niet gewijzigd. Totdat het Hof van Justitie van de EU een definitieve uitspraak doet, moeten niet-ingezetenen elk jaar het Modelo 210 voor het eigenwoningforfait blijven indienen. De verplichting nu negeren helpt uw zaak morgen niet; het levert alleen toeslagen en boetes op.
Aftrek van verhuurkosten voor inwoners van buiten de EU/EER: nog in behandeling
In juli 2025 oordeelde de Spaanse Audiencia Nacional dat het weigeren van de aftrek van verhuurkosten aan inwoners van buiten de EU/EER discriminerend is. De zaak ligt momenteel bij het Hooggerechtshof en een definitieve beslissing is nog niet genomen.
Wat dit betekent voor uw aangiften in 2026:
- De huidige regel geldt nog steeds: inwoners van buiten de EU/EER mogen bij hun Modelo 210 nog geen verhuurkosten aftrekken.
- De aangifteplicht blijft ongewijzigd. Aangiften moeten zoals gebruikelijk op tijd worden ingediend.
- U kunt nu al een teruggaveverzoek voorbereiden. IberianTax biedt een dienst voor teruggave van verhuurkosten voor belastingjaren vanaf 2022. Omdat Spaanse belastingvorderingen 4 jaar na de indieningstermijn verjaren, beginnen de vroegste verhuurperioden van 2022 al te verjaren (de aangifte over het eerste kwartaal van 2022 verjaarde op 20 april 2026; het vierde kwartaal van 2022 verjaart op 20 januari 2027). Nu handelen is de enige manier om die jaren veilig te stellen voordat ze definitief verloren gaan.
Praktijkvoorbeelden: hoe de termijnen in 2026 uitpakken
Voorbeeld 1: Anna — verhuur en eigen gebruik in 2025
Anna, fiscaal inwoner van Duitsland, bezit een appartement in Valencia. In 2025 verhuurde zij het 6 maanden en gebruikte zij het de rest van het jaar zelf.
Haar aangiftekalender voor 2026:
- Huurinkomsten over 2025 (6 verhuurde maanden): in één jaarlijkse Modelo 210 tussen 1 en 20 januari 2026, met toepassing van de aftrekbare kosten (Anna is inwoner van de EU).
- Eigenwoningforfait over de 6 maanden eigen gebruik in 2025: in te dienen vóór 31 december 2026 (of 23 december bij betaling via automatische incasso).
Dat zijn twee aangiften in 2026. Hoewel de termijn voor het eigenwoningforfait pas op 31 december afloopt, raden wij u sterk aan die zo vroeg mogelijk in te dienen — de meeste eigenaren die tot de laatste weken van december wachten, vergeten het uiteindelijk, missen de uiterste datum voor automatische incasso (23 december) of komen aan het eind van het jaar in tijdnood. Eerder in het jaar indienen betekent één zorg minder.
Voorbeeld 2: James — verkocht zijn Spaanse woning medio 2025
James, fiscaal inwoner van het Verenigd Koninkrijk, bezat een villa in Málaga. Hij verhuurde die niet en verkocht de woning op 30 oktober 2025.
Zijn aangifteverplichtingen:
- Vermogenswinstbelasting (verkoop): het Modelo 210 moest binnen 4 maanden na de verkoopdatum worden ingediend (dus uiterlijk eind februari 2026). De koper hield via het Modelo 211 3% van de verkoopprijs in, die James kon verrekenen met zijn uiteindelijke vermogenswinstbelasting.
- Eigenwoningforfait over de dagen dat hij de woning in 2025 bezat: hoewel de woning in 2025 werd verkocht, moest James toch het eigenwoningforfait aangeven over de periode van 1 januari tot 30 oktober 2025, berekend naar rato van de bezitsperiode. Deze aangifte moest vóór 31 december 2026 worden ingediend.
Veel eigenaren vergeten de tweede aangifte. Het verkopen van de woning maakt de verplichting tot aangifte van het eigenwoningforfait niet ongedaan voor de dagen dat u nog juridisch eigenaar was.
Veelgemaakte fouten van niet-ingezetenen met Modelo 210-termijnen
Zelfs zorgvuldige eigenaren struikelen vaak over dezelfde punten. Let op het volgende:
- Aannemen dat een lege woning geen belasting betekent. Het eigenwoningforfait geldt nog steeds. Dit is de meest voorkomende — en duurste — fout.
- Nog steeds per kwartaal huurinkomsten willen aangeven. Sinds 2024 worden huurinkomsten alleen jaarlijks aangegeven. Splits uw jaar niet op in vier aangiften.
- Het eigenwoningforfait na verkoop vergeten. Verkocht u halverwege het jaar, dan bent u nog steeds eigenwoningforfait verschuldigd over de dagen dat u in 2025 eigenaar was.
- De termijn van 4 maanden voor vermogenswinst vergeten. Een woning verkopen en wachten tot het volgende aangifteseizoen is veel te laat.
- De uiterste datum voor automatische incasso missen. Bij betaling via automatische incasso liggen de indieningstermijnen eerder dan het reguliere venster: 23 december voor het eigenwoningforfait en 15 april voor huurinkomsten (vanaf belastingjaar 2026). Ga er niet van uit dat de laatste termijn ook voor uw betaalwijze geldt.
- Eén Modelo 210 indienen voor meerdere objecten. Elke kadastrale referentie (elke woning, garage of berging) vereist een eigen aangifte.
- De verjaringstermijn van 4 jaar verkeerd begrijpen. De verjaring van 4 jaar loopt niet vanaf het belastingjaar, maar vanaf het einde van de vrijwillige indieningstermijn. Een aangifte eigenwoningforfait over 2022 (termijn 31 december 2023) verjaart dus op 31 december 2027 en niet in 2026. Vaak is er nog volop tijd terwijl eigenaren denken dat die verstreken is.
Wat gebeurt er als u een Modelo 210-termijn mist?
Het missen van een Spaanse fiscale termijn heeft automatisch gevolgen:
- Vrijwillige te late indiening (voordat de Belastingdienst iets stuurt): 1% toeslag voor de eerste maand, plus 1% per extra maand, tot 15% na 12 maanden. Rente loopt pas na een jaar.
- Na een bericht van de Belastingdienst: boetes van 50% tot 100% van de verschuldigde belasting, plus rente. Herhaalde of ernstige gevallen kunnen tot strafrechtelijke vervolging leiden.
- Andere gevolgen: geblokkeerde teruggaven, geweigerde aftrekposten en meer controle op toekomstige aangiften.
Meer hierover leest u in ons artikel: Modelo 210 te laat ingediend
Het goede nieuws: met goede planning — of automatisering — hoeft u hier nooit mee te maken te krijgen.
Nooit meer een termijn missen: e-mailherinneringen en automatische aangifte
De eenvoudigste manier om aan de regels te voldoen is IberianTax elke termijn voor u te laten bijhouden.
- Gratis e-mailherinneringen. Elk IberianTax-account bevat gratis, automatische e-mailherinneringen vóór elke termijn — Modelo 210 voor het eigenwoningforfait, de jaarlijkse huuraangifte, de NRA-aangifte of elke andere verplichting die aan uw profiel is gekoppeld.
- Stel automatische aangifte in voor uw aangifte eigenwoningforfait. Met onze optie voor automatische aangifte wordt uw Modelo 210 voor het eigenwoningforfait elk jaar op tijd opgesteld, berekend en bij de Spaanse Belastingdienst ingediend, zonder dat u iets hoeft te doen. Het is de veiligste manier om termijnen te vergeten zonder de regels te overtreden.
U blijft geïnformeerd, houdt de regie en bent beschermd tegen toeslagen — allemaal vanuit uw dashboard, in het Engels, Duits, Frans of Spaans.
Veelgestelde vragen — Spaanse belastingtermijnen 2026 voor niet-ingezetenen
Wanneer is de termijn om het Modelo 210 over belastingjaar 2025 in te dienen?
Dat hangt af van het soort inkomen. Het eigenwoningforfait wordt uiterlijk 31 december 2026 aangegeven. De jaarlijkse huurinkomsten tussen 1 en 20 januari 2026. Vermogenswinst uit een woning die in 2025 of 2026 is verkocht, moet binnen 4 maanden na de verkoopdatum worden aangegeven.
Worden huurinkomsten nog steeds per kwartaal aangegeven?
Nee. Sinds belastingjaar 2024 worden huurinkomsten uit Spaans vastgoed eenmaal per jaar aangegeven. Voor belastingjaar 2025 loopt het aangiftevenster van 1 tot en met 20 januari 2026. Vanaf belastingjaar 2026 verschuift de termijn naar 1–20 april van het volgende jaar — of 1–20 januari als het resultaat nihil of negatief is. Het oude kwartaalsysteem geldt niet meer.
Moet ik het eigenwoningforfait nog aangeven nu de EU de wet ter discussie stelt?
Ja. De verplichting geldt onverkort. Totdat er een definitieve uitspraak is, moeten niet-ingezetenen elk jaar het Modelo 210 blijven indienen om boetes te voorkomen.
Ik heb mijn Spaanse woning in 2026 verkocht. Ben ik dan nog eigenwoningforfait verschuldigd?
Ja — over de dagen dat u eigenaar was. Verkocht u bijvoorbeeld op 30 juni 2026, dan moet u het eigenwoningforfait naar rato aangeven over 1 januari–30 juni 2026, plus de aangifte vermogenswinst binnen 4 maanden na de verkoop.
Mogen inwoners van buiten de EU verhuurkosten aftrekken?
Nog niet. Het Spaanse Hooggerechtshof buigt zich nog over de kwestie. De huidige verplichting blijft ongewijzigd, maar u kunt nu al via IberianTax een teruggaveverzoek voor verhuurkosten indienen voor belastingjaren vanaf 2022, voordat die verjaren.
Hoe werken e-mailherinneringen en automatische aangifte?
Zodra u een gratis IberianTax-account aanmaakt, ontvangt u automatisch e-mailherinneringen vóór elk van uw termijnen. Schakelt u automatische aangifte in, dan stellen wij uw aangifte elk jaar op en dienen die in zonder dat u hoeft in te loggen.
Let op: automatische aangifte is momenteel alleen beschikbaar voor het eigenwoningforfait (Modelo 210 voor fictief inkomen uit tweede woningen).
Waarom is automatische aangifte niet beschikbaar voor huurinkomsten?
Huurinkomsten wijzigen elk jaar — verhuurde maanden, aftrekbare kosten (voor inwoners van de EU/EER), huurders en perioden van eigen gebruik. Omdat deze cijfers jaarlijks moeten worden beoordeeld, worden huuraangiften met uw input opgesteld in plaats van volledig geautomatiseerd. Het eigenwoningforfait berust daarentegen op stabiele gegevens (kadastrale waarde, bezitsperiode), wat het ideaal maakt voor automatisering.
Het goede nieuws: uw aangifte huurinkomsten invullen met IberianTax kost niet meer dan 10 minuten. Ons platform begeleidt u bij elke stap, past automatisch de juiste berekeningen toe en dient de aangifte rechtstreeks in bij de Spaanse Belastingdienst.
Dien uw Modelo 210 eenvoudig in
Spaanse fiscale termijnen hoeven geen stress op te leveren. Met IberianTax kunt u:
- Elke Modelo 210 indienen (eigenwoningforfait, huurinkomsten, vermogenswinst of overige inkomsten) online in enkele minuten, waar u ook bent.
- Vanaf slechts € 34,95 per aangifte betalen, in plaats van € 200 of meer bij een traditionele gestoría.
- Automatische e-mailherinneringen ontvangen vóór elke termijn.
- Automatische aangifte activeren en ons uw aangifte elk jaar namens u laten indienen.
- Deskundige ondersteuning krijgen in het Engels, Duits, Frans of Spaans, wanneer u die nodig heeft.
Maak uw gratis IberianTax-account aan en schrap Spaanse fiscale termijnen definitief van uw takenlijst.