Modelo 210 uitgelegd: complete gids 2026 voor niet-ingezetenen
September 20, 2026
Bezit u een woning in Spanje maar woont u in het buitenland, dan heeft u een jaarlijkse fiscale verplichting die Modelo 210 heet: het belangrijkste belastingformulier voor niet-ingezetenen in Spanje.
De meeste niet-ingezeten eigenaren ontdekken dit op de harde manier, vaak jaren na de aankoop en soms pas bij de verkoop, wanneer een notaris lastige vragen stelt. Dit ene formulier vormt de kern van het Spaanse belastingstelsel voor niet-ingezetenen, en het goed doen is belangrijk: het missen ervan kan leiden tot toeslagen, rente en complicaties wanneer u uiteindelijk verkoopt.
Deze gids legt precies uit wat het Modelo 210 is, op welke drie manieren het voor eigenaren geldt, hoe de belasting wordt berekend (met uitgewerkte voorbeelden), wanneer u moet indienen en wat de eenvoudigste manieren zijn om dat te doen. De gids is in begrijpelijke taal geschreven voor niet-ingezeten eigenaren die geen Spaans spreken en nooit eerder met de Spaanse Belastingdienst te maken hebben gehad.
Korte definitie: het Modelo 210 is het formulier waarmee niet-ingezetenen in Spanje verkregen inkomsten aangeven. Voor eigenaren gaat het om drie zaken: eigenwoningforfait voor woningen voor eigen gebruik, huurinkomsten uit verhuurde woningen en vermogenswinst bij verkoop. De aangiften voor het eigenwoningforfait en huurinkomsten zijn jaarlijks. Vermogenswinst moet binnen ongeveer vier maanden na levering worden aangegeven.
Belangrijkste punten
- Het Modelo 210 wordt ingediend door iedereen die een woning in Spanje bezit en geen fiscaal inwoner van Spanje is, ook als de woning leegstaat of alleen voor vakanties wordt gebruikt.
- Er zijn drie soorten Modelo 210 voor eigenaren: eigenwoningforfait, huurinkomsten en vermogenswinst. Elk heeft een eigen termijn.
- De tarieven bedragen 19% voor inwoners van de EU, de EER, IJsland, Liechtenstein en Noorwegen en 24% voor inwoners van buiten de EU (waaronder het Verenigd Koninkrijk sinds de brexit).
- De belasting wordt op aangifte voldaan: de Spaanse Belastingdienst stuurt u geen aanslag. De verantwoordelijkheid om in te dienen ligt volledig bij u.
- Mede-eigenaren moeten afzonderlijk indienen. Een echtpaar met 50/50 eigendom heeft twee aangiften nodig.
- De Spaanse Belastingdienst kan tot vier jaar aan onbetaalde belasting plus toeslagen en rente vorderen.
1. Wat is het Modelo 210?
Het Modelo 210 is het officiële formulier waarmee de niet-ingezetenenbelasting in Spanje wordt aangegeven en betaald (in het Spaans Impuesto sobre la Renta de no Residentes, afgekort IRNR). Het wordt beheerd door de Spaanse Belastingdienst, de Agencia Tributaria – ook bekend als AEAT of Hacienda.
Het formulier bestaat omdat Spanje inkomsten belast die op zijn grondgebied worden gegenereerd, ongeacht waar de ontvanger woont. Woont u in Amsterdam, Manchester of München maar bezit u een appartement in Málaga, dan is de huur die u daaruit ontvangt – of zelfs de theoretische huur die Spanje veronderstelt wanneer u het zelf gebruikt – in Spanje belast.
Daarom verrast het Modelo 210 zoveel buitenlandse eigenaren. De meesten verwachten de gemeentelijke belasting (de IBI) te betalen, maar zeer weinigen wordt verteld dat er daarbovenop een aparte, landelijke belasting geldt. De IBI en het Modelo 210 zijn volledig verschillende verplichtingen, betaald aan verschillende instanties, op verschillende data en berekend met verschillende methoden. Beide zijn verplicht voor niet-ingezeten eigenaren. Wij leggen de verschillen uitgebreid uit in onze gids over IBI versus niet-ingezetenenbelasting.
In de praktijk is de meest voorkomende variant van het Modelo 210 die voor het "eigenwoningforfait" – de fictieve huur die Spanje veronderstelt uit een woning die u persoonlijk bezit, ook als er geen huur wordt betaald. Verderop leggen wij alle drie de varianten uit.
2. Wie moet het Modelo 210 indienen?
U moet het Modelo 210 indienen als het volgende allemaal op u van toepassing is:
- U bezit (geheel of gedeeltelijk) een woning in Spanje.
- U verblijft minder dan 183 dagen per jaar in Spanje.
- U bent ook op geen enkel ander criterium fiscaal inwoner van Spanje (zoals een echtgenoot en minderjarige kinderen die in Spanje wonen, of uw belangrijkste economische belangen in Spanje).
Voldoet u aan deze voorwaarden, dan moet u elk jaar het Modelo 210 indienen, ongeacht of u de woning verhuurt, leeg laat staan, twee weken per zomer gebruikt of nooit bezoekt.
Gezamenlijk eigendom
Heeft een woning meer dan één eigenaar, dan dient elke eigenaar zijn eigen Modelo 210 in voor zijn aandeel. Een Brits echtpaar dat een appartement in Marbella 50/50 bezit, moet elk jaar twee afzonderlijke aangiften indienen en daarin elk 50% van de kadastrale waarde aangeven. Hetzelfde geldt voor broers en zussen die samen een woning erven, zakenpartners of elke andere vorm van mede-eigendom.
Garages, bergingen en andere bijkomende objecten
Bezit u een parkeerplaats, berging (trastero) of een ander afzonderlijk geregistreerd object, dan geldt elk daarvan als een zelfstandig object en vereist het een eigen Modelo 210 – ook als het in hetzelfde gebouw ligt als uw appartement. Dit is een van de meest over het hoofd geziene verplichtingen.
3. De belangrijkste soorten Modelo 210 voor eigenaren
De meeste uitleg over het Modelo 210 gooit alles op één hoop, wat verwarring veroorzaakt. Er zijn in werkelijkheid drie verschillende situaties waarin een eigenaar dit formulier indient, elk met eigen regels, termijnen en berekeningsmethode.
Eigenwoningforfait (het meest voorkomend)
Dit is de variant waar de meeste niet-ingezeten eigenaren mee te maken krijgen. De Spaanse belastingwet veronderstelt dat het bezit van een tweede woning in Spanje u een voordeel oplevert dat gelijkstaat aan een fictief huurinkomen, ook als u de woning nooit verhuurt. Dit fictieve inkomen heet renta imputada.
U moet een Modelo 210 voor het eigenwoningforfait indienen als uw woning:
- Persoonlijk wordt gebruikt (voor vakanties, weekenden of elk ander niet-verhuurdoel), of
- Het hele jaar of een deel daarvan leegstaat.
De aangifte wordt eenmaal per jaar ingediend en de termijn is 31 december van het jaar volgend op het belastingjaar. Voor belastingjaar 2025 is de termijn 31 december 2026.
Lees meer op onze speciale pagina over het eigenwoningforfait.
Huurinkomsten
Verhuurt u uw woning – via een langlopend huurcontract, kortdurende vakantieverhuur op Airbnb of Booking, of een combinatie – dan moet u de huurinkomsten aangeven met het Modelo 210.
Sinds 2024 worden huurinkomsten jaarlijks aangegeven in plaats van per kwartaal. Voor belastingjaar 2025 liep de termijn van 1 tot en met 20 januari 2026. Vanaf belastingjaar 2026 geldt een nieuw aangiftevenster: huurinkomsten moeten worden aangegeven tussen 1 en 20 april van het volgende jaar. Dat betekent dat huurinkomsten over 2026 tussen 1 en 20 april 2027 moeten worden aangegeven.
Belangrijk: heeft u de woning slechts een deel van het jaar verhuurd, dan moet u ook een aangifte voor het eigenwoningforfait indienen voor de dagen dat de woning niet verhuurd was. Veel eigenaren missen deze tweede aangifte en geven alleen de huur aan.
Alle details op onze pagina over huurinkomsten.
Vermogenswinst (bij verkoop)
Verkoopt u als niet-ingezetene een Spaanse woning, dan gebeuren er twee dingen:
- De koper is wettelijk verplicht 3% van de verkoopprijs in te houden en rechtstreeks aan de Spaanse Belastingdienst af te dragen met het Modelo 211. Dit is een voorschot op uw uiteindelijke belastingschuld.
- Vanaf de verkoopdatum heeft u vier maanden om een Modelo 210 in te dienen waarin u de vermogenswinst (of het verlies) aangeeft, het resterende saldo voldoet of – als uw werkelijke belasting lager was dan de ingehouden 3% – teruggave vraagt.
Veel niet-ingezetenen hebben recht op teruggave en vragen die nooit aan omdat zij niet wisten dat er een termijn bestond.
Zie onze pagina over vermogenswinstbelasting voor het volledige proces.
4. Hoe de belasting wordt berekend (met uitgewerkte voorbeelden)
Dit is het onderdeel dat de meeste andere gidsen fout doen of te sterk vereenvoudigen. De werkelijke berekening hangt af van vier variabelen:
- De kadastrale waarde (valor catastral) van uw woning – te vinden op uw IBI-aanslag.
- Het forfaitaire percentage – 1,1% of 2%, afhankelijk van de vraag of uw gemeente de kadastrale waarden in de afgelopen tien jaar heeft herzien.
- Uw fiscale woonland – dat bepaalt of u 19% of 24% betaalt.
- Het aantal dagen dat u de woning bezat en of die in het jaar verhuurd was.
De formule voor het eigenwoningforfait luidt:
Verschuldigde belasting = kadastrale waarde × forfaitair % × tarief × (bezitsdagen / 365)
Bij een volledig jaar eigendom en eigen gebruik vereenvoudigt dit tot: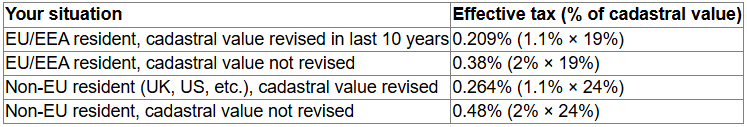
Uitgewerkt voorbeeld 1: Duitse eigenaar, herziene kadastrale waarde
Klaus en Petra, inwoners van München, bezitten samen een appartement in Valencia met een kadastrale waarde van € 100.000. Valencia heeft de kadastrale waarden in 2018 herzien, dus geldt het forfaitaire percentage van 1,1%. Zij gebruiken de woning alleen voor vakanties.
Elke eigenaar geeft 50% van de kadastrale waarde aan: € 50.000
Belastbare grondslag: € 50.000 × 1,1% = € 550
Tarief (inwoner van de EU): 19%
Verschuldigde belasting per eigenaar: € 550 × 19% = € 104,50
Totaal voor het huishouden: € 209
Uitgewerkt voorbeeld 2: Britse eigenaar, geen recente kadastrale herziening
David, inwoner van Londen, bezit een villa in een kleine Andalusische gemeente waar de kadastrale waarden voor het laatst in 2008 zijn herzien. De kadastrale waarde bedraagt € 180.000. Hij gebruikt de woning zelf.
Forfaitair percentage: 2% (geen recente herziening)
Belastbare grondslag: € 180.000 × 2% = € 3.600
Tarief (buiten de EU sinds de brexit): 24%
Verschuldigde belasting: € 3.600 × 24% = € 864
Uitgewerkt voorbeeld 3: gemengd gebruik, verhuur en eigen gebruik
Marie, inwoner van Parijs, bezit een appartement in Barcelona (kadastrale waarde € 120.000, herzien in 2019). Zij verhuurde het in 2025 gedurende 200 dagen voor € 1.200 per maand en gebruikte het de overige 165 dagen zelf.
Zij moet twee aangiften indienen:
A) Aangifte huurinkomsten (ingediend 1-20 januari 2026)
- Bruto-huurinkomsten: 200 dagen × € 40/dag = € 8.000 (ter illustratie met een dagequivalent)
- Toegestane aftrekposten (inwoner van de EU): IBI, servicekosten, verzekering, hypotheekrente, afschrijving, energie en water — stel € 2.000 aan aftrekbare kosten naar rato van de verhuurperiode
- Belastbaar inkomen: € 8.000 – € 2.000 = € 6.000
- Verschuldigde belasting: € 6.000 × 19% = € 1.140
B) Aangifte eigenwoningforfait (in te dienen vóór 31 december 2026)
- Belastbare grondslag: € 120.000 × 1,1% × (165 / 365) = € 596,71
- Verschuldigde belasting: € 596,71 × 19% = € 113,37
- Totale Modelo 210-verplichtingen voor het jaar: € 1.253,37
Geen zin om te rekenen?
Gebruik onze gratis Modelo 210-calculator voor een directe schatting op basis van uw werkelijke kadastrale waarde en woonland. Het kost minder dan een minuut en vereist geen registratie.
5. Indieningstermijnen voor 2026
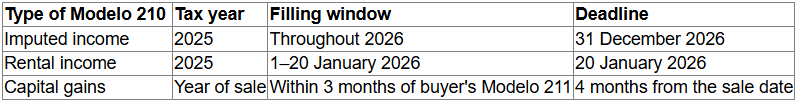
Belangrijke opmerking over automatische incasso: betaalt u via domiciliación (automatische incasso), dan moet u minstens vijf werkdagen voor de termijn indienen zodat de bank de betaling kan verwerken. Voor de termijn van 31 december voor het eigenwoningforfait raden wij aan uiterlijk medio december in te dienen om problemen rond feestdagen te voorkomen.
6. Wat u nodig heeft om het Modelo 210 in te dienen
Om uw aangifte voor te bereiden heeft u nodig:
- Uw NIE-nummer (Número de Identificación de Extranjero): het fiscale identificatienummer voor buitenlanders dat bij de aankoop van de woning is afgegeven.
- Uw IBI-aanslag: jaarlijks afgegeven door de gemeente. Deze bevat uw kadastrale waarde en kadastrale referentie. Kunt u die niet vinden, dan kunt u de kadastrale waarde ook opvragen via het onlineportaal van het Catastro.
- Uw eigendomsaandeel: het percentage van de woning dat u bezit.
- Het adres van de woning in Spanje.
- Een bankrekening voor de betaling (een Spaanse of SEPA-rekening heeft de voorkeur voor automatische incasso; internationale rekeningen worden ook geaccepteerd, maar met extra stappen).
- Voor huurinkomsten: gegevens over de verhuurperioden, de ontvangen bruto-inkomsten en de aftrekbare kosten met facturen.
- Voor vermogenswinst: uw koopakte (escritura), verkoopakte, bewijs van verbeteringswerkzaamheden, notaris- en advocaatkosten en het Modelo 211-bewijs van de koper.
Niet verplicht maar wel aan te raden: een verklaring van fiscale woonplaats van de belastingdienst van uw eigen land. Die is essentieel als u de EU/EER-aftrekposten op huurinkomsten wilt toepassen, en handig mocht Hacienda ooit vragen stellen over uw fiscale woonplaats.
7. Hoe dient u het Modelo 210 in: drie opties vergeleken
U heeft drie reële opties om het Modelo 210 in te dienen. Elk kent afwegingen in kosten, tijd en risico.
Optie 1 – zelf indienen via de AEAT
Technisch mogelijk als u een Spaans digitaal certificaat (certificado digital) of Cl@ve PIN heeft. Het onlineportaal van de Spaanse Belastingdienst ondersteunt het Modelo 210, maar is in het Spaans, het formulier heeft meer dan 60 velden en de berekening is uw verantwoordelijkheid. Wij raden dit niet aan voor wie voor het eerst indient of zich niet thuis voelt in Spaanse fiscale terminologie.
Optie 2 – een lokale Spaanse gestor of advocaat inschakelen
De traditionele route. Een gestor of gespecialiseerde advocaat regelt alles, inclusief indiening namens u met hun eigen digitale certificaat. De kosten liggen doorgaans tussen € 100 en € 250 per aangifte per eigenaar, en u moet per e-mail, post of persoonlijk afstemmen. Dit is betrouwbaar maar duur – vooral voor stellen (twee aangiften) of eigenaren met meerdere woningen.
Optie 3 – online indienen via IberianTax
Een begeleid onlineplatform dat speciaal is gebouwd voor niet-ingezeten eigenaren. U beantwoordt eenvoudige vragen in uw eigen taal, het systeem berekent de belasting en wij dienen rechtstreeks in bij de AEAT als officiële samenwerkingspartner. Vanaf € 34,95 per eigenaar. Geen Spaans nodig, geen software te installeren, geen afspraak te maken. Wij hebben tot nu toe meer dan 25.000 aangiften voltooid en worden op Google met 4,9/5 beoordeeld door meer dan 1.000 beoordelaars.
Begin uw Modelo 210 met IberianTax →
8. Wat gebeurt er als u niet indient (boetes uitgelegd)
De Spaanse Belastingdienst kan niet-ingediende Modelo 210-aangiften tot vier jaar terug vorderen (de verjaringstermijn). De sancties hangen ervan af of u zich vrijwillig meldt of dat de AEAT het verzuim eerst ontdekt.
Als u vrijwillig indient voordat de AEAT contact opneemt
U betaalt een toeslag wegens te late indiening van 1% tot 15% bovenop de verschuldigde belasting, plus rente als de vertraging meer dan twaalf maanden bedraagt. Het exacte percentage hangt af van hoe laat u indient:
- Tot 1 maand te laat: 1%
- Elke extra maand: +1% (tot maximaal 12% na 12 maanden)
- Na 12 maanden: 15% + rente vanaf maand 13
Deze toeslagen worden met nog eens 25% verlaagd als u betaalt binnen de termijn die op de vaststellingsbrief staat.
Als de AEAT eerst contact met u opneemt
Dan worden het boetes in plaats van toeslagen, en die liggen aanzienlijk hoger – doorgaans tussen 50% en 150% van de verschuldigde belasting, afhankelijk van de ernst, de opzet en eerdere gevallen.
Andere gevolgen
Naast boetes kan een onbetaald Modelo 210 leiden tot:
- Beslag door de AEAT op het onbetaalde bedrag rechtstreeks van uw bankrekening (embargo).
- Problemen bij de verkoop: de advocaat van de koper controleert de fiscale naleving en onbetaalde belasting wordt afgetrokken van de inhouding van 3% (of blokkeert de verkoop volledig als de schuld groot is).
- Complicaties bij vererving wanneer de woning uiteindelijk op uw erfgenamen overgaat.
Voor meer informatie, zie ons artikel over de gevolgen van het niet indienen van het Modelo 210.
9. Recente wijzigingen die u moet kennen (2024-2026)
Het fiscale landschap voor niet-ingezetenen in Spanje is de afgelopen twee jaar merkbaar veranderd. Leest u oudere gidsen, dan kunnen de volgende punten verouderd zijn.
Jaarlijkse huuraangifte vervangt de kwartaalaangifte (vanaf 2024)
Tot 2023 moesten niet-ingezetenen die verhuurden per kwartaal een Modelo 210 indienen (april, juli, oktober, januari). Sinds belastingjaar 2024 is dit vereenvoudigd tot één jaarlijkse aangifte tussen 1 en 20 januari van het volgende jaar. Vanaf belastingjaar 2026 geldt echter een nieuw aangiftevenster: huurinkomsten moeten worden aangegeven tussen 1 en 20 april van het volgende jaar. Dat betekent dat huurinkomsten over 2026 tussen 1 en 20 april 2027 moeten worden aangegeven. De termijnen voor vermogenswinst blijven ongewijzigd.
EU-druk op het eigenwoningforfait (juni 2025)
De Europese Commissie heeft Spanje formeel aangesproken op de regel dat niet-ingezetenen eigenwoningforfait moeten betalen over woningen die zij zelf gebruiken, omdat Spaanse inwoners voor hun hoofdwoning niet op dezelfde manier worden belast. Per april 2026 geldt de regel nog steeds en moet u blijven indienen. Wordt Spanje echter gedwongen de wet te wijzigen, dan kunnen belastingplichtigen uiteindelijk teruggave over eerdere jaren vragen. Wij volgen dit op de voet.
Aftrek van verhuurkosten buiten de EU (uitspraak juli 2025)
Een baanbrekende uitspraak van de Spaanse Audiencia Nacional in juli 2025 bevestigde dat ook inwoners van buiten de EU verhuurkosten mogen aftrekken bij de berekening van de IRNR – een recht dat voorheen was voorbehouden aan inwoners van de EU/EER. Dat is vooral belangrijk voor Britse eigenaren na de brexit, die hun EU-voordelen in 2021 verloren. De uitvoering van deze uitspraak wordt nog verduidelijkt: er is beroep ingesteld en het Spaanse Hooggerechtshof moet de uitspraak nog bevestigen. Wij raden aan de meest recente informatie te raadplegen voordat u indient.
De gegevenscontrole van de Belastingdienst is aangescherpt
De AEAT vergelijkt nu gegevens van nutsbedrijven, telecombedrijven, banken, verhuurplatforms (Airbnb, Booking) en het lokale Catastro om niet-ingezetenen op te sporen die vastgoed bezitten maar geen Modelo 210 indienen. De aanpak van vroeger, "niemand merkt het toch", is niet meer realistisch.
Nieuwe termijnen en een herzien Modelo 210-formulier
De termijn voor de huurinkomstenbelasting is gewijzigd voor belastingjaar 2026. Wat voorheen uiterlijk 20 januari 2027 moest worden ingediend, moet nu tussen 1 en 20 april 2027 worden ingediend, waardoor eigenaren meer tijd krijgen om zich voor te bereiden.
Daarnaast is het Modelo 210-formulier bijgewerkt. Aangiften die vanaf 2027 worden ingediend, moeten het eigendomspercentage bevatten, het aantal dagen dat de woning verhuurd of persoonlijk gebruikt was, en een uitsplitsing van de verhuurkosten per categorie – informatie waarmee de Agencia Tributaria nauwkeuriger kan controleren. Dient u in met IberianTax, dan worden deze wijzigingen automatisch toegepast.
10. Aandachtspunten per land
Verenigd Koninkrijk (na de brexit)
Sinds 1 januari 2021 worden inwoners van het Verenigd Koninkrijk voor Spaanse belastingdoeleinden als niet-EU-inwoners behandeld. Dat betekent:
- Het tarief van 24% geldt (niet 19%).
- Vóór 2025 kon u geen verhuurkosten aftrekken; de uitspraak van juli 2025 heeft die deur nu geopend, al wordt de toepassing nog verduidelijkt.
- Het belastingverdrag tussen het VK en Spanje blijft gelden en voorkomt dat u tweemaal over hetzelfde inkomen wordt belast.
Duitsland
Duitse inwoners komen in aanmerking voor het EU-tarief van 19% en volledige aftrek van verhuurkosten. Het belastingverdrag tussen Duitsland en Spanje maakt het mogelijk de in Spanje betaalde belasting te verrekenen met uw Duitse inkomstenbelasting. Bewaar een kopie van uw Spaanse justificante de presentación (indieningsbewijs) voor uw Duitse aangifte.
Frankrijk
Ook Franse inwoners profiteren van het tarief van 19% en de aftrek van verhuurkosten. Het belastingverdrag tussen Frankrijk en Spanje is van toepassing. Franse belastingplichtigen die een Spaanse woning verhuren, moeten de huur aangeven in hun Franse déclaration des revenus (formulier 2047), maar met een belastingkrediet gelijk aan de Franse belasting over dat inkomen, waardoor dubbele belasting feitelijk wordt voorkomen.
Nederland
Nederlandse inwoners betalen het EU-tarief van 19% en mogen verhuurkosten aftrekken. Het belastingverdrag tussen Nederland en Spanje wijst het heffingsrecht over inkomsten uit onroerend goed in de eerste plaats aan Spanje toe, waardoor de Spaanse belasting volledig in aanmerking wordt genomen wanneer u in Nederland in box 3 aangifte doet.
Noordse landen (Zweden, Noorwegen, Finland, Denemarken)
Alle vier de Noordse landen worden voor Spaanse doeleinden als EU/EER behandeld (Noorwegen via het EER-lidmaatschap). Het tarief van 19% geldt en aftrek van verhuurkosten is toegestaan. Elk land heeft een belastingverdrag met Spanje dat voorkomt dat u dubbel wordt belast.
11. Veelgemaakte fouten om te vermijden
Na 25.000 aangiften zien wij steeds weer dezelfde handvol fouten terugkomen:
- Niet indienen omdat de woning leegstaat. Het eigenwoningforfait geldt ongeacht het gebruik. Ook een leeg appartement leidt tot een Modelo 210.
- De garage en berging vergeten. Elk afzonderlijk geregistreerd object vereist een eigen aangifte.
- Eén aangifte indienen voor een stel. Mede-eigenaren dienen afzonderlijk in, elk voor hun aandeel.
- De marktwaarde gebruiken in plaats van de kadastrale waarde. De belastbare grondslag is de kadastrale waarde, die doorgaans 30–50% lager ligt dan wat u heeft betaald.
- Huurinkomsten en eigenwoningforfait door elkaar halen. Verhuurde u een deel van het jaar, dan bent u beide verschuldigd: een voor de verhuurde dagen, een voor de dagen van eigen gebruik.
- De teruggave van de inhouding van 3% mislopen. Verkopers betalen via de inhouding vaak te veel en vragen het verschil nooit terug. U heeft drie maanden vanaf het Modelo 211 van de koper om uw eigen aangifte in te dienen.
- Aannemen dat de IBI genoeg is. De IBI is een gemeentelijke belasting. Het Modelo 210 is een aparte landelijke belasting. Beide zijn verplicht.
- Te dicht op de termijn indienen. Automatische incasso heeft minstens vijf werkdagen nodig, en december is extra riskant door de feestdagen.
12. Veelgestelde vragen
Moet ik het Modelo 210 indienen als ik mijn Spaanse woning nooit bezoek?
Ja. De verplichting is gebaseerd op eigendom, niet op gebruik. Een volledig leegstaande woning leidt nog steeds tot eigenwoningforfait voor elk jaar dat u die bezit.
Wat is het verschil tussen het Modelo 210 en de IBI?
De IBI is een gemeentelijke belasting die u aan uw gemeente betaalt, vergelijkbaar met de Nederlandse onroerendezaakbelasting. Het Modelo 210 is een landelijke belasting die aan de Spaanse Belastingdienst wordt betaald. Beide zijn verplicht voor niet-ingezeten eigenaren. Wij behandelen de verschillen uitgebreid in onze gids IBI versus Modelo 210.
Kan ik het Modelo 210 zelf indienen zonder digitaal certificaat?
Technisch wel, door een papieren aangifte in te dienen bij een Spaanse bank. In de praktijk is dat vanuit het buitenland lastig. De meeste niet-ingezetenen gebruiken een digitaal certificaat, een vertegenwoordiger die er een heeft, of een erkende samenwerkingspartner zoals IberianTax.
Wat is de goedkoopste manier om het Modelo 210 in te dienen?
Indienen via IberianTax begint bij € 34,95 per eigenaar per jaar, ruim onder de € 100–€ 250 die gestores en advocaten doorgaans rekenen. Zelf indienen via de AEAT is technisch gratis, maar vereist beheersing van het Spaans en een digitaal certificaat.
Wat geldt als mijn "fiscale woonland" voor het Modelo 210?
Het land waar u volgens de nationale regels van dat land als fiscaal inwoner wordt beschouwd, doorgaans waar u meer dan 183 dagen per jaar woont of waar uw belangrijkste economische belangen liggen. Twijfelt u, dan kan de belastingdienst van uw eigen land een verklaring van fiscale woonplaats afgeven.
Ik heb het Modelo 210 al jaren niet ingediend. Wat moet ik doen?
Dien de ontbrekende aangiften zo snel mogelijk vrijwillig in. De AEAT kan tot vier jaar aan onbetaalde belasting vorderen. Vrijwillig indienen brengt toeslagen van 1–15% mee, veel lager dan de boetes van 50–150% die gelden als de AEAT het verzuim eerst ontdekt.
Heb ik een fiscaal vertegenwoordiger in Spanje nodig?
Wettelijk niet vereist voor eenvoudige gevallen, en dat zijn de meeste eigenaren. Het kan helpen als u correspondentie in het Spaans ontvangt. IberianTax treedt op als uw samenwerkingspartner bij de indiening en verzorgt alle communicatie met de AEAT namens u.
Wordt de inhouding van 3% bij verkoop altijd terugbetaald?
Alleen als uw werkelijke vermogenswinstbelasting lager uitvalt dan de ingehouden 3%. Maakt u weinig of geen winst, dan heeft u waarschijnlijk recht op gedeeltelijke of volledige teruggave. U moet daarvoor binnen drie maanden na het Modelo 211 van de koper een Modelo 210 indienen.
Kan ik hypotheekrente aftrekken van huurinkomsten?
Ja als u inwoner van de EU/EER bent, en waarschijnlijk ook voor inwoners van buiten de EU na de uitspraak van juli 2025, al wordt de toepassing nog verduidelijkt. De hypotheek moet gevestigd zijn op de Spaanse woning.
Heeft het Modelo 210 gevolgen voor mijn fiscale verplichtingen in eigen land?
Meestal niet, dankzij de belastingverdragen tussen Spanje en de meeste landen. De belasting die u in Spanje via het Modelo 210 betaalt, wordt doorgaans verrekend met de belasting in uw eigen land over hetzelfde inkomen. Bewaar een kopie van uw indieningsbewijs voor uw eigen aangifte.
Wat gebeurt er als ik verkoop terwijl er nog een onbetaald Modelo 210 openstaat?
Onbetaalde belasting komt tijdens het verkoopproces aan het licht en wordt afgetrokken van de inhouding van 3%. In ernstige gevallen kan dit de verkoop volledig blokkeren. Het is veel goedkoper om uw aangiften bij te werken voordat u de woning te koop zet.
Kan IberianTax meerdere woningen of meerdere jaren tegelijk afhandelen?
Ja. Het platform ondersteunt meerdere woningen, meerdere eigenaren en aangiften over eerdere jaren. De prijs schaalt mee met het volume.
13. Verklarende lijst van Spaanse fiscale termen
- AEAT / Agencia Tributaria / Hacienda — de Spaanse Belastingdienst.
- Catastro — het Spaanse kadaster, dat kadastrale waarden vaststelt.
- Kadastrale referentie / Referencia catastral — de unieke code van 20 tekens die uw woning identificeert.
- Kadastrale waarde / Valor catastral — de officiële fiscale waarde van uw woning, die als grondslag voor het eigenwoningforfait dient. Te vinden op uw IBI-aanslag.
- Domiciliación bancaria — automatische incasso.
- EER / EEE — Europese Economische Ruimte (de EU plus IJsland, Liechtenstein en Noorwegen).
- IBI / Impuesto sobre Bienes Inmuebles — jaarlijkse gemeentelijke onroerendezaakbelasting.
- Eigenwoningforfait / Renta imputada — het fictieve huurinkomen dat Spanje veronderstelt voor niet-verhuurde woningen.
- IRNR / Impuesto sobre la Renta de no Residentes — niet-ingezetenenbelasting (de belasting die met het Modelo 210 wordt aangegeven).
- Modelo 210 — het formulier waarmee de IRNR wordt aangegeven.
- Modelo 211 — het formulier dat de koper indient bij inhouding van 3% bij de verkoop van vastgoed door een niet-ingezetene.
- NIE / Número de Identificación de Extranjero — fiscaal identificatienummer voor buitenlanders, vereist voor elke aangifte in Spanje.
- Plusvalía municipal — een aparte gemeentelijke belasting op de waardestijging van de grond bij verkoop.
- Inhouding van 3% — het bedrag dat de koper moet inhouden en aan de AEAT afdragen bij aankoop van vastgoed van een niet-ingezetene.
Voor de volledige lijst, zie onze complete verklarende lijst van Spaanse fiscale termen.
Dien uw Modelo 210 in binnen 10 minuten
IberianTax is de eenvoudigste manier voor niet-ingezeten eigenaren om aan de regels van de Spaanse Belastingdienst te voldoen. Wij zijn officiële samenwerkingspartner van de Agencia Tributaria en hebben meer dan 25.000 Modelo 210-aangiften voltooid voor klanten in meer dan 80 landen.
✓ Beschikbaar in het Engels, Duits, Frans en Spaans
✓ Vanaf € 34,95 per eigenaar — geen verborgen kosten
✓ 4,9/5 op Google (876 beoordelingen)
✓ Automatische jaarlijkse aangifte beschikbaar
✓ Herinneringen voor de termijnen, zodat u nooit een jaar mist