Spanje overweegt 10% btw op alle toeristische verhuur: wat niet-ingezeten eigenaars moeten weten
October 9, 2026
Belangrijk (update, 9 oktober 2026): deze maatregel is inmiddels goedgekeurd. Het Real Decreto-ley 29/2026 voert vanaf 1 december 2026 10% btw in op de verhuur van gemeubileerde woningen voor maximaal 30 nachten per gast (niet op alle toeristische verhuur). Lees wat er voor u verandert in ons artikel Nieuw woningdecreet in Spanje: wat verandert er voor niet-ingezeten eigenaren.
Spanje bereidt een belastingwijziging voor die gevolgen kan hebben voor duizenden eigenaars die hun woning aan toeristen verhuren. De regering werkt aan een hervorming waarbij 10% btw zou gelden voor alle toeristische verhuur, ook voor verhuur die momenteel geen hotelachtige diensten aanbiedt.
Het initiatief maakt deel uit van een breder pakket maatregelen dat gericht is op het beperken van de groei van toeristische accommodatie en het beschermen van het aanbod aan woonruimte, al ligt de parlementaire behandeling ervan momenteel stil.
Hoe dan ook zou dit een grote verandering betekenen ten opzichte van het huidige systeem, waarin veel particuliere verhuurders zonder enige btw opereren. Hieronder leest u wat er tot nu toe bekend is, wat dit voor u als niet-ingezeten eigenaar concreet betekent, en waarom u deze nieuwe btw niet moet verwarren met het Modelo 210 dat u al jaarlijks indient.
Kort antwoord
- De Spaanse regering werkt aan een hervorming die elke vorm van toeristische verhuur zou belasten met 10% btw, door deze te behandelen als een economische activiteit.
- Het is nog geen wet. Het gaat om een voorstel binnen een breder woningpakket, waarvan de behandeling is opgeschort wegens gebrek aan politieke steun.
- Vandaag de dag is toeristische verhuur zonder hotelachtige diensten vrijgesteld van btw, en het tarief van 10% geldt alleen als diensten zoals schoonmaak of receptie tijdens het verblijf worden aangeboden. Met de hervorming zou de btw van 10% gelden voor alle toeristische verhuur, ongeacht of er extra diensten worden aangeboden.
- Deze btw staat los van het Modelo 210 (de aangifte inkomstenbelasting voor niet-ingezetenen). Dit zijn twee afzonderlijke verplichtingen, die beide tegelijk op u van toepassing kunnen zijn.
- Tot de hervorming is goedgekeurd, moet u uw aangiften precies zoals voorheen blijven indienen, inclusief uw Modelo 210.
Wat heeft de regering precies aangekondigd?
Het Spaanse ministerie van Huisvesting heeft bevestigd dat het wetgeving opstelt die kortetermijnverhuur aan toeristen (verblijven van minder dan 30 nachten) zou behandelen als een economische activiteit, onderworpen aan het verlaagde btw-tarief van 10%. Dit zou gelden voor alle toeristische verhuur, ongeacht of er hotelachtige diensten worden aangeboden. De maatregel maakt deel uit van een breder pakket woonhervormingen dat de regering in de loop van 2026 doorvoert, samen met andere maatregelen zoals hogere belastingen op vastgoedaankopen door niet-ingezetenen van buiten de EU en strengere sancties voor platforms die advertenties publiceren zonder geldige toeristische vergunning.
Het verklaarde doel van de regering is de winstgevendheid van toeristische verhuur te verminderen ten opzichte van langetermijnverhuur voor bewoning, tegen de achtergrond van woningtekorten in Spanjes grote steden en toeristische trekpleisters.
De tijdlijn is hier belangrijk: het voorstel wordt sinds 2025 besproken en het woningpakket werd in 2026 gepresenteerd, maar er is nog geen datum van inwerkingtreding bevestigd. Zolang het Congres geen definitieve wet heeft aangenomen, bestaat er geen nieuwe btw-verplichting voor eigenaars.
Hoe werkt de btw op toeristische verhuur vandaag?
Om de impact van de hervorming te begrijpen, is het nuttig om eerst het huidige systeem te begrijpen, zoals vastgelegd door de Spaanse belastingdienst (Agencia Tributaria):
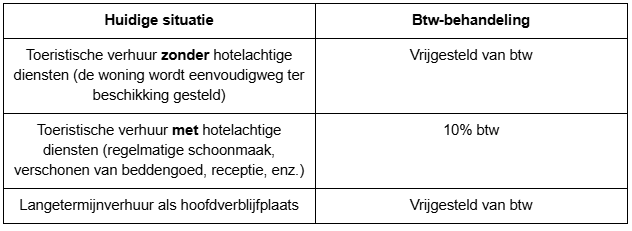
Wat beschouwt de Agencia Tributaria als "hotelachtige diensten"? Volgens de criteria van de Agencia Tributaria moeten dit diensten zijn die vergelijkbaar zijn met die van de hotelbranche, verleend gedurende het hele verblijf van de gast, en niet alleen bij in- of uitchecken. Bijvoorbeeld:
- Doorlopende receptie en gastenondersteuning
- Regelmatige schoonmaak van het interieur van de woning (niet alleen bij aankomst of vertrek)
- Regelmatige verschoning van beddengoed en handdoeken
- Aanvullende diensten zoals wasservice, bagageopslag of catering
Daarentegen maakt een eenmalige schoonmaakbeurt bij in- en uitchecken, of het onderhoud van de gemeenschappelijke ruimtes van het gebouw, de verhuur voor btw-doeleinden niet tot een hotelachtige activiteit.
Wat zou er veranderen door de hervorming?
Als het voorstel wordt goedgekeurd zoals het nu is opgesteld, zou het bestaande systeem verdwijnen en vervangen worden door een veel eenvoudigere regel, al is die voor de meeste eigenaars duurder:
- Alle toeristische verhuur van minder dan 30 nachten zou onderworpen worden aan 10% btw, ongeacht of hotelachtige diensten worden aangeboden.
- De huidige vrijstelling voor verhuur zonder hotelachtige diensten zou vervallen. Het tarief van 10%, dat nu alleen geldt als er hotelachtige diensten worden aangeboden, zou worden uitgebreid naar alle toeristische verhuur.
- Voor btw-doeleinden zouden eigenaars behandeld worden als uitoefenaars van een bedrijfsactiviteit, met alle gevolgen van dien: registratie als zelfstandige (Modelo 036), facturen uitreiken, periodieke btw-aangiften indienen (Modelo 303) en administratie bijhouden gedurende minstens 4 jaar.
- In ruil daarvoor zouden eigenaars de btw kunnen aftrekken die betaald is over uitgaven die rechtstreeks verband houden met de activiteit (nutsvoorzieningen, beheer, onderhoud, enz.).
In de praktijk zou dit betekenen dat een toeristisch appartement tegen hetzelfde btw-tarief belast wordt als een hotel (10%), ook als het geen andere diensten aanbiedt dan de accommodatie zelf.
Waarom is het zo belangrijk om btw en Modelo 210 uit elkaar te houden?
Dit is waarschijnlijk het punt dat de meeste verwarring veroorzaakt bij niet-ingezeten eigenaars, en ook de reden om dit nieuws rustig te lezen.
Btw en Modelo 210 zijn twee volledig verschillende belastingen, die beide tegelijk op u van toepassing kunnen zijn:
- Btw is een indirecte belasting op de accommodatiedienst zelf. Als de hervorming wordt goedgekeurd, zou de eigenaar de 10% moeten aanrekenen op de prijs die de gast betaalt en deze moeten afdragen aan de Agencia Tributaria.
- Modelo 210 is de directe belasting die u vandaag al betaalt als niet-ingezetene over de winst uit de verhuur van uw woning in Spanje (toegerekend inkomen als u niet verhuurt, of huurinkomsten als u wel verhuurt).
Met andere woorden: zelfs als u in de toekomst btw aan uw gasten zou moeten aanrekenen, zou u nog steeds jaarlijks uw huurinkomsten via het Modelo 210 moeten aangeven, precies zoals u nu doet. Het een vervangt het ander niet.
Praktijkvoorbeeld
Stel u Sarah voor, woonachtig in Duitsland, eigenaar van een appartement aan de Costa del Sol dat ze het hele jaar door op Airbnb aanbiedt, zonder schoonmaak tijdens het verblijf zelf aan te bieden (alleen bij in- en uitchecken).
Huidige situatie (vóór de hervorming):
- Haar verhuur is vrijgesteld van btw, omdat ze geen hotelachtige diensten aanbiedt.
- Elk jaar moet ze haar huurinkomsten aangeven via het Modelo 210, waarbij ze 19% belasting betaalt over de nettowinst (als EU-ingezetene kan ze kosten aftrekken zoals nutsvoorzieningen, gemeenschapskosten, IBI of beheerkosten).
- Als de woning niet het hele jaar verhuurd was en er leegstandsperiodes waren, moet Sarah ook toegerekend inkomen aangeven voor de niet-verhuurde dagen, via een afzonderlijk Modelo 210, gebaseerd op de kadastrale waarde van de woning.
Toekomstige situatie (als de hervorming wordt goedgekeurd):
- Sarah zou zich moeten registreren als ondernemer voor btw-doeleinden en 10% extra moeten aanrekenen op de prijs van elk verblijf, ook al biedt ze geen hotelachtige diensten aan. Als haar tarief bijvoorbeeld € 100 per nacht was, zou ze € 110 per nacht moeten factureren (of een deel van die verhoging zelf moeten dragen om concurrerend te blijven ten opzichte van andere accommodaties).
- Ze zou driemaandelijkse btw-aangiften (Modelo 303) moeten indienen, plus een jaarlijkse samenvattende aangifte, en voor elke boeking een factuur moeten uitreiken.
- Ze zou nog steeds elk jaar haar Modelo 210 indienen, precies zoals voorheen, aangezien de hervorming deze verplichting niet opheft: ze voegt de btw enkel toe als extra laag.
Dit voorbeeld toont aan waarom het zo belangrijk is te begrijpen dat het gaat om twee afzonderlijke, cumulatieve verplichtingen.
Veelgemaakte fouten om te vermijden
- Ervan uitgaan dat de hervorming al van kracht is. Op dit moment blijft het een wetgevend voorstel; er bestaat vandaag geen nieuwe btw-verplichting voor toeristische verhuur.
- Btw verwarren met Modelo 210. Dit zijn verschillende belastingen, die afzonderlijk worden beheerd en beide tegelijk kunnen gelden.
- Stoppen met het aangeven van toegerekend inkomen of huurinkomsten omdat "er een wijziging wordt besproken". Tot een nieuwe wet is aangenomen, blijven uw huidige verplichtingen ongewijzigd.
- Niet controleren of u al hotelachtige diensten aanbiedt. Als u momenteel regelmatige schoonmaak, verschoning van beddengoed of receptie aanbiedt, moet u mogelijk nu al het btw-tarief van 10% toepassen. De hervorming zou datzelfde tarief van 10% uitbreiden naar alle toeristische verhuur, ook zonder deze diensten.
Wat moet u ondertussen doen?
- Blijf uw Modelo 210 normaal indienen, voor toegerekend inkomen of huurinkomsten, afhankelijk van uw huidige situatie.
- Controleer of uw verhuur hotelachtige diensten omvat, om te bepalen of u vandaag al 10% btw zou moeten toepassen.
- Neem nog geen drastische beslissingen (zoals prijsverhogingen of het wijzigen van uw bedrijfsmodel) totdat er een definitieve wettekst is en een bevestigde datum van inwerkingtreding.
- Raadpleeg een specialist zodra de hervorming vordert, om te begrijpen hoe u btw moet aanrekenen en hoe dit uw specifieke rendement beïnvloedt.
Veelgestelde vragen
Is de 10% btw op alle toeristische verhuur al van kracht?
Nee. Het gaat om een regeringsvoorstel binnen een breder pakket van woonhervormingen, en er is nog geen datum van inwerkingtreding bevestigd. Op dit moment geldt het tarief van 10% alleen voor toeristische verhuur met hotelachtige diensten.
Wat is het verschil tussen btw en Modelo 210?
Btw wordt geheven op de accommodatiedienst en betaald door de gast (de eigenaar int deze enkel en draagt ze af). Modelo 210 belast de winst die u maakt als niet-ingezeten eigenaar, en u betaalt deze rechtstreeks, elk jaar. Het zijn afzonderlijke, met elkaar verenigbare verplichtingen.
Moet ik nu al btw aan mijn gasten aanrekenen?
Nee, tenzij u al hotelachtige diensten aanbiedt (regelmatige schoonmaak, verschoning van beddengoed, receptie), in welk geval het btw-tarief van 10% al geldt volgens de huidige regels. Als de hervorming wordt goedgekeurd, zou de 10% gelden voor alle toeristische verhuur, met of zonder deze diensten.
Heeft deze hervorming gevolgen voor langetermijnverhuur?
Nee. Het voorstel richt zich op korte verblijven (toeristische verhuur), doorgaans minder dan 30 nachten. Een woning verhuren als hoofdverblijfplaats blijft vrijgesteld van btw.
Als de hervorming wordt goedgekeurd, hoef ik dan geen Modelo 210 meer in te dienen?
Nee. Het Modelo 210 blijft verplicht om uw huurinkomsten of toegerekend inkomen als niet-ingezetene aan te geven, ongeacht of u ook btw moet beheren.
Mis geen enkele wijziging in de belasting op uw toeristische verhuur
Deze hervorming bevindt zich nog in de voorstelfase, maar het is de moeite waard om ze op de voet te volgen, want ze zou de winstgevendheid van uw toeristische verhuur in Spanje kunnen veranderen. Ondertussen is het belangrijkste om uw huidige verplichtingen op orde te houden: het Modelo 210 en de jaarlijkse indiening ervan.
Bij IberianTax helpen we u om uw Modelo 210 eenvoudig en zonder verrassingen in te dienen, en houden we u op de hoogte van de ontwikkelingen rond deze btw-hervorming. Maak uw gratis account aan en laat uw belastingverplichtingen als niet-ingezetene in goede handen achter.