Modelo 210 förklarat: komplett guide 2026 för icke-bosatta
September 23, 2026
Om du äger en bostad i Spanien men bor utomlands har du en årlig skatteskyldighet som heter Modelo 210, den viktigaste deklarationen för icke-bosatta i Spanien.
De flesta icke-bosatta ägare upptäcker den på den hårda vägen, ofta flera år efter köpet och ibland först när de ska sälja och en notarie ställer obekväma frågor. Den här enda blanketten står i centrum för det spanska systemet för icke-bosatta, och det är viktigt att göra rätt: missar du den kan det leda till förseningstillägg, ränta och problem den dag du säljer.
Den här guiden förklarar exakt vad Modelo 210 är, de tre olika sätt den gäller fastighetsägare på, hur skatten beräknas (med räkneexempel), när du ska deklarera och de enklaste sätten att göra det. Den är skriven på enkelt språk för icke-bosatta ägare som inte talar spanska och aldrig har haft med den spanska skattemyndigheten att göra.
Kort definition: Modelo 210 är den blankett icke-bosatta använder för att deklarera inkomster som tjänats in i Spanien. För fastighetsägare omfattar det tre saker: schablonintäkt på bostäder för eget bruk, hyresintäkter från uthyrda bostäder och kapitalvinst vid försäljning. Deklarationerna för schablonintäkt och hyresintäkter är årliga. Kapitalvinst ska deklareras inom ungefär fyra månader från tillträdet.
Det viktigaste i korthet
- Modelo 210 lämnas in av alla som äger en bostad i Spanien utan att ha skatterättslig hemvist där, även om bostaden står tom eller bara används på semestern.
- Det finns tre typer av Modelo 210 för fastighetsägare: schablonintäkt, hyresintäkter och kapitalvinst. Var och en har sin egen frist.
- Skattesatsen är 19 % för personer bosatta i EU, EES, Island, Liechtenstein och Norge och 24 % för personer bosatta utanför EU (inklusive Storbritannien sedan brexit).
- Skatten är självdeklarerad: den spanska skattemyndigheten skickar ingen räkning. Ansvaret för att deklarera är helt och hållet ditt.
- Delägare deklarerar var för sig. Ett gift par som äger 50/50 behöver lämna två deklarationer.
- Den spanska skattemyndigheten kan kräva in upp till fyra års obetald skatt plus förseningstillägg och ränta.
1. Vad är Modelo 210
Modelo 210 är den officiella blankett som används för att deklarera och betala skatt för icke-bosatta i Spanien (på spanska Impuesto sobre la Renta de no Residentes, förkortat IRNR). Den administreras av den spanska skattemyndigheten Agencia Tributaria, även känd som AEAT eller Hacienda.
Blanketten finns eftersom Spanien beskattar inkomster som uppstår inom landets gränser, oavsett var mottagaren bor. Bor du i Manchester, München eller Amsterdam men äger en lägenhet i Málaga är hyran du får in från den lägenheten – eller till och med den teoretiska hyra Spanien antar att du får när du använder den själv – skattepliktig i Spanien.
Det är därför Modelo 210 överraskar så många utländska ägare. De flesta räknar med att betala den kommunala fastighetsskatten IBI, men väldigt få får veta att det finns en separat nationell skatt ovanpå den. IBI och Modelo 210 är helt skilda skyldigheter, som betalas till olika myndigheter, på olika datum och beräknas på olika sätt. Båda är obligatoriska för icke-bosatta ägare. Vi förklarar skillnaderna i detalj i vår guide om IBI och skatten för icke-bosatta.
I praktiken är den vanligaste varianten av Modelo 210 den för schablonintäkt – den tänkta hyra Spanien antar att du får från en bostad du äger privat, även när ingen faktisk hyra betalas. Vi förklarar alla tre varianterna längre ned.
2. Vem ska lämna in Modelo 210
Du måste lämna in Modelo 210 om allt detta stämmer:
- Du äger (helt eller delvis) en fastighet i Spanien.
- Du vistas färre än 183 dagar per år i Spanien.
- Du har inte skatterättslig hemvist i Spanien enligt något annat kriterium (till exempel att din make eller maka och dina minderåriga barn bor i Spanien, eller att dina huvudsakliga ekonomiska intressen finns i Spanien).
Uppfyller du dessa villkor måste du lämna in Modelo 210 varje år, oavsett om du hyr ut bostaden, låter den stå tom, använder den två sommarveckor eller aldrig besöker den alls.
Samägande
Om en bostad har fler än en ägare lämnar varje ägare en egen Modelo 210 för sin andel. Ett brittiskt par som äger en lägenhet i Marbella 50/50 måste lämna två separata deklarationer varje år och redovisa 50 % av taxeringsvärdet var. Detsamma gäller syskon som ärver en bostad tillsammans, affärspartner eller andra former av samägande.
Garage, förråd och andra sekundära objekt
Om du äger en garageplats, ett förråd (trastero) eller någon annan separat registrerad enhet behandlas var och en som en egen fastighet och kräver en egen Modelo 210 – även om den ligger i samma byggnad som din lägenhet. Detta är en av de mest förbisedda skyldigheterna.
3. De viktigaste typerna av Modelo 210 för fastighetsägare
De flesta förklaringar av Modelo 210 klumpar ihop allt i en kategori, vilket skapar förvirring. I själva verket finns det tre olika situationer där en fastighetsägare lämnar in blanketten, och var och en har sina egna regler, frister och beräkningssätt.
Schablonintäkt (den vanligaste)
Detta är den variant de flesta icke-bosatta fastighetsägare möter. Spansk skattelagstiftning utgår från att ägandet av ett fritidsboende i Spanien ger dig en förmån som motsvarar en tänkt hyresintäkt, även om du aldrig hyr ut bostaden. Denna antagna inkomst kallas renta imputada.
Du måste lämna en Modelo 210 för schablonintäkt om din bostad:
- används privat (för semester, helger eller annat som inte är uthyrning), eller
- står tom hela eller delar av året.
Den lämnas in en gång om året, och sista dag är den 31 december året efter beskattningsåret. För beskattningsåret 2025 är sista dag den 31 december 2026.
Läs mer på vår sida om schablonintäkt.
Hyresintäkter
Om du hyr ut din bostad – oavsett om det är ett långtidskontrakt, korttidsuthyrning via Airbnb eller Booking, eller en blandning – måste du deklarera hyresintäkterna på Modelo 210.
Sedan 2024 deklareras hyresintäkter årligen i stället för kvartalsvis. För beskattningsåret 2025 var fristen mellan den 1 och 20 januari 2026. Från och med beskattningsåret 2026 gäller en ny deklarationsperiod: hyresintäkter ska deklareras mellan den 1 och 20 april året efter. Det innebär att hyresintäkter för 2026 ska deklareras mellan den 1 och 20 april 2027.
Viktigt: om du bara hyrde ut bostaden under en del av året måste du också lämna en deklaration för schablonintäkt för de dagar bostaden inte var uthyrd. Många ägare missar den andra deklarationen och redovisar bara uthyrningen.
Alla detaljer finns på vår sida om hyresintäkter.
Kapitalvinst (vid försäljning)
När du säljer en spansk bostad som icke-bosatt händer två saker:
- Köparen är enligt lag skyldig att hålla inne 3 % av försäljningspriset och betala in det direkt till den spanska skattemyndigheten med Modelo 211. Det är en betalning à conto mot din slutliga skatt.
- Från försäljningsdagen har du fyra månader på dig att lämna en Modelo 210 där du deklarerar kapitalvinsten (eller förlusten), betalar eventuellt återstående belopp eller – om din faktiska skatt var lägre än de 3 % som hölls inne – begär återbetalning.
Många icke-bosatta har rätt till återbetalning men begär den aldrig eftersom de inte visste att fristen fanns.
Se vår sida om kapitalvinstskatt för hela processen.
4. Så beräknas skatten (med räkneexempel)
Detta är avsnittet som de flesta andra guider antingen får fel eller förenklar för mycket. Den faktiska beräkningen beror på fyra variabler:
- Bostadens taxeringsvärde (valor catastral) – som du hittar på din IBI-avi.
- Schablonprocenten – antingen 1,1 % eller 2 %, beroende på om din kommun har omprövat taxeringsvärdena under de senaste tio åren.
- Landet där du har din skatterättsliga hemvist – det avgör om du betalar 19 % eller 24 %.
- Antalet dagar du ägde bostaden och om den var uthyrd under året.
Formeln för schablonintäkt är:
Skatt att betala = taxeringsvärde × schablonprocent × skattesats × (ägda dagar / 365)
För ett helt års ägande och eget bruk förenklas den till: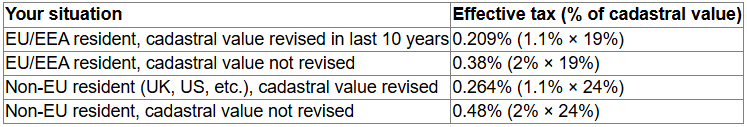
Räkneexempel 1: tysk ägare, omprövat taxeringsvärde
Klaus och Petra, bosatta i München, äger tillsammans en lägenhet i Valencia med ett taxeringsvärde på 100 000 €. Valencia omprövade sina taxeringsvärden 2018, så schablonsatsen 1,1 % gäller. De använder bostaden enbart för semester.
Varje ägare deklarerar 50 % av taxeringsvärdet: 50 000 €
Skatteunderlag: 50 000 € × 1,1 % = 550 €
Skattesats (bosatt i EU): 19 %
Skatt per ägare: 550 € × 19 % = 104,50 €
Sammanlagd skatt för hushållet: 209 €
Räkneexempel 2: brittisk ägare, ingen nyligen gjord omprövning
David, bosatt i London, äger en villa i en liten andalusisk kommun där taxeringsvärdena senast omprövades 2008. Taxeringsvärdet är 180 000 €. Han använder bostaden själv.
Schablonsats: 2 % (ingen nyligen gjord omprövning)
Skatteunderlag: 180 000 € × 2 % = 3 600 €
Skattesats (utanför EU sedan brexit): 24 %
Skatt att betala: 3 600 € × 24 % = 864 €
Räkneexempel 3: både uthyrning och eget bruk
Marie, bosatt i Paris, äger en lägenhet i Barcelona (taxeringsvärde 120 000 €, omprövat 2019). Hon hyrde ut den i 200 dagar under 2025 för 1 200 € i månaden och använde den själv de återstående 165 dagarna.
Hon måste lämna två deklarationer:
A) Deklaration av hyresintäkter (inlämnad 1–20 januari 2026)
- Bruttohyresintäkt: 200 dagar × 40 €/dag = 8 000 € (ett dagsbelopp används för att illustrera)
- Avdragsgilla kostnader (bosatt i EU): IBI, samfällighetsavgifter, försäkring, bolåneränta, avskrivning, driftkostnader — vi antar 2 000 € i avdragsgilla kostnader fördelade på uthyrningsperioden
- Skattepliktig inkomst: 8 000 € – 2 000 € = 6 000 €
- Skatt att betala: 6 000 € × 19 % = 1 140 €
B) Deklaration av schablonintäkt (inlämnad senast 31 december 2026)
- Skatteunderlag: 120 000 € × 1,1 % × (165 / 365) = 596,71 €
- Skatt att betala: 596,71 € × 19 % = 113,37 €
- Sammanlagda Modelo 210-skyldigheter för året: 1 253,37 €
Vill du slippa räkna själv
Använd vår kostnadsfria Modelo 210-kalkylator för att direkt få en uppskattning utifrån ditt faktiska taxeringsvärde och ditt hemland. Det tar under en minut och kräver ingen registrering.
5. Deklarationsfrister för 2026
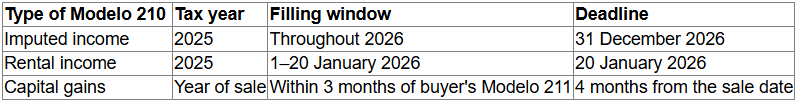
Viktigt om autogirobetalningar: om du betalar med domiciliación (autogiro) måste du lämna in minst fem arbetsdagar före fristen så att banken hinner behandla betalningen. För fristen den 31 december för schablonintäkt rekommenderar vi att du deklarerar senast i mitten av december för att undvika strul kring helgdagarna.
6. Det här behöver du för att deklarera Modelo 210
För att förbereda din deklaration behöver du:
- Ditt NIE-nummer (Número de Identificación de Extranjero): det spanska skatteregistreringsnumret för utländska personer som utfärdades när du köpte bostaden.
- Din IBI-avi: utfärdas årligen av kommunen. Den innehåller ditt taxeringsvärde och din referencia catastral. Hittar du den inte kan du också få taxeringsvärdet från Catastros onlineportal.
- Din ägarandel: hur stor procent av bostaden du äger.
- Adressen till bostaden i Spanien.
- Ett bankkonto för betalningen (ett spanskt konto eller SEPA-konto är att föredra för autogiro; utländska konton godtas också men med extra steg).
- För hyresintäkter: underlag för uthyrningsperioder, mottagna bruttointäkter och avdragsgilla kostnader med fakturor.
- För kapitalvinst: ditt köpekontrakt (escritura), försäljningshandlingen, underlag för förbättringsarbeten, notarie- och juristarvoden samt köparens kvitto på Modelo 211.
Frivilligt men rekommenderat: ett hemvistintyg från skattemyndigheten i ditt hemland. Det är nödvändigt om du vill göra EU- eller EES-avdrag på hyresintäkter, och praktiskt om Hacienda någon gång ifrågasätter din skatterättsliga hemvist.
7. Så deklarerar du Modelo 210: tre alternativ jämförda
Du har tre realistiska alternativ för att deklarera Modelo 210. Varje alternativ har sina för- och nackdelar när det gäller kostnad, tid och risk.
Alternativ 1 – deklarera själv via AEAT
Tekniskt möjligt om du har ett spanskt certificado digital (digitalt certifikat) eller Cl@ve PIN. Skattemyndighetens onlineportal stöder Modelo 210, men den är på spanska, blanketten har över 60 fält och beräkningen är ditt ansvar. Vi rekommenderar inte detta för den som deklarerar för första gången eller känner sig osäker på spansk skatteterminologi.
Alternativ 2 – anlita en spansk gestor eller jurist
Den traditionella vägen. En gestoría eller specialiserad jurist sköter allt, inklusive inlämningen åt dig med sitt eget digitala certifikat. Kostnaden ligger normalt mellan 100 € och 250 € per deklaration och ägare, och du behöver samordna via e-post, post eller på plats. Det är pålitligt men dyrt – särskilt för par (två deklarationer) eller ägare med flera bostäder.
Alternativ 3 – deklarera online med IberianTax
En guidad onlineplattform byggd särskilt för icke-bosatta fastighetsägare. Du svarar på enkla frågor på ditt eget språk, systemet räknar ut skatten och vi lämnar in direkt till AEAT som officiell samarbetspartner. Från 34,95 € per ägare. Ingen spanska krävs, ingen programvara att installera, ingen tid att boka. Vi har hittills genomfört över 25 000 inlämningar och har betyget 4,9/5 på Google från fler än 1 000 recensenter.
Börja din Modelo 210 med IberianTax →
8. Vad händer om du inte deklarerar (straffavgifter förklarade)
Den spanska skattemyndigheten kan gå efter uteblivna Modelo 210-deklarationer fyra år tillbaka i tiden (preskriptionstiden). Straffavgifterna beror på om du själv träder fram eller om AEAT upptäcker bristen först.
Om du deklarerar frivilligt innan AEAT kontaktar dig
Du betalar ett förseningstillägg på mellan 1 % och 15 % utöver skatten, plus ränta om förseningen överstiger tolv månader. Exakt procentsats beror på hur sent du deklarerar:
- Upp till 1 månad för sent: 1 %
- Varje ytterligare månad: +1 % (upp till högst 12 % vid 12 månader)
- Efter 12 månader: 15 % + ränta från månad 13 och framåt
Dessa tillägg sätts ned med ytterligare 25 % om du betalar inom den frist som anges i beslutet.
Om AEAT kontaktar dig först
Då blir det böter i stället för förseningstillägg, och de är betydligt högre – vanligtvis mellan 50 % och 150 % av den skatt som ska betalas, beroende på hur allvarligt fallet är, uppsåt och tidigare historik.
Andra konsekvenser
Utöver böter kan obetald Modelo 210 leda till:
- Att AEAT drar det obetalda beloppet direkt från ditt bankkonto (utmätning).
- Problem vid försäljningen: köparens jurist kontrollerar att skatterna är skötta, och obetald skatt dras av från 3 %-retentionen (eller blockerar försäljningen helt om skulden är stor).
- Komplikationer vid arv när bostaden så småningom går vidare till dina arvingar.
Läs mer i vårt inlägg om följderna av att inte lämna in Modelo 210.
9. Nyheter du behöver känna till (2024–2026)
Reglerna för icke-bosatta i Spanien har förändrats påtagligt de senaste två åren. Läser du äldre guider kan följande punkter vara inaktuella.
Årlig deklaration av hyresintäkter ersätter kvartalsvis (gäller från 2024)
Fram till 2023 måste icke-bosatta som hyrde ut sin bostad lämna Modelo 210 kvartalsvis (april, juli, oktober, januari). Sedan beskattningsåret 2024 är detta förenklat till en enda årlig inlämning mellan den 1 och 20 januari året efter. Från och med beskattningsåret 2026 gäller dock en ny deklarationsperiod: hyresintäkter ska deklareras mellan den 1 och 20 april året efter. Det innebär att hyresintäkter för 2026 ska deklareras mellan den 1 och 20 april 2027. Fristerna för kapitalvinst är oförändrade.
EU-tryck kring schablonintäkten (juni 2025)
Europeiska kommissionen har formellt ifrågasatt den spanska regeln om att icke-bosatta ska betala skatt på schablonintäkt för bostäder de använder själva, med motiveringen att personer bosatta i Spanien inte beskattas på samma sätt för sin permanentbostad. I april 2026 gäller regeln fortfarande och du måste fortsätta att deklarera. Om Spanien tvingas ändra lagen kan skattskyldiga dock så småningom få möjlighet att begära återbetalning för tidigare år. Vi följer detta noga.
Avdrag för uthyrning utanför EU (dom i juli 2025)
En vägledande dom från den spanska nationella domstolen (Audiencia Nacional) i juli 2025 slog fast att även personer bosatta utanför EU kan dra av kostnader för uthyrning vid beräkningen av IRNR – en rätt som tidigare var förbehållen personer bosatta i EU/EES. Det är särskilt betydelsefullt för brittiska ägare efter brexit, som förlorade EU-fördelarna 2021. Hur domen ska tillämpas håller fortfarande på att klarläggas; den har överklagats och måste bekräftas av Spaniens högsta domstol. Vi rekommenderar att du kontrollerar den senaste vägledningen innan du deklarerar.
Skattemyndighetens datamatchning har skärpts
AEAT samkör nu uppgifter från elbolag, teleoperatörer, banker, plattformar för korttidsuthyrning (Airbnb, Booking) och det lokala Catastro för att hitta icke-bosatta som äger bostad men inte deklarerar Modelo 210. Den gamla inställningen att ingen kommer att märka något är inte längre realistisk.
Nya frister och en reviderad Modelo 210-blankett
Fristen för skatt på hyresintäkter har ändrats för beskattningsåret 2026. Det som tidigare skulle lämnas in senast den 20 januari 2027 ska nu lämnas in mellan den 1 och 20 april 2027, vilket ger fastighetsägare mer tid att förbereda sig.
Parallellt med detta har blanketten Modelo 210 uppdaterats. Deklarationer som lämnas in från 2027 och framåt måste innehålla ägarandel, antal dagar bostaden varit uthyrd eller använd privat och en specificerad uppdelning av uthyrningskostnaderna per kategori – uppgifter som ger Agencia Tributaria mer exakt underlag för kontroll. Deklarerar du med IberianTax tillämpas dessa ändringar automatiskt.
10. Landsspecifika noteringar
Storbritannien (efter brexit)
Sedan den 1 januari 2021 behandlas personer bosatta i Storbritannien som bosatta utanför EU i spanska skattesammanhang. Det innebär:
- Skattesatsen 24 % gäller (inte 19 %).
- Före 2025 kunde du inte dra av kostnader för uthyrning; domen i juli 2025 har nu öppnat den dörren, även om tillämpningen fortfarande håller på att klarläggas.
- Dubbelbeskattningsavtalet mellan Storbritannien och Spanien gäller fortfarande och hindrar att du beskattas två gånger för samma inkomst.
Tyskland
Personer bosatta i Tyskland omfattas av EU-satsen 19 % och fulla avdrag för uthyrning. Dubbelbeskattningsavtalet mellan Tyskland och Spanien gör att du kan räkna av betald spansk skatt mot din tyska inkomstskatt. Spara en kopia av ditt spanska justificante de presentación (inlämningsbevis) till din tyska deklaration.
Frankrike
Personer bosatta i Frankrike omfattas också av satsen 19 % och avdrag för uthyrning. Dubbelbeskattningsavtalet mellan Frankrike och Spanien gäller. Franska skattebetalare som hyr ut en spansk bostad måste redovisa uthyrningen i sin franska déclaration des revenus (blankett 2047), men med en skattereduktion som motsvarar den franska skatten på inkomsten, vilket i praktiken undanröjer dubbelbeskattning.
Nederländerna
Personer bosatta i Nederländerna betalar EU-satsen 19 % och får avdrag för uthyrning. Dubbelbeskattningsavtalet mellan Nederländerna och Spanien ger Spanien den primära beskattningsrätten till fastighetsinkomster, vilket innebär att den spanska skatten dras av fullt ut när du deklarerar i Box 3 i Nederländerna.
Norden (Sverige, Norge, Finland, Danmark)
Alla fyra nordiska länderna behandlas som EU/EES i spanska sammanhang (Norge via EES-medlemskapet). Satsen 19 % gäller och avdrag för uthyrning är tillåtna. Varje land har ett dubbelbeskattningsavtal med Spanien som ger lättnad från dubbelbeskattning.
11. Vanliga misstag att undvika
Efter 25 000 inlämningar ser vi samma handfull fel om och om igen:
- Att inte deklarera för att bostaden står tom. Schablonintäkten gäller oavsett användning. En tom lägenhet utlöser ändå Modelo 210.
- Att glömma garaget och förrådet. Varje separat registrerad enhet behöver en egen deklaration.
- Att lämna en deklaration för ett par. Delägare deklarerar var för sig, var och en för sin andel.
- Att använda marknadsvärdet i stället för taxeringsvärdet. Skatteunderlaget är taxeringsvärdet, som oftast är 30–50 % lägre än det du betalade.
- Att blanda ihop hyresintäkter och schablonintäkt. Hyrde du ut under en del av året ska du deklarera båda: en för uthyrningsdagarna och en för dagarna med eget bruk.
- Att missa återbetalningen av 3 %-retentionen. Säljare betalar ofta för mycket genom innehållandet och begär aldrig tillbaka mellanskillnaden. Du har tre månader från köparens Modelo 211 på dig att lämna in din egen deklaration.
- Att tro att IBI räcker. IBI är en kommunal skatt. Modelo 210 är en separat nationell skatt. Båda krävs.
- Att deklarera för nära fristen. Autogirobetalningar behöver minst fem arbetsdagar för att gå igenom, och december är särskilt riskabelt på grund av helgdagarna.
12. Vanliga frågor
Måste jag deklarera Modelo 210 om jag aldrig besöker min spanska bostad
Ja. Skyldigheten bygger på ägandet, inte på användningen. En helt tom bostad utlöser ändå skatt på schablonintäkt varje år du äger den.
Vad är skillnaden mellan Modelo 210 och IBI
IBI är en kommunal skatt som betalas till din kommun, ungefär som den brittiska council tax. Modelo 210 är en nationell skatt som betalas till den spanska skattemyndigheten. Båda krävs av icke-bosatta ägare. Vi går igenom skillnaderna i detalj i vår guide om IBI och Modelo 210.
Kan jag deklarera Modelo 210 själv utan digitalt certifikat
Tekniskt sett ja, genom att lämna in en pappersdeklaration på en spansk bank. I praktiken är det besvärligt från utlandet. De flesta icke-bosatta använder antingen ett digitalt certifikat, ett ombud som har ett, eller en auktoriserad samarbetspartner som IberianTax.
Vilket är det billigaste sättet att deklarera Modelo 210
Att deklarera via IberianTax börjar på 34,95 € per ägare och år, långt under de 100–250 € som är vanligt hos gestorías och jurister. Att göra det själv via AEAT är tekniskt sett gratis, men kräver goda kunskaper i spanska och ett digitalt certifikat.
Vad räknas som mitt hemvistland för Modelo 210
Det land där du anses ha skatterättslig hemvist enligt det landets egna regler, vanligtvis där du bor mer än 183 dagar per år eller där dina huvudsakliga ekonomiska intressen finns. Är du osäker kan skattemyndigheten i ditt hemland utfärda ett hemvistintyg som bekräftar detta.
Jag har inte deklarerat Modelo 210 på flera år. Vad ska jag göra
Lämna in de deklarationer som saknas frivilligt så snart du kan. AEAT kan kräva in upp till fyra års obetald skatt. Frivillig inlämning ger förseningstillägg på 1–15 %, mycket lägre än de böter på 50–150 % som gäller om AEAT upptäcker bristen först.
Behöver jag ett skatteombud i Spanien
Det krävs inte enligt lag i enkla fall, vilket gäller de flesta fastighetsägare. Det kan hjälpa om du får post på spanska. IberianTax agerar som din samarbetspartner vid inlämningen och sköter all kommunikation med AEAT åt dig.
Får jag alltid tillbaka 3 %-retentionen när jag säljer
Bara om din faktiska kapitalvinstskatt hamnar under de 3 % som hållits inne. Gör du liten eller ingen vinst har du troligen rätt till hel eller delvis återbetalning. Du måste lämna in Modelo 210 inom tre månader från köparens Modelo 211 för att begära den.
Får jag dra av bolåneränta från hyresintäkter
Ja om du är bosatt i EU/EES, och troligen ja även för personer bosatta utanför EU efter domen i juli 2025, även om tillämpningen fortfarande håller på att klarläggas. Lånet måste vara säkerställt i den spanska fastigheten.
Påverkar Modelo 210 min skatt i hemlandet
I regel inte, tack vare dubbelbeskattningsavtal mellan Spanien och de flesta länder. Den skatt du betalar i Spanien via Modelo 210 räknas vanligtvis av mot skatten i ditt hemland på samma inkomst. Spara en kopia av ditt inlämningsbevis till din deklaration i hemlandet.
Vad händer om jag säljer med obetald Modelo 210 kvar
Obetald skatt kommer fram under försäljningsprocessen och dras av från 3 %-retentionen. I allvarliga fall kan den blockera försäljningen helt. Det är mycket billigare att komma i fas med deklarationerna innan bostaden läggs ut till försäljning.
Kan IberianTax hantera flera bostäder eller flera år på en gång
Ja. Plattformen stöder flera bostäder, flera ägare och efterhandsdeklaration för tidigare år. Priset skalar med volymen.
13. Ordlista över spanska skattetermer
- AEAT / Agencia Tributaria / Hacienda — den spanska skattemyndigheten.
- Catastro — det spanska fastighetsregistret, som fastställer taxeringsvärden.
- Referencia catastral — den unika 20-teckenskod som identifierar din fastighet.
- Valor catastral — fastighetens officiella skattevärde, som används som underlag för skatten på schablonintäkt. Finns på din IBI-avi.
- Domiciliación bancaria — autogiro.
- EES / EEE — Europeiska ekonomiska samarbetsområdet (EU plus Island, Liechtenstein, Norge).
- IBI / Impuesto sobre Bienes Inmuebles — årlig kommunal fastighetsskatt.
- Renta imputada — den schablonintäkt Spanien antar för bostäder som inte hyrs ut.
- IRNR / Impuesto sobre la Renta de no Residentes — skatten för icke-bosatta (den skatt Modelo 210 deklarerar).
- Modelo 210 — blanketten som används för att deklarera IRNR.
- Modelo 211 — blanketten köparen lämnar in när 3 % hålls inne vid köp av bostad från en icke-bosatt.
- NIE / Número de Identificación de Extranjero — det skatteregistreringsnummer för utländska personer som krävs för alla deklarationer i Spanien.
- Plusvalía municipal — en separat kommunal skatt på markvärdeökningen vid försäljningen.
- 3 %-retention — det belopp köparen måste hålla inne och betala in till AEAT vid köp av fastighet från en icke-bosatt.
För hela listan, se vår kompletta spanska skatteordlista.
Deklarera din Modelo 210 på under 10 minuter
IberianTax är det enklaste sättet för icke-bosatta fastighetsägare att sköta sina skyldigheter mot den spanska skattemyndigheten. Vi är officiell samarbetspartner till Agencia Tributaria och har genomfört över 25 000 inlämningar av Modelo 210 för kunder i fler än 80 länder.
✓ Finns på engelska, tyska, franska och spanska
✓ Från 34,95 € per ägare — inga dolda avgifter
✓ 4,9/5 på Google (876 omdömen)
✓ Automatisk årlig inlämning finns tillgänglig
✓ Påminnelser om frister så att du aldrig missar ett år