Skatt för icke-bosatta i Spanien 2026: nyheter och nya tidsfrister
September 23, 2026
Icke-bosatta fastighetsägare i Spanien måste lämna in Modelo 210 varje år. Oavsett om du hyr ut din bostad eller inte, och även om den står tom, är du skyldig att deklarera den via Modelo 210 årligen.
Den här guiden ger en komplett översikt över icke-bosattas skatteskyldigheter i Spanien för beskattningsåret 2026 (som deklareras 2027), inklusive de nya tidsfristerna och den nya blanketten som införs genom Orden HAC/623/2026, samt övriga lagändringar som påverkar icke-bosatta fastighetsägare.
Vem måste lämna in deklarationen för icke-bosatta (Modelo 210)?
Alla icke-bosatta i Spanien som har inkomster på spanskt territorium måste deklarera dem via Modelo 210.
- Om du har inkomst av tjänst men inte äger någon fastighet bör du kontrollera dubbelbeskattningsavtalet mellan Spanien och ditt hemvistland för att undvika att betala skatt två gånger, innan du lämnar in din Modelo 210.
- Om du äger en fastighet måste alla icke-bosatta ägare lämna in minst en Modelo 210 per år för schablonintäkt, även om bostaden står tom eller bara används då och då. Om du hyr ut din bostad, oavsett om det är korttidsuthyrning eller långtidsuthyrning, krävs dessutom en årlig deklaration för hyresintäkter.
- Om du får utdelning från ett spanskt bolag och en högre källskattesats än den som anges i dubbelbeskattningsavtalet mellan Spanien och ditt skatterättsliga hemvistland har tillämpats, kan du begära återbetalning av det överskjutande beloppet via Modelo 210. Ansökningsfönstret öppnar 1 februari året efter utdelningen.
- Slutligen, om du säljer din bostad i Spanien, måste du deklarera den kapitalvinst eller kapitalförlust som uppstår inom fyra månader från försäljningen, också via Modelo 210.
Modelo 210 ska lämnas in separat och självständigt för varje beskattningsår, för varje inkomstslag och, när det gäller fastigheter, för varje ägare och varje fastighet, eftersom vart och ett av dessa moment kräver en egen deklaration till Agencia Tributaria.
Tidsfrister för beskattningsåret 2026 (deklareras 2027)
I och med att Orden HAC/623/2026 nu har trätt i kraft har tidsfristerna förändrats avsevärt jämfört med tidigare år.
Det här är datumen att hålla reda på för beskattningsåret 2026:
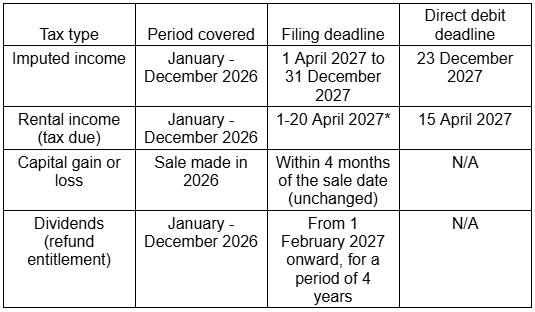
*Aprilfristen gäller när det finns skatt att betala. Om resultatet är noll eller negativt, eller om du ska få återbetalning, varierar tidsfristen; vi förklarar det i nästa avsnitt.
Denna ändring av datum är en av årets viktigaste nyheter: till och med beskattningsåret 2025 kunde både schablonintäkt och hyresintäkter deklareras från januari. Från och med 2026 flyttas båda tidsfristerna.
Skatteändringar som påverkar icke-bosatta fastighetsägare 2026
Den mest betydande förändringen för beskattningsåret 2026 kommer med Orden HAC/623/2026 (BOE, 23 juni 2026), som ändrar både tidsfristerna och själva blanketten Modelo 210.
Nya tidsfrister för hyresintäkter, beroende på deklarationens resultat
Det exakta datumet beror inte längre bara på beskattningsår och inkomstslag, utan också på om din deklaration leder till skatt att betala, ett nollresultat eller en återbetalning:
- Om det finns skatt att betala: den nya aprilfristen gäller, 1–20 april 2027. Om du betalar via autogiro är autogirofönstret 1–15 april.
- Om dina avdragsgilla kostnader överstiger dina intäkter och resultatet är noll eller negativt: den tidigare tidsfristen behålls, 1–20 januari 2027. För detta ändamål beaktas endast reparations- och underhållskostnader samt ränta på lån som tagits för att förvärva den uthyrda bostaden.
- Om resultatet är en återbetalning, vilket är vanligt när källskatt har innehållits (till exempel på hyresintäkter från kommersiella lokaler), öppnar fönstret 1 februari 2027.
Schablonintäkt: fönstret öppnar i april, inte i januari
Den sista dagen är fortfarande 31 december året efter, men från och med 2026 (som deklareras 2027) öppnar inlämningsfönstret först 1 april i stället för 1 januari. Om du betalar via autogiro är sista dagen fortfarande 23 december.
En ny Modelo 210-blankett från januari 2027
Från och med 1 januari 2027 måste varje Modelo 210 som lämnas in, oavsett vilket beskattningsår den avser, använda den nya versionen av blanketten.
Det här är nytt:
- Antal ägardagar eller uthyrningsdagar och ägarandel: blanketten kommer att fråga hur många dagar bostaden hyrdes ut (eller var tillgänglig för ditt eget bruk) och hur stor andel av bostaden du äger.
- Indikator för referencia catastral: ett nytt fält bekräftar om fastigheten har en referencia catastral, vilket gör det enklare för Agencia Tributaria att stämma av mot Catastros uppgifter.
- Ny bilaga för avdragsgilla hyreskostnader: kostnaderna ska inte längre deklareras som en enda totalsumma. Från 2027 måste de specificeras per kategori (ränta och reparationer, samfällighetsavgifter, el och vatten, försäkring, IBI, avskrivning, med flera).
Om du lämnar in din Modelo 210 med IberianTax behöver du inte oroa dig. Vi ser till att dina uppgifter automatiskt anpassas till det nya formatet.
Ny bilaga för utdelningar: gruppering och specifikation
Förordningen inför också förändringar för icke-bosatta som begär återbetalning av källskatt på utdelningar. Fram till nu fanns det, om du i din deklaration grupperade samtliga utdelningar från samma bolag under året, inget sätt att identifiera vilken del av källskatten som hörde till varje enskild utbetalning, vilket gjorde det svårare för Hacienda att granska dessa ansökningar.
Från och med nu måste du, när du väljer att gruppera utdelningar från samma bolag i din Modelo 210, fylla i en ny utdelningsbilaga som visar vilket belopp som hör till varje utbetalning under beskattningsåret. Bilagan gäller huvudsakligen värdepapper som handlas på officiella sekundärmarknader (spanska, inom EU eller i andra länder). I praktiken ger detta Agencia Tributaria bättre insyn i exakt varifrån varje deklarerad utdelning kommer, vilket snabbar upp, men också skärper, granskningen av återbetalningsansökningar.
Rättsliga frågor som kan påverka dig i framtiden
Utöver de regeländringar som redan godkänts finns det två öppna rättsliga fronter som kan påverka din beskattning de kommande åren: den ena avgörs i spanska domstolar, den andra ställer Spanien mot Europeiska kommissionen.
Avdrag för hyreskostnader prövas i Högsta domstolen
Icke-bosatta ägare i Spanien som har hemvist inom EU/EES får dra av hyreskostnader (el och vatten, reparationer, samfällighetsavgifter, bolåneränta) när de deklarerar sina intäkter i Modelo 210.
Ägare utanför EU/EES får fortfarande inte göra det. Frågan ligger dock nu hos Högsta domstolen, efter den gynnsamma domen från Audiencia Nacional 2025. Ett slutligt avgörande väntas under 2026; om det bekräftar att skillnaden i behandling är diskriminerande kommer ägare utanför EU/EES att kunna begära avdrag och retroaktiv återbetalning, förutsatt att det finns giltig dokumentation och att preskriptionstiden inte har löpt ut.
IberianTax erbjuder en tjänst för att återkräva dessa kostnader innan det slutliga avgörandet, för att förhindra att de preskriberas. Vänta inte till sista stund.
På EU-nivå: Europeiska kommissionen mot Spanien
Samtidigt har Europeiska kommissionen för närvarande två separata förfaranden öppna mot Spanien om den skattemässiga behandlingen av icke-bosatta fastighetsägare.
Det första gäller schablonintäkten. Kommissionen invänder mot att icke-bosatta beskattas för sina tomma bostäder eller bostäder för eget bruk, medan bosatta är befriade för sin permanentbostad. Förfarandet inleddes 2025 och pågår fortfarande.
Det andra gäller skattenedsättningen vid uthyrning av en permanentbostad. I juni 2026 återupptog kommissionen ett förfarande från 2019. Problemet är, enligt Bryssel, att bosatta som hyr ut en bostad som hyresgästens permanentbostad får tillämpa en nedsättning på den nettointäkt som erhålls (en nedsättning som har gått från 60 % till 50 % för avtal som ingåtts efter maj 2023, och som sedan 2025 kan uppgå till 90 % beroende på fallet), medan icke-bosatta, som beskattas enligt IRNR, inte får tillämpa denna nedsättning under några omständigheter, oavsett om de har hemvist inom EU/EES eller inte. För kommissionen kan denna skillnad i behandling strida mot den fria rörligheten för kapital.
Spanien har en frist, normalt två månader, att svara. Om svaret inte är tillfredsställande kan kommissionen avge ett motiverat yttrande och senare hänskjuta ärendet till EU-domstolen.
Viktigt att notera: för närvarande sker ingen ändring av spansk lag och det finns ingen automatisk rätt till återbetalning på någon av fronterna; varje fall måste bedömas individuellt. Under tiden bör icke-bosatta fortsätta att lämna in sin Modelo 210 som vanligt.
Högsta domstolen upphäver NRA: vad ändras för korttidsuthyrning
I en dom meddelad 21 maj 2026 (dom 620/2026) upphävde Högsta domstolen det nationella registret för korttidsuthyrning (NRA), som skapats genom Real Decreto 1312/2024. Skälet: att skapa ett nationellt register parallellt med de befintliga regionala turistregistren gick utöver centralregeringens befogenheter, eftersom frågan omfattas av de autonoma regionernas kompetens.
Det här ändras i praktiken:
- Om du inte hade ansökt om NRA behöver du inte längre göra det. Skyldigheten att skaffa detta nummer, och att lämna in den årliga verksamhetsdeklaration som är kopplad till det, har försvunnit. Det finns alltså inget att lämna in i februari 2027.
- Om du redan hade ett NRA har det nationella register det utfärdades enligt upphävts. Behåll ditt regionala turistregistreringsnummer (VFT, VUT, HUT eller vad som gäller i din region), som nu är den giltiga referensen.
- Om din annons togs bort från plattformar som Airbnb eller Booking för att du saknade NRA tar domen bort den rättsliga grunden för borttagningen. Plattformarna kan inte längre kräva NRA, och de förväntas uppdatera sina processer för att i stället begära motsvarande regionala turistregistrering.
Det som inte ändras: skyldigheten att ha en regional turistlicens (VUT, VFT eller motsvarande) gäller fortfarande fullt ut i de regioner som kräver det. Domen tar bort det nationella lager som lades ovanpå de regionala registren, inte registren i sig. Den påverkar inte heller på något sätt din skyldighet att deklarera hyresintäkter via Modelo 210, som är ett helt separat regelverk.
Vad innebär detta för icke-bosatta fastighetsägare 2027?
- Om du deklarerar hyresintäkter eller schablonintäkt för 2026, ha de nya aprilfristerna i åtanke och kontrollera om din deklaration leder till skatt att betala, ett noll- eller negativt resultat eller en återbetalning, eftersom det exakta datumet varierar i varje fall.
- Börja registrera och spara kvitton för dina hyreskostnader per kategori, inför den obligatoriska bilagan som krävs i den nya versionen av Modelo 210 från januari 2027.
- Om du begär återbetalning av källskatt på utdelningar och grupperar flera utbetalningar från samma bolag, var beredd att fylla i den nya specifikationsbilagan.
- Icke-bosatta ägare utanför EU/EES kan använda IberianTax tjänst för återkrav av kostnader för att försöka få tillbaka avdragsgilla kostnader från tidigare år innan fyraårsfristen löper ut.
- Om du hyr ut korttid, kontrollera din skyldighet att ha regional turistlicens; det nationella NRA gäller inte längre.
- Medan de förfaranden som Europeiska kommissionen inlett avgörs bör icke-bosatta fortsätta att lämna in sin Modelo 210 varje år.
Vad händer om jag missar en tidsfrist eller inte lämnar in Modelo 210?
Att missa en skattefrist i Spanien kan leda till förseningstillägg, ränta och straffavgifter.
- Frivillig försenad deklaration: om du deklarerar innan Hacienda skickar dig ett meddelande kan ett förseningstillägg på 1 % av skatten tillkomma för den första månaden, plus 1 % för varje ytterligare månad, upp till 15 % efter 12 månader. Ränta börjar löpa först efter ett år.
- Efter meddelande från Agencia Tributaria: om Hacienda utfärdar ett meddelande kan straffavgifter på 50 % till 100 % av den skatt som ska betalas tillkomma, plus ränta.
Att hålla koll på tidsfristerna är avgörande för att undvika dyra böter och komplikationer.
Kan jag lämna in Modelo 210 själv, eller behöver jag hjälp?
Du kan lämna in din Modelo 210 på Agencia Tributarias webbplats, men du behöver ett spanskt certificado digital och sajten är inte särskilt intuitiv. Därför överlåter tusentals icke-bosatta detta till experter som IberianTax.
Med IberianTax kan du:
- Lämna in din Modelo 210 online på några minuter hemifrån.
- Spara pengar: från 34,95 € per deklaration, jämfört med 200 € eller mer hos en traditionell gestoría.
- Känna dig trygg: din skatt för icke-bosatta lämnas in korrekt, i tid och direkt till Agencia Tributaria, alltid med rätt blankett.
- Få automatiska påminnelser med uppdaterade tidsfrister varje år.
- Välja automatisk inlämning så att din skatt lämnas in varje år utan att du behöver lyfta ett finger.
- Beräkna din skatt direkt och kontrollera att allt stämmer med våra kostnadsfria kalkylatorer.
- Få experthjälp på engelska, tyska, franska eller spanska när du behöver det.
Ytterligare tjänster för icke-bosatta fastighetsägare
Aviseringar från Agencia Tributaria
Bor du utomlands? Vi kan hantera brev och aviseringar från spanska Agencia Tributaria åt dig.
Certificado digital
Vi erbjuder en tjänst för att skaffa ett certificado digital (digitalt certifikat) som gör att du kan utföra säkra ärenden via spanska myndighetsportaler.
Hantering av lokala skatter
Lägg upp autogiro för din IBI och sophämtningsavgift och glöm den årliga betalningen. Vi ser till att de betalas korrekt och i tid.
Återkrav av avdragsgilla kostnader
Om du är icke-bosatt ägare utanför EU/EES kan du begära återkrav av hyreskostnader som du inte kunde dra av under tidigare beskattningsår, innan fyraårsfristen löper ut.
Nota Simple
Skaffa det officiella utdraget ur fastighetsregistret (nota simple) med uppdaterad information om din bostad.
Betalningshjälp
IberianTax kan också hjälpa dig att kontrollera och säkerställa att din skatt betalas korrekt och i tid.
Hos IberianTax gör vi det enkelt, säkert och helt transparent att deklarera som icke-bosatt, så att du kan njuta av din bostad utan att oroa dig för skatten. Genom våra blanketter för schablonintäkt, hyresintäkter och kapitalvinst hjälper vi varje år tusentals icke-bosatta att uppfylla sina spanska skatteskyldigheter utan stress och överraskningar.