Spaanse vermogensbelasting voor niet-ingezetenen in 2026: moet u het Modelo 714 indienen?
September 20, 2026

Als u een woning in Spanje bezit maar in het buitenland woont, kent u waarschijnlijk al het Modelo 210, de jaarlijkse aangifte inkomstenbelasting voor niet-ingezetenen. Wat veel minder eigenaren weten, is dat Spanje een tweede, afzonderlijke belasting kent die op dezelfde woning van toepassing kan zijn: de vermogensbelasting, aangegeven via Modelo 714.
Eerst het goede nieuws. De meeste niet-ingezetenen met één vakantiewoning betalen nooit vermogensbelasting, omdat een ruime vrijstelling hen ruim onder de drempel houdt. Maar als u een woning met een hoge waarde bezit, meerdere woningen, waardevolle Spaanse beleggingen, of als u uw woning met weinig of geen hypotheek aanhoudt, is het de moeite waard om uw positie zorgvuldig te controleren, want de regels — en het bedrag dat op het spel staat — verschillen aanzienlijk per regio.
Deze gids legt precies uit hoe de Spaanse vermogensbelasting werkt voor niet-ingezetenen:
- Welke vermogensbestanddelen meetellen.
- Hoe de vrijstelling van € 700.000 werkt.
- Wanneer regionale regels gelden (en waarom die zowel een valkuil als een voordeel kunnen zijn).
- De termijnen voor 2026.
Wat is de Spaanse vermogensbelasting?
De Spaanse vermogensbelasting (Impuesto sobre el Patrimonio) is een jaarlijkse belasting over de nettowaarde van uw vermogen — wat u bezit, min de daaraan verbonden schulden.
Voor fiscaal inwoners van Spanje kan de belasting het wereldwijde vermogen omvatten. Voor niet-ingezetenen is de reikwijdte veel beperkter: u wordt uitsluitend belast over vermogen en rechten die in Spanje zijn gelegen. Voor de meeste buitenlandse eigenaren betekent dat vooral één ding — Spaans onroerend goed, of het nu gaat om een vakantiewoning, een huurappartement, een villa, een garage of een stuk grond.
De belasting wordt berekend volgens een progressief tarief (globaal van 0,2% tot ongeveer 3,5% volgens de staatsregels), dus zelfs wanneer zij van toepassing is, worden de eerste euro’s boven uw vrijstelling licht belast. De vermogensbelasting wordt aangegeven met het Modelo 714.
Geldt de Spaanse vermogensbelasting voor niet-ingezetenen?
Ja — maar alleen boven bepaalde drempels, en alleen over Spaans vermogen.
Als niet-ingezetene tellen de vermogensbestanddelen mee die in Spanje zijn gelegen of daar kunnen worden uitgeoefend:
- Onroerend goed gelegen in Spanje.
- Spaanse bankrekeningen.
- Aandelen of beleggingen die in Spanje worden aangehouden.
- Rechten verbonden aan Spaanse vermogensbestanddelen.
Alles wat u buiten Spanje bezit, blijft normaal gesproken buiten beschouwing. Dit is het belangrijkste onderscheid dat de meeste eigenaren geruststelt: een inwoner van het Verenigd Koninkrijk, Duitsland, Frankrijk, Nederland of een Scandinavisch land die een Spaanse woning bezit, geeft zijn wereldwijde vermogen niet aan in Spanje. De enige vraag die telt, is de waarde van zijn Spaanse vermogen.
De vrijstelling van € 700.000: waarom de meeste eigenaren niets betalen
Niet-ingezetenen die over hun Spaanse vermogen worden belast, hebben recht op een belastingvrije voet van € 700.000 per persoon.
Twee kenmerken van deze vrijstelling zijn van belang:
- Zij geldt per persoon, niet per woning. Als een echtpaar samen een Spaanse woning bezit, wordt elke eigenaar afzonderlijk belast over zijn aandeel en krijgt elke eigenaar zijn eigen vrijstelling van € 700.000.
- Zij wordt gemeten over de nettowaarde. Bij een woning die 50/50 wordt gehouden, halveert u de waarde voordat u die met de vrijstelling vergelijkt.
Een voorbeeld: een echtpaar bezit een Spaanse woning ter waarde van € 1.200.000 in gelijke delen. Het aandeel van elke eigenaar bedraagt € 600.000 — onder de vrijstelling van € 700.000. In een eenvoudig geval hoeft geen van beide eigenaren vermogensbelasting te betalen. Precies daarom hebben de meeste niet-ingezeten eigenaren hier niet mee te maken.
Of u onder de grens blijft, hangt echter af van de waarde van de woning, de eigendomsverdeling, een eventuele hypotheek op de woning en — cruciaal — of de staatsregels dan wel de regionale regels van toepassing zijn.
Bestaat er een extra vrijstelling van € 300.000 voor de eigen woning?
Spanje biedt inderdaad een aanvullende vrijstelling van maximaal € 300.000 — maar alleen voor de hoofdverblijfplaats van de belastingplichtige.
Voor een typische niet-ingezetene is de Spaanse woning een vakantiewoning, tweede woning of huurwoning, en geen hoofdverblijf. In de meeste gevallen geldt deze vrijstelling dus niet, en u moet er niet van uitgaan dat u zowel een vrijstelling van € 700.000 als daarbovenop een vrijstelling van € 300.000 voor de eigen woning heeft.
Het praktische uitgangspunt voor een niet-ingezeten eigenaar is de algemene vrijstelling van € 700.000, plus eventuele regionale regels die daarop een verbetering betekenen.
Welke vermogensbestanddelen tellen mee?
Voor niet-ingezetenen telt alleen Spaans vermogen mee. Veruit het meest voorkomend is onroerend goed: appartementen, villa’s, vakantiewoningen, huurwoningen, garages, bergingen, grond en bedrijfsruimten.
Ook andere Spaanse vermogensbestanddelen — bankrekeningen, effecten, beleggingen en rechten die met Spaans grondgebied verbonden zijn — tellen mee voor zover die aanwezig zijn.
Kunt u een hypotheek aftrekken?
Ja, in de meeste gevallen. Schulden die verbonden zijn aan het Spaanse vermogensbestanddeel kunnen van de waarde ervan worden afgetrokken. Het klassieke voorbeeld is de hypotheek waarmee de woning is gekocht.
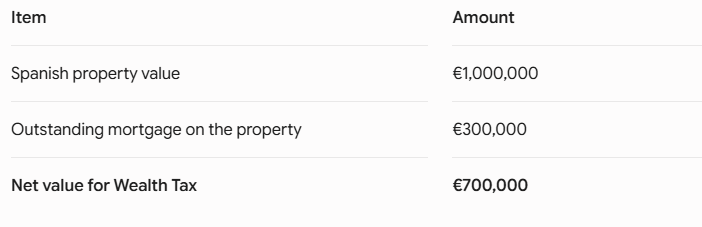
De voorwaarde is dat de schuld daadwerkelijk verbonden is aan het Spaanse vermogensbestanddeel. Een algemene persoonlijke lening, of een in het buitenland afgesloten hypotheek, moet worden beoordeeld voordat u ervan uitgaat dat die aftrekbaar is.
Hoe wordt Spaans onroerend goed gewaardeerd voor de vermogensbelasting?
Dit is het allerbelangrijkste — en meest misbegrepen — punt voor niet-ingezeten eigenaren.
Voor de vermogensbelasting wordt uw woning gewaardeerd op de hoogste van deze drie bedragen:
- De kadastrale waarde die op uw IBI-aanslag staat.
- De waarde die door de belastingdienst is vastgesteld of geverifieerd voor andere belastingen.
- De aankoopprijs (verwervingswaarde).
Met andere woorden: de waarde voor de vermogensbelasting is niet automatisch de kadastrale waarde, en evenmin noodzakelijk de actuele marktwaarde. Als uw aankoopprijs hoger was dan de kadastrale waarde, telt de aankoopprijs.
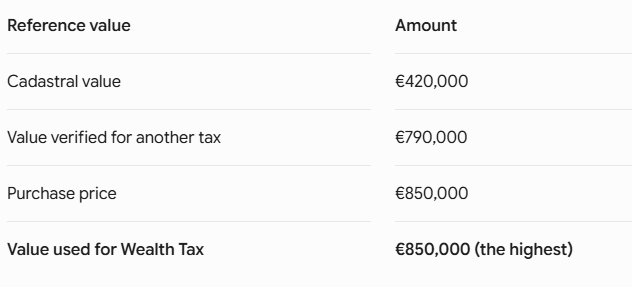
Daarom onderschatten eigenaren die alleen naar hun kadastrale waarde kijken vaak hun positie.
Regionale regels: dezelfde woning, een heel ander resultaat
De vermogensbelasting is een nationale belasting, maar de Spaanse autonome regio’s mogen hun eigen vrijstellingen, tarieven en kortingen vaststellen. Het gevolg is dat de belasting op een identieke woning enorm kan verschillen afhankelijk van waar die is gelegen.
Dit is het deel dat veel eigenaren missen: niet-ingezetenen mogen de regels toepassen van de autonome regio waar de grootste waarde van hun Spaanse vermogen is gelegen. U mag niet zomaar een regio naar keuze nemen — het is de regio waar uw belangrijkste Spaanse bezit ligt. Maar u mag de regels van die regio wel vergelijken met de staatsregels en toepassen wat in uw geval juist is.
Ter referentie voor het lopende jaar (controleer het bedrag altijd voor het betreffende belastingjaar, omdat regio’s dit regelmatig bijwerken):
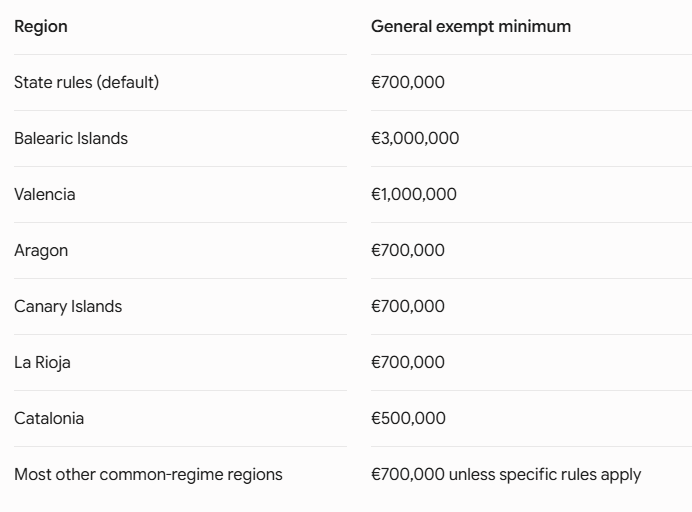
De conclusie is belangrijk en tegenintuïtief: het toepassen van regionale regels is niet altijd gunstiger. Op de Balearen betekent de drempel van € 3.000.000 dat veel eigenaren van dure woningen niets betalen. In Catalonië is de regionale drempel lager dan de landelijke vrijstelling, waardoor de staatsregels gunstiger kunnen zijn. Wanneer het verschil betekenisvol is, moeten beide scenario’s vóór het indienen worden doorgerekend.
Sommige regio’s bieden ook bijzondere regels voor belastingplichtigen met een handicap of voor beschermd vermogen. Die zijn zeer casusafhankelijk en moeten afzonderlijk worden beoordeeld.
Uitgewerkte voorbeelden
Voorbeeld 1 — Britse eigenaar, woning onder de vrijstelling
John is fiscaal inwoner van het Verenigd Koninkrijk en bezit een vakantieappartement in Alicante.
Waarde voor de vermogensbelasting: € 620.000
- Hypotheek: € 0.
- Eigendom: 100%.
Het Spaanse nettovermogen van John bedraagt € 620.000, onder de vrijstelling van € 700.000, dus hij hoeft geen vermogensbelasting te betalen. Hij moet echter nog wel elk jaar het Modelo 210 indienen voor het eigenwoningforfait. Dit is verreweg de meest voorkomende situatie: geen vermogensbelasting, maar hoe dan ook een jaarlijkse aangifte inkomstenbelasting voor niet-ingezetenen.
Voorbeeld 2 — Duitse eigenaar, dure woning op Mallorca
Anna is fiscaal inwoner van Duitsland en bezit een woning op Mallorca.
Waarde voor de vermogensbelasting: € 2.400.000
- Hypotheek: € 0.
- Eigendom: 100%.
Onder de landelijke vrijstelling van € 700.000 zou de belastbare grondslag van Anna aanzienlijk zijn. Maar omdat de woning op de Balearen ligt, waar de regionale drempel € 3.000.000 bedraagt, verdwijnt de vermogensbelasting waarschijnlijk volledig als de regionale regels worden toegepast. Toch moet zij mogelijk nog steeds het Modelo 714 indienen als haar brutovermogen de aangiftedrempel van € 2.000.000 overschrijdt (hierover verderop meer).
Voorbeeld 3 — Nederlands echtpaar, woning in Catalonië
Een Nederlands echtpaar bezit een woning in Catalonië.
Waarde voor de vermogensbelasting: € 1.400.000
- Hypotheek: € 200.000.
- Eigendom: elk 50%.
Per eigenaar: bruto aandeel € 700.000, hypotheekaandeel € 100.000, netto aandeel € 600.000. Onder de landelijke vrijstelling van € 700.000 blijft elke eigenaar onder de drempel. Maar de regionale drempel van Catalonië is lager (€ 500.000), zodat hier de staatsregels het gunstigste resultaat geven. Een perfecte illustratie van waarom “pas de regionale regels toe” geen betrouwbare vuistregel is.
Wanneer moet een niet-ingezetene het Modelo 714 indienen?
U moet in het algemeen het Modelo 714 indienen als een van de volgende punten geldt:
- Uw berekening van de vermogensbelasting leidt tot te betalen belasting, of
- De brutowaarde van uw Spaanse vermogen en rechten bedraagt meer dan € 2.000.000, ook als er uiteindelijk geen belasting verschuldigd is.
Die tweede voorwaarde zien de meeste eigenaren over het hoofd. U kunt niets verschuldigd zijn — na vrijstellingen, hypotheekaftrek of gunstige regionale regels — en toch verplicht zijn aangifte te doen, simpelweg omdat uw Spaanse brutovermogen boven € 2.000.000 uitkomt.
Wat is de termijn voor het Modelo 714?
De vermogensbelasting wordt berekend over het vermogen dat u op 31 december van elk jaar bezat, en de aangifte wordt het jaar daarna ingediend.
Voor belastingjaar 2025 loopt de aangifteperiode van 8 april tot en met 30 juni 2026. Het Modelo 714 moet online worden ingediend. Als uw aangifte leidt tot te betalen belasting en u via automatische incasso wilt betalen, ligt de praktische termijn enkele dagen eerder — het is dus verstandig om de aangifte niet tot de laatste week uit te stellen.
Vermogensbelasting versus Modelo 210: niet hetzelfde
Dit is een veelvoorkomende bron van verwarring, dus het is goed om duidelijk te zijn:
- Modelo 210 is de aangifte inkomstenbelasting voor niet-ingezetenen. Die omvat het eigenwoningforfait voor een woning die u niet verhuurt, huurinkomsten en vermogenswinst bij verkoop.
- Modelo 714 is de aangifte vermogensbelasting. Die betreft de nettowaarde van uw vermogen.
Een niet-ingezeten vastgoedeigenaar heeft doorgaans elk jaar het Modelo 210 nodig (ook voor een leegstaande vakantiewoning), maar alleen het Modelo 714 in de jaren waarin het Spaanse vermogen boven de drempels van de vermogensbelasting uitkomt. Het zijn afzonderlijke verplichtingen met afzonderlijke termijnen.
Hoe zit het met de solidariteitsbelasting op grote vermogens?
Spanje heft ook een tijdelijke solidariteitsbelasting op grote vermogens, een afzonderlijke belasting die in het algemeen geldt voor een nettovermogen boven € 3.000.000 (na dezelfde vrijstelling van € 700.000). Die is vooral bedoeld om belastingplichtigen te treffen in regio’s die de vermogensbelasting hebben verlaagd of afgeschaft — de Balearen zijn daarvan voor vastgoedeigenaren het duidelijkste voorbeeld.
Voor de meeste niet-ingezetenen is dit geen punt van zorg. Maar als uw Spaanse nettovermogen zeer hoog is — en zeker als regionale regels uw vermogensbelasting hebben weggenomen — is de solidariteitsbelasting de volgende stap om te beoordelen.
Veelgemaakte fouten van niet-ingezeten eigenaren
- Denken dat de vermogensbelasting voor iedereen geldt. Dat is niet zo. De meeste niet-ingezeten eigenaren zitten onder de drempel — al hebben zij nog steeds het Modelo 210 nodig.
- Vermogensbelasting verwarren met IBI. IBI is een lokale onroerendgoedbelasting die aan het gemeentehuis wordt betaald. De vermogensbelasting is een nationale aangifte via het Modelo 714. Volledig verschillende verplichtingen.
- Alleen de kadastrale waarde gebruiken. Onroerend goed wordt gewaardeerd op de hoogste van kadastrale waarde, geverifieerde waarde of aankoopprijs — vaak de aankoopprijs.
- Vergeten het eigendom te splitsen. Elke eigenaar wordt afzonderlijk belast over zijn aandeel, met zijn eigen vrijstelling.
- Regionale regels negeren — in beide richtingen. Ze kunnen u belasting besparen of juist kosten. Vergelijk altijd.
- Denken dat “geen belasting” ook “geen aangifte” betekent. Als het brutovermogen boven € 2.000.000 uitkomt, moet u mogelijk aangifte doen, ook als er niets te betalen valt.
Wat u nodig heeft om uw positie te controleren
Om te beoordelen of het Modelo 714 van toepassing is, houdt u het volgende bij de hand:
- IBI-aanslag en kadastrale waarde.
- Aankoopakte, aankoopprijs en verwervingskosten.
- Eigendomspercentage.
- Hypotheeksaldo per 31 december.
- Gegevens van eventuele andere Spaanse vermogensbestanddelen.
- Uw land van fiscale woonplaats en de ligging van het Spaanse vermogen.
- Eventuele eerdere aangiften vermogensbelasting.
Voor de meeste eigenaren zijn de IBI-aanslag en de aankoopakte het natuurlijke startpunt.
Hoe IberianTax u kan helpen
IberianTax helpt niet-ingezeten vastgoedeigenaren hun Spaanse fiscale verplichtingen online af te handelen — duidelijk, correct en zonder de gebruikelijke frictie van het regelen van Spaanse zaken vanuit het buitenland.
Wij helpen u vast te stellen en in te dienen welke aangiften werkelijk op u van toepassing zijn:
- Modelo 210: eigenwoningforfait, huurinkomsten, en vermogenswinst bij verkoop.
- Modelo 714: vermogensbelasting, in de jaren dat die van toepassing is.
Als u een woning met een hoge waarde bezit, een woning samen met andere eigenaren houdt, of als uw woning in een regio met eigen regels voor de vermogensbelasting ligt (zoals de Balearen, Valencia of Catalonië), verdient de berekening een zorgvuldige blik voordat u aangifte doet — en juist daar bespaart een correcte berekening u geld en stress.
Samengevat
De Spaanse vermogensbelasting raakt niet elke niet-ingezetene, maar zij is van groot belang voor eigenaren van Spaans vermogen met een hoge waarde. De kern:
- Niet-ingezetenen worden uitsluitend over Spaans vermogen belast.
- De algemene landelijke vrijstelling bedraagt € 700.000 per persoon.
- Hypotheken en schulden die aan de woning verbonden zijn, verlagen de belastbare waarde.
- Regionale regels kunnen het resultaat drastisch veranderen — in beide richtingen.
- Het Modelo 714 kan verplicht zijn ook als er geen belasting te betalen is, als het brutovermogen boven € 2.000.000 uitkomt.
- De vermogensbelasting staat los van het Modelo 210.
Als u onroerend goed in Spanje bezit en in het buitenland woont — en zeker als uw Spaanse vermogen dicht bij of boven deze drempels ligt — beoordeel dan uw positie vóór de deadline van 30 juni 2026.
Dit artikel bevat algemene informatie en geen persoonlijk belastingadvies. Uw uiteindelijke positie hangt af van uw vermogen, schulden, regio, eigendomsstructuur en de regels die gelden voor het betreffende belastingjaar.
Veelgestelde vragen
Betalen alle niet-ingezeten vastgoedeigenaren in Spanje vermogensbelasting?
Nee. De meesten zitten onder de drempel en betalen niets — maar zij moeten nog wel elk jaar het Modelo 210 indienen.
Wat is de algemene vrijstelling vermogensbelasting voor niet-ingezetenen?
€ 700.000 per persoon volgens de staatsregels.
Geldt de vrijstelling van € 700.000 per woning of per eigenaar?
Per eigenaar. Twee mede-eigenaren krijgen elk hun eigen vrijstelling van € 700.000 over hun aandeel.
Krijgen niet-ingezetenen de vrijstelling van € 300.000 voor de eigen woning?
Meestal niet, omdat de vrijstelling geldt voor uw hoofdverblijfplaats — en dat is voor een niet-ingezetene niet de Spaanse woning.
Kan een hypotheek de vermogensbelasting verlagen?
Ja, als de schuld verbonden is aan het Spaanse vermogensbestanddeel — bijvoorbeeld de hypotheek waarmee de woning is gekocht.
Welke waarde van de woning wordt gebruikt?
De hoogste van de kadastrale waarde, de door de belastingdienst voor een andere belasting geverifieerde waarde, en de aankoopprijs.
Gelden regionale regels voor niet-ingezetenen?
Ja. U past de regels toe van de regio waar de hoogste waarde van uw Spaanse vermogen is gelegen — en u moet nagaan of die regels of de staatsregels gunstiger zijn.
Mag ik de gunstigste regio kiezen?
Nee. De regio ligt vast door de plaats waar uw belangrijkste Spaanse bezit zich bevindt; u kunt niet shoppen.
Wordt het Modelo 714 elk jaar ingediend?
Alleen in de jaren waarin de aangifteplicht geldt, op basis van uw vermogen op 31 december.
Mijn vermogen is meer dan € 2.000.000 waard, maar ik ben geen belasting verschuldigd. Moet ik toch aangifte doen?
Ja — de brutodrempel van € 2.000.000 leidt tot een aangifteplicht, ook als er geen belasting verschuldigd is.
Is de vermogensbelasting hetzelfde als het Modelo 210?
Nee. Modelo 210 is inkomstenbelasting; Modelo 714 is vermogensbelasting. Veel eigenaren hebben de eerste nodig maar de tweede niet.
Kan IberianTax nagaan of ik vermogensbelasting moet aangeven?
Ja — wij helpen niet-ingezeten eigenaren hun positie te beoordelen en het Modelo 714 in te dienen waar dat van toepassing is.