Belangrijkste verschillen tussen IBI en niet-ingezetenenbelasting in Spanje
September 20, 2026
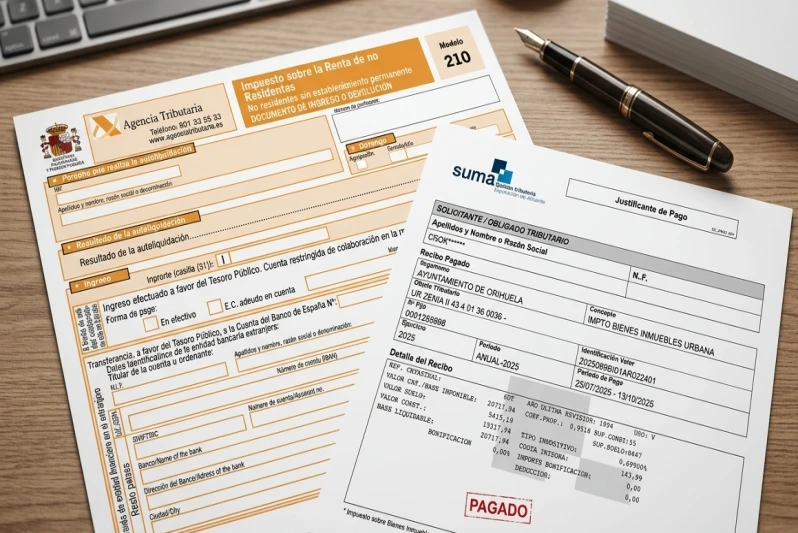
Als niet-ingezeten eigenaar van een woning in Spanje is inzicht in de verschillende belastingen op uw woning van groot belang. Vooral de gemeentelijke onroerendgoedbelasting (IBI) en de inkomstenbelasting voor niet-ingezetenen (IRNR - Modelo 210) zijn belangrijk. Hoewel beide belastingen met vastgoedbezit te maken hebben, verschillen zij sterk in grondslag, beheer en toepassing.
1. Belastingbeheer
De inkomstenbelasting voor niet-ingezetenen wordt beheerd door de Spaanse Belastingdienst (Agencia Tributaria), een landelijk orgaan, en werkt met een zelfaanslag door de belastingplichtige. Dat betekent dat de eigenaar zelf verantwoordelijk is voor het berekenen, aangeven en betalen van deze belasting, zonder voorafgaande beoordeling door de Belastingdienst.
De onroerendgoedbelasting (IBI) wordt daarentegen niet alleen door de betreffende gemeenten geheven, maar in sommige regio's ook door specifieke instanties, zoals SUMA in Alicante, het Patronato de Recaudación in Malaga of ATIB op de Balearen. Deze instanties sturen een aanslag met het bedrag dat de eigenaar moet betalen, op basis van hun eigen berekening.
2. Berekening van de belasting
Ook de berekeningsgrondslag verschilt tussen beide belastingen.
De gemeentelijke onroerendgoedbelasting (IBI) wordt berekend door een gemeentelijk tarief toe te passen op de kadastrale waarde van de woning. Dit tarief verschilt sterk naargelang de ligging van de woning en het aanbod aan openbare voorzieningen van de lokale overheid. Het weerspiegelt hoe gemeentelijke diensten - zoals infrastructuur, parken en openbare veiligheid - met vastgoedbelasting worden gefinancierd. Het IBI-tarief ligt doorgaans tussen 0,4% en 1,3%. Deze berekening leidt tot de jaarlijkse aanslag voor de woning.
De inkomstenbelasting voor niet-ingezetenen in verband met vastgoedbezit, aangegeven via formulier 210, gebruikt daarentegen een vast percentage van de kadastrale waarde om de belastinggrondslag te bepalen. Dit vaste percentage geldt in heel Spanje en bedraagt 2% van de kadastrale waarde, of een verlaagd tarief van 1,1% als die waarde in de afgelopen tien jaar is herzien of bijgewerkt in het kader van een algemene collectieve waarderingsprocedure (dus niet bij individuele herzieningen). Deze berekeningswijze benadert het inkomen dat de woning voor de eigenaar zou kunnen opleveren en geldt uitsluitend voor niet-ingezeten particulieren, met de nadruk op stedelijk vastgoed dat niet voor economische activiteiten wordt gebruikt. Zo draagt vastgoedbezit bij aan de landelijke belastinginkomsten, ongeacht het directe gebruik of de opbrengst van de woning.
Op dit fictieve inkomen wordt vervolgens een tarief toegepast om de uiteindelijk verschuldigde belasting te bepalen. Niet-ingezeten particulieren uit de EU, Noorwegen, IJsland en Liechtenstein worden belast tegen 19%, terwijl voor wie van buiten deze gebieden komt een hoger tarief van 24% geldt.
3. Aangifte van de belastingen en de invloed van het eigendom
Bij de aangifte van de inkomstenbelasting voor niet-ingezetenen dient u formulier 210 (Modelo 210) per belastingplichtige in. Bij woningen in mede-eigendom betekent dit dat elke niet-ingezeten eigenaar zijn eigen aangifte moet indienen. Dat onderstreept het persoonlijke karakter van deze belasting, die is gebaseerd op het individuele eigendomsbelang in de woning. Is een woning dus eigendom van meerdere niet-ingezetenen, dan moet elk van hen een afzonderlijke aangifte indienen voor zijn aandeel, zodat de fiscale verplichtingen nauwkeurig worden nagekomen naar rato van ieders belang.
De gemeentelijke onroerendgoedbelasting (IBI) wordt daarentegen op de woning zelf geheven, ongeacht het aantal eigenaren. Deze belasting wordt per woning vastgesteld en niet per eigenaar, wat de zaak vereenvoudigt bij woningen met meerdere eigenaren. De aanslag voor de IBI dekt het volledige bedrag voor de woning en het is aan de mede-eigenaren om onderling af te spreken hoe zij die kosten verdelen en betalen. Dit systeem vereenvoudigt de betaling van de IBI, omdat er jaarlijks slechts één aanslag per woning wordt opgelegd, wat de administratieve lasten voor eigenaren verlicht.
4. Belastingtijdvak en aangiftetermijnen
De inkomstenbelasting voor niet-ingezetenen moet achteraf worden aangegeven en betaald, over het volledige voorgaande belastingjaar, terwijl de IBI wordt betaald in hetzelfde belastingjaar waarop zij betrekking heeft. Dat onderstreept het belang van kennis van de termijnen om verzuim te voorkomen.
Een ander verschil betreft de aangifteperiode. Voor de niet-ingezetenenbelasting gelden in heel Spanje dezelfde termijnen, zodat alle niet-ingezeten eigenaren met hetzelfde tijdvak te maken hebben, ongeacht de ligging van de woning. Voor belastingjaar 2023 loopt de aangifteperiode bijvoorbeeld het hele kalenderjaar 2024. Waar uw woning in Spanje ook ligt, u hebt dus van 1 januari 2024 tot 31 december 2024 de tijd om aangifte te doen over het inkomen dat aan belastingjaar 2023 wordt toegerekend. Die uniformiteit vereenvoudigt de planning en naleving voor niet-ingezeten eigenaren, omdat iedereen hetzelfde schema volgt.
Bij de gemeentelijke onroerendgoedbelasting (IBI) zijn er daarentegen regionale verschillen in de aangifte- en betaaltermijnen, die door de gemeente of de aangewezen regionale inningsinstantie worden bepaald. De periode waarin u uw IBI moet betalen kan dus sterk verschillen naargelang de ligging van uw woning. Sommige gemeenten plannen het betaalvenster in het voorjaar, andere in de zomer of zelfs in het najaar, wat de uiteenlopende administratieve praktijk in Spanje weerspiegelt. Daarom is het belangrijk de lokale belastingkalender te kennen, zodat u op tijd betaalt en boetes voorkomt.
5. Het eigenwoningforfait geldt alleen voor particulieren
Een opvallend verschil ligt in de toepassing van het fictieve inkomen binnen de inkomstenbelasting voor niet-ingezetenen (IRNR). Deze belasting geldt, waar het om de toerekening van inkomen gaat, uitsluitend voor niet-ingezeten particulieren. Zij richt zich op eigenaren van stedelijk vastgoed dat niet voor economische activiteiten wordt gebruikt en benadrukt daarmee het persoonlijke gebruik van de woning. De IBI geldt daarentegen voor zowel natuurlijke als rechtspersonen en heeft betrekking op een bredere reeks onroerende goederen, waaronder stedelijk en landelijk vastgoed.
Een cruciaal verschil binnen de Spaanse vastgoedbelastingen ligt in de toepassing van het fictieve inkomen binnen de inkomstenbelasting voor niet-ingezetenen (IRNR). Deze belasting geldt, waar het om de toerekening van inkomen gaat, uitsluitend voor niet-ingezeten particulieren. Zij richt zich op eigenaren van stedelijk vastgoed dat niet voor economische activiteiten wordt gebruikt en benadrukt daarmee het persoonlijke gebruik van de woning. De regels over het fictieve inkomen in de IRNR gelden dus niet voor vennootschappen of rechtspersonen. Die zijn nog altijd onderworpen aan de inkomstenbelasting voor niet-ingezetenen, maar worden uitsluitend belast over het werkelijke inkomen uit de woning, zoals huurinkomsten of vermogenswinst, en niet over een fictief inkomen.
De gemeentelijke onroerendgoedbelasting (IBI) reikt daarentegen veel verder en geldt zonder onderscheid voor zowel natuurlijke personen als rechtspersonen. Zij omvat een breed scala aan onroerende goederen, waaronder zowel stedelijk als landelijk vastgoed. Daardoor is elke partij die eigendomsrechten heeft aan de IBI onderworpen, wat de algemene bijdrage aan de met deze belasting gefinancierde lokale infrastructuur en voorzieningen weerspiegelt.
Dit betekent dat vennootschappen met vastgoed in Spanje zowel de IBI als de inkomstenbelasting voor niet-ingezetenen verschuldigd zijn. Voor die laatste is hun belastingplicht echter gekoppeld aan de werkelijke economische voordelen uit de woning - zoals verhuur of verkoop - en niet aan het begrip fictief inkomen, dat uitgaat van een voordeel uit het loutere bezit van de woning.
6. De aangifte
De aangifte van de inkomstenbelasting voor niet-ingezetenen verloopt via het Spaanse belastingformulier Modelo 210. De belastingplichtige moet deze aangifte zelf invullen en indienen en is dus verantwoordelijk voor het bepalen van de verschuldigde bedragen op basis van de berekening van de belastinggrondslag. Dankzij deze zelfaanslag kunnen niet-ingezetenen zelfstandig aan hun fiscale verplichtingen voldoen, zonder voorafgaande beoordeling door de Belastingdienst.
De IBI wordt daarentegen niet via een zelfaanslag door de eigenaar aangegeven. In plaats daarvan stelt de betreffende gemeente of aangewezen instantie, zoals SUMA in Alicante, de inningsinstantie van Málaga of ATIB op de Balearen, het verschuldigde bedrag vast en stuurt zij een aanslag. Daarop staat het bedrag dat de eigenaar moet betalen, berekend op basis van de kadastrale waarde van de woning en het tarief van de lokale instantie. Eigenaren kunnen ervoor kiezen de IBI automatisch van hun bankrekening te laten afschrijven, wat het nakomen van deze verplichting vergemakkelijkt.
Bij IberianTax bieden wij deskundige dienstverlening om niet-ingezeten eigenaren te helpen hun fiscale verplichtingen in Spanje na te komen, zodat de IRNR correct en op tijd wordt aangegeven en betaald.
Neem contact met ons op voor meer informatie over hoe wij u kunnen helpen bij het optimaliseren van uw belastingdruk en het naleven van de regels voor uw woning in Spanje.