Modelo 210 wyjaśnione: kompletny przewodnik 2026 dla nierezydentów
September 23, 2026
Jeśli posiadasz nieruchomość w Hiszpanii, a mieszkasz za granicą, masz coroczny obowiązek podatkowy o nazwie Modelo 210 – to główna deklaracja dla nierezydentów w Hiszpanii.
Większość właścicieli nierezydentów odkrywa ją w trudny sposób, często wiele lat po zakupie, a czasem dopiero przy sprzedaży, gdy notariusz zadaje niewygodne pytania. Ten jeden formularz stoi w centrum hiszpańskiego systemu podatkowego dla nierezydentów, a poprawne rozliczenie ma znaczenie: jego pominięcie prowadzi do dopłat, odsetek i komplikacji w dniu sprzedaży.
Ten przewodnik wyjaśnia dokładnie, czym jest Modelo 210, na trzy sposoby, w jakie dotyczy właścicieli nieruchomości, jak oblicza się podatek (z przykładami), kiedy trzeba złożyć deklarację i jakie są najprostsze sposoby, aby to zrobić. Napisaliśmy go prostym językiem dla właścicieli nierezydentów, którzy nie mówią po hiszpańsku i nigdy wcześniej nie mieli do czynienia z hiszpańskim urzędem skarbowym.
Krótka definicja: Modelo 210 to formularz, którego nierezydenci używają do deklarowania dochodów uzyskanych w Hiszpanii. W przypadku właścicieli nieruchomości obejmuje to trzy sytuacje: dochód imputowany z nieruchomości na użytek własny, dochód z najmu wynajmowanych nieruchomości oraz zyski kapitałowe przy sprzedaży. Deklaracje dochodu imputowanego i dochodu z najmu są roczne. Zyski kapitałowe trzeba rozliczyć w ciągu około czterech miesięcy od finalizacji transakcji.
Najważniejsze informacje
- Modelo 210 składa każdy, kto posiada nieruchomość w Hiszpanii i nie jest hiszpańskim rezydentem podatkowym, nawet jeśli nieruchomość stoi pusta lub służy wyłącznie na wakacje.
- Dla właścicieli nieruchomości istnieją trzy rodzaje Modelo 210: dochód imputowany, dochód z najmu i zyski kapitałowe. Każdy ma własny termin.
- Stawki podatku wynoszą 19% dla osób mieszkających w UE, EOG, Islandii, Liechtensteinie i Norwegii oraz 24% dla osób spoza UE (w tym dla Wielkiej Brytanii od brexitu).
- Podatek rozlicza się samodzielnie: hiszpański urząd skarbowy nie przysyła rachunku. Obowiązek złożenia deklaracji spoczywa wyłącznie na Tobie.
- Współwłaściciele składają deklaracje osobno. Małżeństwo posiadające nieruchomość po 50% musi złożyć dwie deklaracje.
- Hiszpański urząd skarbowy może dochodzić niezapłaconego podatku za okres do czterech lat wraz z dopłatami i odsetkami.
1. Czym jest Modelo 210
Modelo 210 to oficjalny formularz służący do deklarowania i zapłaty podatku dochodowego dla nierezydentów w Hiszpanii (po hiszpańsku Impuesto sobre la Renta de no Residentes, w skrócie IRNR). Zajmuje się nim hiszpański urząd skarbowy, czyli Agencia Tributaria, znany także jako AEAT lub Hacienda.
Formularz istnieje, ponieważ Hiszpania opodatkowuje dochody powstałe na jej terytorium, niezależnie od tego, gdzie mieszka ich odbiorca. Jeśli mieszkasz w Manchesterze, Monachium czy Amsterdamie, ale posiadasz mieszkanie w Maladze, czynsz, który z niego uzyskujesz – a nawet teoretyczny czynsz, jaki Hiszpania zakłada, gdy korzystasz z niego samodzielnie – podlega opodatkowaniu w Hiszpanii.
Właśnie dlatego Modelo 210 zaskakuje tylu zagranicznych właścicieli. Większość spodziewa się zapłaty lokalnego podatku od nieruchomości (IBI), ale bardzo niewielu dowiaduje się, że obok niego istnieje odrębny podatek na poziomie krajowym. IBI i Modelo 210 to całkowicie odrębne obowiązki, płacone różnym organom, w różnych terminach i obliczane różnymi metodami. Oba są obowiązkowe dla właścicieli nierezydentów. Różnice wyjaśniamy szczegółowo w naszym przewodniku o IBI i podatku dla nierezydentów.
W praktyce najczęstszą wersją Modelo 210 jest ta dotycząca dochodu imputowanego – domniemanego czynszu, jaki Hiszpania przypisuje nieruchomości używanej prywatnie, nawet gdy żaden czynsz nie jest faktycznie pobierany. Wszystkie trzy wersje omawiamy poniżej.
2. Kto musi złożyć Modelo 210
Musisz złożyć Modelo 210, jeśli spełniasz wszystkie poniższe warunki:
- Posiadasz (w całości lub częściowo) nieruchomość w Hiszpanii.
- Spędzasz w Hiszpanii mniej niż 183 dni w roku.
- Nie jesteś hiszpańskim rezydentem podatkowym według żadnego innego kryterium (na przykład gdy Twój małżonek i małoletnie dzieci mieszkają w Hiszpanii albo gdy tam znajduje się centrum Twoich interesów gospodarczych).
Jeśli spełniasz te warunki, musisz składać Modelo 210 co roku, niezależnie od tego, czy wynajmujesz nieruchomość, zostawiasz ją pustą, korzystasz z niej przez dwa tygodnie wakacji, czy nigdy jej nie odwiedzasz.
Współwłasność
Jeśli nieruchomość ma więcej niż jednego właściciela, każdy składa własne Modelo 210 od swojego udziału. Brytyjska para posiadająca mieszkanie w Marbelli po 50% musi co roku złożyć dwie osobne deklaracje, wykazując po 50% wartości katastralnej. To samo dotyczy rodzeństwa dziedziczącego nieruchomość wspólnie, wspólników biznesowych i każdej innej formy współwłasności.
Garaże, komórki lokatorskie i inne obiekty dodatkowe
Jeśli posiadasz miejsce garażowe, komórkę lokatorską (trastero) lub inną odrębnie zarejestrowaną jednostkę, każda z nich traktowana jest jako niezależna nieruchomość i wymaga własnego Modelo 210 – nawet jeśli znajduje się w tym samym budynku co Twoje mieszkanie. To jeden z najczęściej pomijanych obowiązków.
3. Główne rodzaje Modelo 210 dla właścicieli nieruchomości
Większość opisów Modelo 210 sprowadza wszystko do jednej kategorii, co wprowadza zamęt. W rzeczywistości istnieją trzy różne sytuacje, w których właściciel nieruchomości składa ten formularz, a każda ma własne zasady, terminy i sposób obliczenia.
Dochód imputowany (najczęstszy)
To wersja, z którą styka się większość właścicieli nierezydentów. Hiszpańskie prawo podatkowe zakłada, że posiadanie drugiego domu w Hiszpanii daje Ci korzyść odpowiadającą domniemanemu dochodowi z najmu, nawet jeśli nigdy nie wynajmujesz nieruchomości. Ten domniemany dochód nazywa się renta imputada.
Musisz złożyć Modelo 210 dla dochodu imputowanego, jeśli Twoja nieruchomość:
- jest używana prywatnie (na wakacje, weekendy lub w innym celu niż najem), albo
- stoi pusta przez cały rok lub jego część.
Deklarację składa się raz w roku, a termin upływa 31 grudnia roku następującego po roku podatkowym. Dla roku podatkowego 2025 terminem jest 31 grudnia 2026 r.
Więcej informacji znajdziesz na naszej stronie poświęconej dochodowi imputowanemu.
Dochód z najmu
Jeśli wynajmujesz nieruchomość – czy to długoterminowo, czy krótkoterminowo przez Airbnb lub Booking, czy w formie mieszanej – musisz zadeklarować dochód z najmu w Modelo 210.
Od 2024 roku dochód z najmu deklaruje się rocznie, a nie kwartalnie. Dla roku podatkowego 2025 termin przypadał między 1 a 20 stycznia 2026 r. Od roku podatkowego 2026 obowiązuje nowe okno rozliczeniowe: dochód z najmu trzeba deklarować między 1 a 20 kwietnia roku następnego. Oznacza to, że dochód z najmu za 2026 rok należy zadeklarować między 1 a 20 kwietnia 2027 r.
Ważne: jeśli wynajmowałeś nieruchomość tylko przez część roku, musisz również złożyć deklarację dochodu imputowanego za dni, w których nieruchomość nie była wynajmowana. Wielu właścicieli pomija tę drugą deklarację i rozlicza wyłącznie najem.
Wszystkie szczegóły znajdziesz na naszej stronie o dochodzie z najmu.
Zyski kapitałowe (przy sprzedaży)
Gdy jako nierezydent sprzedajesz hiszpańską nieruchomość, dzieją się dwie rzeczy:
- Nabywca ma prawny obowiązek zatrzymać 3% ceny sprzedaży i wpłacić je bezpośrednio do hiszpańskiego urzędu skarbowego za pomocą Modelo 211. To zaliczka na poczet Twojego ostatecznego podatku.
- Od daty sprzedaży masz cztery miesiące na złożenie Modelo 210, w którym deklarujesz zysk (lub stratę) kapitałową, dopłacasz pozostałą kwotę albo – jeśli Twój faktyczny podatek był niższy niż zatrzymane 3% – wnioskujesz o zwrot.
Wielu nierezydentów ma prawo do zwrotu i nigdy się o niego nie upomina, bo nie wiedzieli o istnieniu terminu.
Cały proces opisujemy na naszej stronie o podatku od zysków kapitałowych.
4. Jak oblicza się podatek (z przykładami)
To właśnie ta część jest w innych poradnikach najczęściej błędna lub nadmiernie uproszczona. Faktyczne obliczenie zależy od czterech zmiennych:
- Wartość katastralna (valor catastral) nieruchomości – znajdziesz ją na rachunku za IBI.
- Stawka imputacji – 1,1% albo 2%, w zależności od tego, czy Twoja gmina aktualizowała wartości katastralne w ciągu ostatnich dziesięciu lat.
- Kraj Twojej rezydencji podatkowej – decyduje, czy płacisz 19%, czy 24%.
- Liczba dni posiadania nieruchomości oraz to, czy była w tym roku wynajmowana.
Wzór dla dochodu imputowanego wygląda tak:
Podatek do zapłaty = wartość katastralna × stawka imputacji × stawka podatku × (dni posiadania / 365)
Dla pełnego roku posiadania i użytku własnego upraszcza się on do: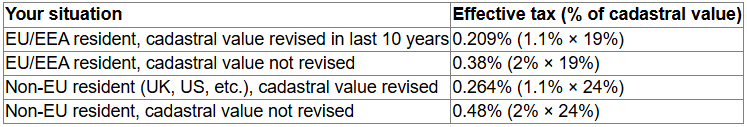
Przykład 1: niemiecki właściciel, zaktualizowana wartość katastralna
Klaus i Petra, mieszkańcy Monachium, mają wspólnie mieszkanie w Walencji o wartości katastralnej 100 000 €. Walencja zaktualizowała wartości katastralne w 2018 roku, więc stosuje się stawkę imputacji 1,1%. Z nieruchomości korzystają wyłącznie na wakacje.
Każdy właściciel deklaruje 50% wartości katastralnej: 50 000 €
Podstawa opodatkowania: 50 000 € × 1,1% = 550 €
Stawka podatku (rezydent UE): 19%
Podatek na właściciela: 550 € × 19% = 104,50 €
Łączny podatek gospodarstwa domowego: 209 €
Przykład 2: brytyjski właściciel, brak niedawnej aktualizacji
David, mieszkaniec Londynu, ma willę w małej andaluzyjskiej gminie, w której wartości katastralne zaktualizowano ostatnio w 2008 roku. Wartość katastralna wynosi 180 000 €. Z nieruchomości korzysta samodzielnie.
Stawka imputacji: 2% (brak niedawnej aktualizacji)
Podstawa opodatkowania: 180 000 € × 2% = 3 600 €
Stawka podatku (spoza UE od brexitu): 24%
Podatek do zapłaty: 3 600 € × 24% = 864 €
Przykład 3: najem połączony z użytkiem własnym
Marie, mieszkanka Paryża, ma mieszkanie w Barcelonie (wartość katastralna 120 000 €, zaktualizowana w 2019 roku). W 2025 roku wynajmowała je przez 200 dni za 1 200 € miesięcznie, a przez pozostałe 165 dni korzystała z niego prywatnie.
Musi złożyć dwie deklaracje:
A) Deklaracja dochodu z najmu (złożona 1–20 stycznia 2026 r.)
- Przychód brutto z najmu: 200 dni × 40 €/dzień = 8 000 € (dla uproszczenia przyjęto stawkę dzienną)
- Koszty podlegające odliczeniu (rezydent UE): IBI, opłaty wspólnoty, ubezpieczenie, odsetki od kredytu hipotecznego, amortyzacja, media — załóżmy 2 000 € kosztów odliczalnych proporcjonalnie do okresu najmu
- Dochód do opodatkowania: 8 000 € – 2 000 € = 6 000 €
- Podatek do zapłaty: 6 000 € × 19% = 1 140 €
B) Deklaracja dochodu imputowanego (złożona do 31 grudnia 2026 r.)
- Podstawa opodatkowania: 120 000 € × 1,1% × (165 / 365) = 596,71 €
- Podatek do zapłaty: 596,71 € × 19% = 113,37 €
- Łączne zobowiązania z tytułu Modelo 210 za dany rok: 1 253,37 €
Nie chcesz liczyć samodzielnie
Skorzystaj z naszego bezpłatnego kalkulatora Modelo 210, aby natychmiast otrzymać szacunek na podstawie rzeczywistej wartości katastralnej i kraju rezydencji. Zajmuje to mniej niż minutę i nie wymaga rejestracji.
5. Terminy rozliczeń na 2026 rok
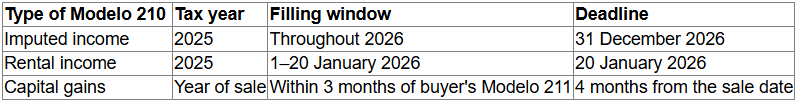
Ważna uwaga o płatnościach poleceniem zapłaty: jeśli płacisz przez domiciliación (polecenie zapłaty), deklarację trzeba złożyć co najmniej pięć dni roboczych przed terminem, aby bank zdążył zrealizować płatność. W przypadku terminu 31 grudnia dla dochodu imputowanego zalecamy rozliczenie najpóźniej do połowy grudnia, aby uniknąć komplikacji związanych z dniami wolnymi.
6. Co jest potrzebne do złożenia Modelo 210
Aby przygotować deklarację, potrzebujesz:
- Swojego numeru NIE (Número de Identificación de Extranjero): numeru identyfikacyjnego cudzoziemca nadanego przy zakupie nieruchomości.
- Rachunku za IBI: wystawianego co roku przez gminę. Zawiera wartość katastralną i referencia catastral. Jeśli go nie znajdziesz, wartość katastralną uzyskasz również w portalu internetowym Catastro.
- Swojego udziału we własności: procentu nieruchomości, który posiadasz.
- Adresu nieruchomości w Hiszpanii.
- Rachunku bankowego do zapłaty (dla polecenia zapłaty lepszy jest rachunek hiszpański lub w strefie SEPA; rachunki zagraniczne też są akceptowane, ale wymagają dodatkowych kroków).
- Przy dochodzie z najmu: ewidencji okresów najmu, otrzymanych przychodów brutto i kosztów odliczalnych wraz z fakturami.
- Przy zyskach kapitałowych: aktu zakupu (escritura), aktu sprzedaży, dowodów na prace ulepszeniowe, honorariów notariusza i prawnika oraz potwierdzenia Modelo 211 od nabywcy.
Opcjonalnie, ale zalecamy: certyfikat rezydencji podatkowej z urzędu skarbowego w Twoim kraju. Jest niezbędny, jeśli chcesz stosować odliczenia UE/EOG od dochodu z najmu, i przydatny, gdyby Hacienda kiedykolwiek zakwestionowała Twoją rezydencję podatkową.
7. Jak złożyć Modelo 210: porównanie trzech opcji
Masz trzy realne możliwości złożenia Modelo 210. Każda wiąże się z innym kosztem, nakładem czasu i ryzykiem.
Opcja 1 – samodzielne rozliczenie przez AEAT
Technicznie możliwe, jeśli masz hiszpański certificado digital (certyfikat cyfrowy) lub Cl@ve PIN. Portal internetowy hiszpańskiego urzędu skarbowego obsługuje Modelo 210, ale jest po hiszpańsku, formularz ma ponad 60 pól, a obliczenia leżą po Twojej stronie. Nie polecamy tego rozwiązania osobom rozliczającym się po raz pierwszy ani nikomu, kto nie czuje się pewnie w hiszpańskiej terminologii podatkowej.
Opcja 2 – wynajęcie hiszpańskiego gestora lub prawnika
Tradycyjna droga. Gestoría lub wyspecjalizowany prawnik zajmie się wszystkim, łącznie ze złożeniem deklaracji w Twoim imieniu przy użyciu własnego certyfikatu cyfrowego. Koszt wynosi zwykle od 100 € do 250 € za deklarację na właściciela, a sprawy trzeba uzgadniać mailowo, pocztą lub osobiście. To rozwiązanie pewne, ale drogie – zwłaszcza dla par (dwie deklaracje) lub właścicieli kilku nieruchomości.
Opcja 3 – rozliczenie online przez IberianTax
Prowadzona krok po kroku platforma internetowa stworzona specjalnie dla właścicieli nierezydentów. Odpowiadasz na proste pytania we własnym języku, system oblicza podatek, a my składamy deklarację bezpośrednio w AEAT jako oficjalny współpracownik. Od 34,95 € za właściciela. Bez znajomości hiszpańskiego, bez instalowania oprogramowania, bez umawiania wizyt. Zrealizowaliśmy dotąd ponad 25 000 deklaracji i mamy ocenę 4,9/5 w Google od ponad 1 000 recenzentów.
Rozpocznij swoje Modelo 210 z IberianTax →
8. Co się stanie, jeśli nie złożysz deklaracji (kary wyjaśnione)
Hiszpański urząd skarbowy może dochodzić niezłożonych deklaracji Modelo 210 do czterech lat wstecz (okres przedawnienia). Wysokość kar zależy od tego, czy zgłosisz się sam, czy AEAT wykryje uchybienie pierwszy.
Jeśli złożysz deklarację dobrowolnie, zanim skontaktuje się z Tobą AEAT
Zapłacisz dopłatę za zwłokę w wysokości od 1% do 15% ponad należny podatek, a także odsetki, jeśli opóźnienie przekracza dwanaście miesięcy. Dokładny procent zależy od tego, jak bardzo się spóźnisz:
- Do 1 miesiąca opóźnienia: 1%
- Każdy kolejny miesiąc: +1% (maksymalnie 12% po 12 miesiącach)
- Powyżej 12 miesięcy: 15% + odsetki od 13. miesiąca
Dopłaty te są obniżane o kolejne 25%, jeśli zapłacisz w terminie wskazanym w decyzji.
Jeśli AEAT skontaktuje się pierwszy
Wtedy zamiast dopłat naliczane są grzywny, znacznie wyższe – zwykle od 50% do 150% należnego podatku, w zależności od wagi sprawy, zamiaru i wcześniejszej historii.
Inne konsekwencje
Poza grzywnami niezapłacone Modelo 210 może prowadzić do:
- Pobrania przez AEAT niezapłaconej kwoty bezpośrednio z Twojego rachunku bankowego (zajęcie).
- Problemów przy sprzedaży: prawnik nabywcy sprawdza rozliczenia podatkowe, a każdy niezapłacony podatek zostanie potrącony z zatrzymanych 3% (albo całkowicie zablokuje sprzedaż, jeśli dług jest duży).
- Komplikacji spadkowych, gdy nieruchomość przejdzie na Twoich spadkobierców.
Szczegóły znajdziesz we wpisie o konsekwencjach niezłożenia Modelo 210.
9. Ostatnie zmiany, o których musisz wiedzieć (2024–2026)
Przepisy dotyczące nierezydentów w Hiszpanii zmieniły się istotnie w ciągu ostatnich dwóch lat. Jeśli czytasz starsze poradniki, poniższe punkty mogą być nieaktualne.
Roczne rozliczenie najmu zastępuje kwartalne (obowiązuje od 2024 roku)
Do 2023 roku nierezydenci wynajmujący nieruchomość musieli składać Modelo 210 kwartalnie (w kwietniu, lipcu, październiku i styczniu). Od roku podatkowego 2024 uproszczono to do jednej rocznej deklaracji składanej między 1 a 20 stycznia roku następnego. Jednak od roku podatkowego 2026 obowiązuje nowe okno rozliczeniowe: dochód z najmu trzeba deklarować między 1 a 20 kwietnia roku następnego. Oznacza to, że dochód z najmu za 2026 rok należy zadeklarować między 1 a 20 kwietnia 2027 r. Terminy dla zysków kapitałowych pozostają bez zmian.
Presja UE w sprawie dochodu imputowanego (czerwiec 2025)
Komisja Europejska formalnie zakwestionowała hiszpański przepis, zgodnie z którym nierezydenci muszą płacić podatek od dochodu imputowanego od nieruchomości, z których korzystają sami, wskazując, że hiszpańscy rezydenci nie są w ten sposób opodatkowani od swojego głównego miejsca zamieszkania. W kwietniu 2026 roku przepis nadal obowiązuje i trzeba składać deklaracje. Jeśli jednak Hiszpania zostanie zmuszona do zmiany prawa, podatnicy mogą z czasem móc wystąpić o zwrot za wcześniejsze lata. Uważnie śledzimy tę sprawę.
Odliczenia kosztów najmu poza UE (wyrok z lipca 2025)
Przełomowy wyrok hiszpańskiego Sądu Krajowego (Audiencia Nacional) z lipca 2025 roku potwierdził, że również osoby spoza UE mogą odliczać koszty najmu przy obliczaniu IRNR – prawo wcześniej zastrzeżone dla rezydentów UE/EOG. Ma to szczególne znaczenie dla brytyjskich właścicieli po brexicie, którzy utracili korzyści unijne w 2021 roku. Sposób wdrożenia wyroku jest wciąż wyjaśniany: został on zaskarżony i musi zostać potwierdzony przez hiszpański Sąd Najwyższy. Zalecamy sprawdzenie najnowszych wytycznych przed złożeniem deklaracji.
Zaostrzone porównywanie danych przez urząd skarbowy
AEAT porównuje obecnie dane od dostawców mediów, operatorów telekomunikacyjnych, banków, platform najmu wakacyjnego (Airbnb, Booking) oraz z lokalnego Catastro, aby wykrywać nierezydentów, którzy posiadają nieruchomość, ale nie składają Modelo 210. Dawne podejście w stylu nikt tego nie zauważy nie jest już realistyczne.
Nowe terminy i zmieniony formularz Modelo 210
Termin rozliczenia podatku od dochodu z najmu zmienił się dla roku podatkowego 2026. To, co wcześniej trzeba było złożyć do 20 stycznia 2027 r., teraz należy złożyć między 1 a 20 kwietnia 2027 r., co daje właścicielom więcej czasu na przygotowanie.
Równolegle zaktualizowano sam formularz Modelo 210. Deklaracje składane od 2027 roku muszą zawierać udział we własności, liczbę dni, przez które nieruchomość była wynajmowana lub używana prywatnie, oraz szczegółowy podział kosztów najmu według kategorii – dane, które dają Agencia Tributaria dokładniejszy materiał do weryfikacji. Jeśli rozliczasz się z IberianTax, zmiany te stosujemy automatycznie.
10. Uwagi dla poszczególnych krajów
Wielka Brytania (po brexicie)
Od 1 stycznia 2021 roku rezydenci Wielkiej Brytanii są dla celów hiszpańskich podatków traktowani jak osoby spoza UE. Oznacza to:
- Obowiązuje stawka 24% (a nie 19%).
- Przed 2025 rokiem nie można było odliczać kosztów najmu; wyrok z lipca 2025 roku otworzył tę możliwość, choć jego stosowanie jest wciąż wyjaśniane.
- Umowa o unikaniu podwójnego opodatkowania między Wielką Brytanią a Hiszpanią nadal obowiązuje i chroni Cię przed dwukrotnym opodatkowaniem tego samego dochodu.
Niemcy
Rezydenci Niemiec korzystają z unijnej stawki 19% i pełnych odliczeń kosztów najmu. Umowa o unikaniu podwójnego opodatkowania między Niemcami a Hiszpanią pozwala zaliczyć zapłacony podatek hiszpański na poczet niemieckiego podatku dochodowego. Zachowaj kopię hiszpańskiego justificante de presentación (potwierdzenia złożenia) na potrzeby niemieckiego rozliczenia.
Francja
Rezydenci Francji również korzystają ze stawki 19% i odliczeń kosztów najmu. Obowiązuje umowa o unikaniu podwójnego opodatkowania między Francją a Hiszpanią. Francuscy podatnicy wynajmujący hiszpańską nieruchomość muszą wykazać najem we francuskiej déclaration des revenus (formularz 2047), ale z ulgą podatkową odpowiadającą francuskiemu podatkowi od tego dochodu, co w praktyce eliminuje podwójne opodatkowanie.
Holandia
Rezydenci Holandii płacą unijną stawkę 19% i mogą odliczać koszty najmu. Umowa między Holandią a Hiszpanią przyznaje Hiszpanii pierwszeństwo w opodatkowaniu dochodów z nieruchomości, co oznacza, że hiszpański podatek odlicza się w całości przy rozliczeniu w Box 3 w Holandii.
Kraje nordyckie (Szwecja, Norwegia, Finlandia, Dania)
Wszystkie cztery kraje nordyckie są dla celów hiszpańskich traktowane jako UE/EOG (Norwegia poprzez członkostwo w EOG). Obowiązuje stawka 19%, a odliczenia kosztów najmu są dozwolone. Każdy z tych krajów ma z Hiszpanią umowę chroniącą przed podwójnym opodatkowaniem.
11. Najczęstsze błędy, których warto unikać
Po 25 000 rozliczeń widzimy te same błędy powtarzające się raz za razem:
- Brak deklaracji, bo nieruchomość stoi pusta. Dochód imputowany obowiązuje niezależnie od sposobu korzystania. Puste mieszkanie i tak rodzi obowiązek Modelo 210.
- Zapominanie o garażu i komórce lokatorskiej. Każda odrębnie zarejestrowana jednostka wymaga własnej deklaracji.
- Składanie jednej deklaracji na parę. Współwłaściciele rozliczają się osobno, każdy od swojego udziału.
- Używanie wartości rynkowej zamiast katastralnej. Podstawą opodatkowania jest wartość katastralna, zwykle o 30–50% niższa od ceny zakupu.
- Mylenie dochodu z najmu z dochodem imputowanym. Jeśli wynajmowałeś przez część roku, należą się obie deklaracje: jedna za dni najmu, druga za dni użytku własnego.
- Pominięcie zwrotu zatrzymanych 3%. Sprzedający często nadpłacają podatek przez zatrzymanie i nigdy nie odzyskują różnicy. Na złożenie własnej deklaracji masz trzy miesiące od Modelo 211 nabywcy.
- Założenie, że IBI wystarczy. IBI to podatek lokalny. Modelo 210 to odrębny podatek krajowy. Wymagane są oba.
- Rozliczanie się tuż przed terminem. Polecenie zapłaty potrzebuje co najmniej pięciu dni roboczych, a grudzień jest szczególnie ryzykowny ze względu na dni wolne.
12. Najczęściej zadawane pytania
Czy muszę składać Modelo 210, jeśli nigdy nie odwiedzam swojej hiszpańskiej nieruchomości
Tak. Obowiązek wynika z własności, a nie ze sposobu korzystania. Całkowicie pusta nieruchomość i tak rodzi podatek od dochodu imputowanego za każdy rok posiadania.
Czym różni się Modelo 210 od IBI
IBI to lokalny podatek płacony gminie, podobny do polskiego podatku od nieruchomości. Modelo 210 to podatek krajowy płacony hiszpańskiemu urzędowi skarbowemu. Właściciele nierezydenci muszą rozliczać oba. Różnice omawiamy szczegółowo w naszym przewodniku o IBI i Modelo 210.
Czy mogę złożyć Modelo 210 samodzielnie, bez certyfikatu cyfrowego
Technicznie tak, składając papierową deklarację w hiszpańskim banku. W praktyce z zagranicy jest to uciążliwe. Większość nierezydentów korzysta z certyfikatu cyfrowego, z pełnomocnika, który go posiada, albo z autoryzowanego współpracownika takiego jak IberianTax.
Jaki jest najtańszy sposób złożenia Modelo 210
Rozliczenie przez IberianTax zaczyna się od 34,95 € za właściciela za rok, czyli znacznie poniżej 100–250 €, które zwykle biorą gestorías i prawnicy. Samodzielne rozliczenie przez AEAT jest formalnie bezpłatne, ale wymaga znajomości hiszpańskiego i certyfikatu cyfrowego.
Co liczy się jako mój kraj rezydencji podatkowej dla Modelo 210
Kraj, w którym jesteś uznawany za rezydenta podatkowego według jego własnych przepisów, zwykle ten, w którym mieszkasz ponad 183 dni w roku, albo w którym skupiają się Twoje główne interesy gospodarcze. W razie wątpliwości urząd skarbowy Twojego kraju może wydać certyfikat rezydencji podatkowej.
Od lat nie składam Modelo 210. Co powinienem zrobić
Złóż zaległe deklaracje dobrowolnie tak szybko, jak to możliwe. AEAT może dochodzić niezapłaconego podatku za okres do czterech lat. Dobrowolne złożenie wiąże się z dopłatami od 1% do 15%, znacznie niższymi niż grzywny od 50% do 150%, które grożą, gdy AEAT wykryje uchybienie pierwszy.
Czy potrzebuję przedstawiciela podatkowego w Hiszpanii
W prostych sprawach, a takie ma większość właścicieli, nie jest to wymagane prawem. Może się jednak przydać, jeśli otrzymujesz korespondencję po hiszpańsku. IberianTax działa jako Twój współpracownik przy składaniu deklaracji i prowadzi całą komunikację z AEAT w Twoim imieniu.
Czy zatrzymane 3% zawsze wraca po sprzedaży
Tylko wtedy, gdy Twój faktyczny podatek od zysków kapitałowych okaże się niższy niż zatrzymane 3%. Jeśli osiągniesz niewielki zysk lub żadnego, prawdopodobnie przysługuje Ci częściowy lub pełny zwrot. Aby go uzyskać, musisz złożyć Modelo 210 w ciągu trzech miesięcy od Modelo 211 nabywcy.
Czy mogę odliczyć odsetki od kredytu hipotecznego od dochodu z najmu
Tak, jeśli jesteś rezydentem UE/EOG, i prawdopodobnie tak również dla osób spoza UE po wyroku z lipca 2025 roku, choć sposób jego stosowania jest wciąż wyjaśniany. Kredyt musi być zabezpieczony na hiszpańskiej nieruchomości.
Czy Modelo 210 wpływa na moje obowiązki podatkowe w kraju zamieszkania
Zasadniczo nie, dzięki umowom o unikaniu podwójnego opodatkowania między Hiszpanią a większością krajów. Podatek zapłacony w Hiszpanii przez Modelo 210 jest zwykle zaliczany na poczet podatku w kraju zamieszkania od tego samego dochodu. Zachowaj kopię potwierdzenia złożenia na potrzeby rozliczenia w swoim kraju.
Co się stanie, jeśli sprzedam nieruchomość z zaległym Modelo 210
Niezapłacony podatek wychodzi na jaw w trakcie sprzedaży i zostaje potrącony z zatrzymanych 3%. W poważnych przypadkach może całkowicie zablokować transakcję. Znacznie taniej jest uporządkować deklaracje przed wystawieniem nieruchomości na sprzedaż.
Czy IberianTax obsłuży kilka nieruchomości lub kilka lat naraz
Tak. Platforma obsługuje wiele nieruchomości, wielu właścicieli i rozliczenia wsteczne za poprzednie lata. Cena zależy od liczby deklaracji.
13. Słowniczek hiszpańskich terminów podatkowych
- AEAT / Agencia Tributaria / Hacienda — hiszpański urząd skarbowy.
- Catastro — hiszpański kataster, który nadaje wartości katastralne.
- Referencia catastral — unikalny 20-znakowy kod identyfikujący nieruchomość.
- Valor catastral — oficjalna wartość podatkowa nieruchomości, podstawa podatku od dochodu imputowanego. Znajdziesz ją na rachunku za IBI.
- Domiciliación bancaria — polecenie zapłaty.
- EOG / EEE — Europejski Obszar Gospodarczy (UE oraz Islandia, Liechtenstein, Norwegia).
- IBI / Impuesto sobre Bienes Inmuebles — roczny lokalny podatek od nieruchomości.
- Renta imputada — dochód imputowany, czyli domniemany dochód z najmu przypisywany nieruchomościom niewynajmowanym.
- IRNR / Impuesto sobre la Renta de no Residentes — podatek dochodowy dla nierezydentów (rozliczany przez Modelo 210).
- Modelo 210 — formularz służący do rozliczenia IRNR.
- Modelo 211 — formularz składany przez nabywcę przy zatrzymaniu 3% w przypadku zakupu nieruchomości od nierezydenta.
- NIE / Número de Identificación de Extranjero — numer identyfikacyjny cudzoziemca wymagany przy każdym rozliczeniu w Hiszpanii.
- Plusvalía municipal — odrębny podatek lokalny od wzrostu wartości gruntu w momencie sprzedaży.
- Zatrzymane 3% — kwota, którą nabywca musi zatrzymać i wpłacić do AEAT przy zakupie nieruchomości od nierezydenta.
Pełną listę znajdziesz w naszym kompletnym słowniku podatkowym.
Złóż swoje Modelo 210 w mniej niż 10 minut
IberianTax to najprostszy sposób, aby właściciele nierezydenci pozostali w zgodzie z hiszpańskim urzędem skarbowym. Jesteśmy oficjalnym współpracownikiem Agencia Tributaria i zrealizowaliśmy ponad 25 000 deklaracji Modelo 210 dla klientów z ponad 80 krajów.
✓ Dostępne po angielsku, niemiecku, francusku i hiszpańsku
✓ Od 34,95 € za właściciela — bez ukrytych opłat
✓ 4,9/5 w Google (876 opinii)
✓ Dostępne automatyczne rozliczenie roczne
✓ Przypomnienia o terminach, byś nigdy nie przegapił żadnego roku