Podatek dla nierezydentów w Hiszpanii 2026: nowości i nowe terminy
September 19, 2026
Nierezydenci posiadający nieruchomość w Hiszpanii muszą co roku składać Modelo 210. Niezależnie od tego, czy wynajmujesz nieruchomość, czy nie, a nawet jeśli stoi pusta, masz obowiązek zadeklarować ją corocznie przez Modelo 210.
Ten przewodnik daje pełny przegląd obowiązków podatkowych nierezydentów w Hiszpanii za rok podatkowy 2026 (składany w 2027 r.), w tym nowe terminy i nowy formularz wprowadzony rozporządzeniem Orden HAC/623/2026, a także pozostałe zmiany prawne dotyczące nierezydentów będących właścicielami nieruchomości.
Kto musi złożyć deklarację dla nierezydentów (Modelo 210)?
Wszyscy nierezydenci w Hiszpanii, którzy uzyskują dochody na terytorium Hiszpanii, muszą je zadeklarować przez Modelo 210.
- Jeśli uzyskujesz dochód z pracy, ale nie posiadasz nieruchomości, sprawdź umowę o unikaniu podwójnego opodatkowania między Hiszpanią a krajem Twojej rezydencji, aby uniknąć podwójnego opodatkowania, zanim złożysz Modelo 210.
- Jeśli posiadasz nieruchomość, wszyscy właściciele będący nierezydentami muszą złożyć co najmniej jedno Modelo 210 rocznie od dochodu imputowanego, nawet jeśli nieruchomość stoi pusta lub jest używana tylko okazjonalnie. Jeśli wynajmujesz nieruchomość, krótko- lub długoterminowo, wymagana jest dodatkowa roczna deklaracja od dochodu z najmu.
- Jeśli otrzymujesz dywidendy od hiszpańskiej spółki i zastosowano stawkę podatku u źródła wyższą niż przewidziana w umowie o unikaniu podwójnego opodatkowania między Hiszpanią a krajem Twojej rezydencji podatkowej, możesz wystąpić o zwrot tej nadwyżki przez Modelo 210. Okno na złożenie wniosku otwiera się 1 lutego roku następującego po wypłacie dywidendy.
- Wreszcie, jeśli sprzedajesz nieruchomość w Hiszpanii, musisz zadeklarować powstały zysk kapitałowy lub stratę w ciągu czterech miesięcy od sprzedaży, również przez Modelo 210.
Modelo 210 należy składać niezależnie i osobno za każdy rok podatkowy, dla każdego rodzaju dochodu, a w przypadku nieruchomości dla każdego właściciela i każdej nieruchomości, ponieważ każdy z tych elementów wymaga odrębnej deklaracji do Agencia Tributaria.
Terminy składania za rok podatkowy 2026 (składane w 2027 r.)
Po wejściu w życie rozporządzenia Orden HAC/623/2026 terminy zmieniły się znacząco w porównaniu z poprzednimi latami.
Oto daty, o których należy pamiętać w odniesieniu do roku podatkowego 2026:
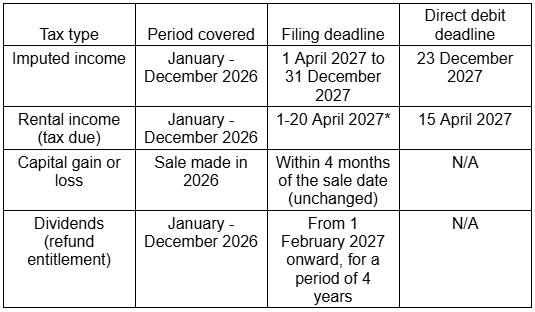
*Kwietniowy termin ma zastosowanie, gdy występuje podatek do zapłaty. Jeśli wynik jest zerowy lub ujemny albo należny jest zwrot, termin jest inny; wyjaśniamy to w kolejnej sekcji.
Ta zmiana dat to jedna z najważniejszych nowości roku: do roku podatkowego 2025 włącznie zarówno dochód imputowany, jak i dochód z najmu można było deklarować od stycznia. Od 2026 roku oba terminy się przesuwają.
Zmiany podatkowe dotyczące nierezydentów będących właścicielami nieruchomości w 2026 roku
Najważniejsza zmiana dla roku podatkowego 2026 wynika z rozporządzenia Orden HAC/623/2026 (BOE, 23 czerwca 2026 r.), które zmienia zarówno terminy składania, jak i sam formularz Modelo 210.
Nowe terminy dla dochodu z najmu, zależne od wyniku deklaracji
Dokładna data nie zależy już tylko od roku podatkowego i rodzaju dochodu, ale także od tego, czy Twoja deklaracja kończy się podatkiem do zapłaty, wynikiem zerowym, czy zwrotem:
- Jeśli jest podatek do zapłaty: obowiązuje nowy kwietniowy termin, od 1 do 20 kwietnia 2027 r. Jeśli płacisz poleceniem zapłaty, okno dla polecenia zapłaty trwa od 1 do 15 kwietnia.
- Jeśli koszty podlegające odliczeniu przewyższają dochód i wynik jest zerowy lub ujemny: pozostaje poprzedni termin, od 1 do 20 stycznia 2027 r. Na te potrzeby uwzględnia się wyłącznie koszty napraw i utrzymania oraz odsetki od kredytów zaciągniętych na nabycie wynajmowanej nieruchomości.
- Jeśli wynikiem jest zwrot, co często zdarza się, gdy zastosowano podatek u źródła (na przykład przy najmie lokali komercyjnych), okno otwiera się 1 lutego 2027 r.
Dochód imputowany: okno otwiera się w kwietniu, a nie w styczniu
Ostateczny termin pozostaje 31 grudnia roku następnego, ale od 2026 roku (składane w 2027 r.) okno składania otwiera się dopiero 1 kwietnia, a nie 1 stycznia. Jeśli płacisz poleceniem zapłaty, termin pozostaje 23 grudnia.
Nowy formularz Modelo 210 od stycznia 2027 roku
Od 1 stycznia 2027 r. każda składana deklaracja Modelo 210, niezależnie od tego, jakiego roku podatkowego dotyczy, musi być złożona na nowej wersji formularza.
Oto co się zmienia:
- Liczba dni własności lub najmu oraz udział we własności: formularz będzie pytał, przez ile dni nieruchomość była wynajmowana (lub dostępna na Twój użytek własny) i jaki procent nieruchomości posiadasz.
- Wskaźnik referencia catastral: nowe pole potwierdza, czy nieruchomość ma referencia catastral, co ułatwia Agencia Tributaria weryfikację z danymi Catastro.
- Nowy załącznik dotyczący kosztów najmu podlegających odliczeniu: koszty nie będą już deklarowane jako jedna łączna kwota. Od 2027 roku muszą być rozbite na kategorie (odsetki i naprawy, opłaty wspólnotowe, media, ubezpieczenie, IBI, amortyzacja i inne).
Jeśli składasz Modelo 210 z IberianTax, nie masz się czym martwić. Zajmujemy się automatycznym dostosowaniem Twoich danych do nowego formatu.
Nowy załącznik dla dywidend: grupowanie i rozbicie
Rozporządzenie wprowadza również zmiany dla nierezydentów, którzy wnioskują o zwrot podatku u źródła pobranego od dywidend. Dotychczas, jeśli w deklaracji grupowałeś wszystkie dywidendy otrzymane od tej samej spółki w ciągu roku, nie było sposobu, aby ustalić, jaka część pobranego podatku odpowiada każdej pojedynczej wypłacie, co utrudniało Hacienda weryfikację takich wniosków.
Od teraz, gdy zdecydujesz się zgrupować dywidendy od tej samej spółki w Modelo 210, będziesz musiał wypełnić nowy załącznik z rozbiciem dywidend, wskazujący, jaka kwota odpowiada każdej wypłacie w danym roku podatkowym. Załącznik ten dotyczy głównie papierów wartościowych notowanych na oficjalnych rynkach wtórnych (hiszpańskich, unijnych lub z innych krajów). W praktyce daje to Agencia Tributaria większy wgląd w dokładne pochodzenie każdej zadeklarowanej dywidendy, co przyspiesza, ale też zaostrza, weryfikację wniosków o zwrot.
Kwestie prawne, które mogą mieć na Ciebie wpływ w przyszłości
Oprócz już przyjętych zmian przepisów otwarte pozostają dwa fronty prawne, które mogą wpłynąć na Twoje opodatkowanie w najbliższych latach: jeden rozstrzyga się w hiszpańskich sądach, drugi stawia Hiszpanię naprzeciw Komisji Europejskiej.
Odliczanie kosztów najmu przed Sądem Najwyższym
Właściciele nierezydenci w Hiszpanii, którzy mieszkają w UE/EOG, mogą odliczać koszty najmu (media, naprawy, opłaty wspólnotowe, odsetki od kredytu hipotecznego) przy deklarowaniu dochodów w Modelo 210.
Właściciele spoza UE/EOG nadal nie mogą tego robić. Sprawa trafiła jednak do Sądu Najwyższego po korzystnym wyroku Audiencia Nacional z 2025 roku. Ostatecznego rozstrzygnięcia oczekuje się w 2026 roku; jeśli potwierdzi ono, że różnica w traktowaniu ma charakter dyskryminujący, właściciele spoza UE/EOG będą mogli ubiegać się o odliczenia i zwroty z mocą wsteczną, o ile dysponują ważną dokumentacją i nie upłynął okres przedawnienia.
IberianTax oferuje usługę odzyskiwania tych kosztów jeszcze przed ostatecznym wyrokiem, aby nie uległy przedawnieniu. Nie zostawiaj tego na ostatnią chwilę.
Na poziomie UE: Komisja Europejska przeciwko Hiszpanii
Jednocześnie Komisja Europejska prowadzi obecnie dwa odrębne postępowania przeciwko Hiszpanii w sprawie opodatkowania nierezydentów będących właścicielami nieruchomości.
Pierwsze dotyczy dochodu imputowanego. Komisja kwestionuje opodatkowanie nierezydentów z tytułu nieruchomości pustych lub na użytek własny, podczas gdy rezydenci są zwolnieni w odniesieniu do swojego głównego miejsca zamieszkania. Postępowanie wszczęto w 2025 roku i nadal trwa.
Drugie dotyczy ulgi podatkowej przy wynajmie nieruchomości na główne miejsce zamieszkania. W czerwcu 2026 r. Komisja wznowiła postępowanie z 2019 roku. Problem, zdaniem Brukseli, polega na tym, że rezydenci wynajmujący nieruchomość na główne miejsce zamieszkania najemcy mogą zastosować obniżkę uzyskanego dochodu netto (obniżkę, która spadła z 60% do 50% dla umów zawartych po maju 2023 roku, a od 2025 roku może sięgać nawet 90% w zależności od przypadku), podczas gdy nierezydenci opodatkowani według IRNR nie mogą jej zastosować w żadnych okolicznościach, niezależnie od tego, czy są rezydentami UE/EOG. Zdaniem Komisji ta różnica w traktowaniu może naruszać swobodę przepływu kapitału.
Hiszpania ma termin, zwykle dwa miesiące, na odpowiedź. Jeśli odpowiedź nie będzie zadowalająca, Komisja może wydać uzasadnioną opinię, a później skierować sprawę do Trybunału Sprawiedliwości UE.
Ważna uwaga: na razie nie ma zmiany w hiszpańskim prawie ani automatycznego prawa do zwrotu w żadnej z tych spraw; każdy przypadek trzeba ocenić indywidualnie. W międzyczasie nierezydenci powinni nadal składać Modelo 210 jak zwykle.
Sąd Najwyższy uchyla NRA: co zmienia się w najmie krótkoterminowym
Wyrokiem z 21 maja 2026 r. (wyrok 620/2026) Sąd Najwyższy uchylił krajowy rejestr najmu krótkoterminowego (NRA), utworzony na mocy Real Decreto 1312/2024. Powód: utworzenie krajowego rejestru równolegle do istniejących regionalnych rejestrów turystycznych wykraczało poza kompetencje rządu centralnego, ponieważ ta materia należy do kompetencji wspólnot autonomicznych.
Oto co zmienia się w praktyce:
- Jeśli nie wystąpiłeś o NRA, nie musisz już tego robić. Obowiązek uzyskania tego numeru oraz składania powiązanej z nim rocznej deklaracji działalności zniknął. Nie ma więc nic do złożenia w lutym 2027 r.
- Jeśli miałeś już NRA, krajowy rejestr, na podstawie którego został wydany, został unieważniony. Zachowaj swój regionalny numer rejestracji turystycznej (VFT, VUT, HUT lub właściwy w Twoim regionie), który jest teraz obowiązującym odniesieniem.
- Jeśli Twoje ogłoszenie zostało usunięte z platform takich jak Airbnb czy Booking z powodu braku NRA, wyrok usuwa podstawę prawną takiego usunięcia. Platformy nie mogą już wymagać NRA i oczekuje się, że zaktualizują swoje procesy, aby zamiast tego prosić o odpowiednią regionalną rejestrację turystyczną.
Co się nie zmienia: obowiązek posiadania regionalnej licencji turystycznej (VUT, VFT lub równoważnej) pozostaje w pełni w mocy w regionach, które tego wymagają. Wyrok usuwa krajową warstwę dodaną ponad rejestry regionalne, a nie same rejestry. Nie wpływa też w żaden sposób na Twój obowiązek deklarowania dochodu z najmu przez Modelo 210, który jest całkowicie odrębnym reżimem prawnym.
Co to oznacza dla nierezydentów będących właścicielami nieruchomości w 2027 roku?
- Jeśli składasz deklarację od dochodu z najmu lub dochodu imputowanego za 2026 rok, pamiętaj o nowych kwietniowych terminach i sprawdź, czy Twoja deklaracja kończy się podatkiem do zapłaty, wynikiem zerowym lub ujemnym, czy zwrotem, ponieważ dokładna data jest w każdym przypadku inna.
- Zacznij rejestrować i przechowywać rachunki za koszty najmu według kategorii, z myślą o obowiązkowym załączniku wymaganym w nowej wersji Modelo 210 od stycznia 2027 r.
- Jeśli wnioskujesz o zwrot podatku u źródła od dywidend i grupujesz kilka wypłat od tej samej spółki, przygotuj się na wypełnienie nowego załącznika z rozbiciem.
- Właściciele nierezydenci spoza UE/EOG mogą skorzystać z usługi odzyskiwania kosztów IberianTax, aby spróbować odzyskać koszty podlegające odliczeniu z poprzednich lat, zanim upłynie czteroletni termin.
- Jeśli wynajmujesz krótkoterminowo, sprawdź swój obowiązek posiadania regionalnej licencji turystycznej; krajowy NRA już nie obowiązuje.
- Dopóki postępowania wszczęte przez Komisję Europejską nie zostaną rozstrzygnięte, nierezydenci powinni co roku składać Modelo 210.
Co się stanie, jeśli przekroczę termin lub nie złożę Modelo 210?
Przekroczenie terminu podatkowego w Hiszpanii może skutkować dopłatami za zwłokę, odsetkami i karami.
- Dobrowolne złożenie po terminie: jeśli złożysz deklarację, zanim Hacienda wyśle Ci wezwanie, może zostać naliczona dopłata w wysokości 1% należnego podatku za pierwszy miesiąc, plus 1% za każdy kolejny miesiąc, do 15% po 12 miesiącach. Odsetki zaczynają biec dopiero po roku.
- Po wezwaniu od Agencia Tributaria: jeśli Hacienda wyśle wezwanie, mogą zostać nałożone kary w wysokości od 50% do 100% należnego podatku, plus odsetki.
Pilnowanie terminów ma kluczowe znaczenie, aby uniknąć kosztownych kar i komplikacji.
Czy mogę złożyć Modelo 210 samodzielnie, czy potrzebuję pomocy?
Modelo 210 możesz złożyć na stronie Agencia Tributaria, ale potrzebujesz hiszpańskiego certificado digital, a sam portal nie jest zbyt intuicyjny. Dlatego tysiące nierezydentów powierza to ekspertom takim jak IberianTax.
Z IberianTax możesz:
- Złożyć Modelo 210 online w kilka minut, nie wychodząc z domu.
- Zaoszczędzić: od 34,95 € za deklarację, w porównaniu z 200 € lub więcej w tradycyjnej gestoría.
- Mieć spokój: Twój podatek dla nierezydentów zostanie złożony prawidłowo, na czas i bezpośrednio w Agencia Tributaria, zawsze na właściwym formularzu.
- Otrzymywać automatyczne przypomnienia z aktualnymi terminami każdego roku.
- Wybrać automatyczne składanie, aby Twoje deklaracje były składane co roku bez żadnego wysiłku z Twojej strony.
- Natychmiast obliczyć podatek i sprawdzić poprawność dzięki naszym bezpłatnym kalkulatorom.
- Uzyskać wsparcie ekspertów w języku angielskim, niemieckim, francuskim lub hiszpańskim, kiedy tylko potrzebujesz.
Dodatkowe usługi dla nierezydentów będących właścicielami nieruchomości
Powiadomienia z Agencia Tributaria
Mieszkasz za granicą? Możemy zarządzać pismami i powiadomieniami z hiszpańskiej Agencia Tributaria w Twoim imieniu.
Certificado digital
Oferujemy usługę uzyskania certificado digital (certyfikatu cyfrowego), który pozwala bezpiecznie załatwiać sprawy na hiszpańskich portalach administracji.
Obsługa podatków lokalnych
Ustaw polecenie zapłaty dla IBI i opłaty za wywóz śmieci i zapomnij o corocznej płatności. Dbamy o to, by były opłacone prawidłowo i na czas.
Odzyskiwanie kosztów podlegających odliczeniu
Jeśli jesteś właścicielem nierezydentem spoza UE/EOG, możesz wystąpić o odzyskanie kosztów najmu, których nie mogłeś odliczyć w poprzednich latach podatkowych, zanim upłynie czteroletni termin.
Nota Simple
Uzyskaj oficjalny wyciąg z hiszpańskiego rejestru nieruchomości (nota simple) z aktualnymi informacjami o Twojej nieruchomości.
Pomoc przy płatności
IberianTax może również pomóc Ci zweryfikować i zapewnić, że podatki zostaną zapłacone prawidłowo i na czas.
W IberianTax sprawiamy, że rozliczenie podatku dla nierezydentów jest łatwe, bezpieczne i całkowicie przejrzyste, dzięki czemu możesz cieszyć się swoją nieruchomością bez martwienia się o podatki. Dzięki naszym formularzom dla dochodu imputowanego, dochodu z najmu i zysków kapitałowych co roku pomagamy tysiącom nierezydentów wypełnić ich hiszpańskie obowiązki podatkowe bez stresu i niespodzianek.