Hiszpańskie terminy podatkowe 2026 dla nierezydentów
September 23, 2026

Jeśli masz nieruchomość w Hiszpanii, ale mieszkasz za granicą, przekroczenie terminu Modelo 210 może być kosztowne. Dopłat za zwłokę, kar i utraconych odliczeń łatwo uniknąć, gdy dokładnie wiesz, kiedy złożyć deklarację. Ten przewodnik omawia każdą ważną datę dla roku podatkowego 2025 (rozliczanego w 2026), wyjaśnia, które terminy dotyczą Twojej sytuacji, i pokazuje, jak zachować zgodność z przepisami na każdym etapie.
Szybka odpowiedź: terminy Modelo 210 za rok podatkowy 2025
- Dochód z najmu: 1–20 stycznia 2026 r. za cały rok podatkowy 2025.
- Dochód imputowany (hipotetyczny dochód z drugiego domu): 1 stycznia–31 grudnia 2026 r. (do 23 grudnia przy płatności poleceniem zapłaty)
- Podatek od zysków kapitałowych (nieruchomość sprzedana w 2025 lub 2026 roku): w ciągu 4 miesięcy od daty sprzedaży
- Pozostałe dochody (dywidendy, wynagrodzenia, odsetki itp.): zwykle w ciągu 20 dni po zakończeniu kwartału, w którym uzyskano dochód
Jeśli jesteś już klientem IberianTax, nie musisz zapamiętywać tych wszystkich dat. Wysyłamy przypomnienia e-mail przed kluczowymi terminami.
Czym jest Modelo 210 i kto musi ją złożyć?
Modelo 210 to oficjalny hiszpański formularz, na którym nierezydenci deklarują dochody uzyskane w Hiszpanii. Zasadniczo uznaje się Cię za hiszpańskiego rezydenta podatkowego, jeśli spędzasz w Hiszpanii ponad 183 dni w roku kalendarzowym albo jeśli Twoje główne interesy gospodarcze lub rodzinne znajdują się w Hiszpanii. Jeśli żadne z tych kryteriów nie jest spełnione, a posiadasz nieruchomość lub uzyskujesz dochody w Hiszpanii, zwykle będziesz opodatkowany jako nierezydent.
Musisz złożyć Modelo 210 w 2026 roku, jeśli w 2025 roku:
- Posiadałeś drugi dom lub nieruchomość wakacyjną w Hiszpanii (nawet nieużywaną)
- Wynajmowałeś hiszpańską nieruchomość (krótko- lub długoterminowo)
- Sprzedałeś nieruchomość w Hiszpanii – nawet jeśli posiadałeś ją tylko przez część roku
- Uzyskałeś dochód ze źródeł hiszpańskich, na przykład dywidendy, odsetki lub wynagrodzenie
- Posiadałeś inny rodzaj majątku lub dochodu podlegającego opodatkowaniu związanego z Hiszpanią
Krótko mówiąc: jeśli jesteś nierezydentem z jakimkolwiek powiązaniem gospodarczym z Hiszpanią, Modelo 210 najprawdopodobniej Cię dotyczy.
Kluczowe terminy dla roku podatkowego 2025 (składane w 2026)
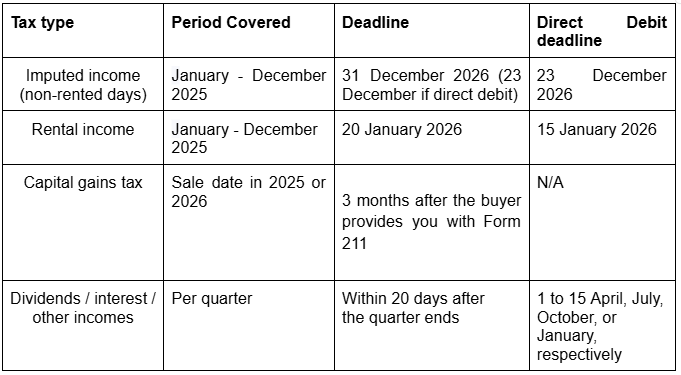
Ważne: podatki za rok podatkowy 2026 (dochód imputowany i dochód z najmu) deklaruje się w 2027 roku, ale terminy różnią się od tych podanych w tym artykule. Zgodnie z Order HAC/623/2026 dochód z najmu za 2026 rok należy wykazać między 1 a 20 kwietnia 2027 r. (nie w styczniu), a okres składania deklaracji dochodu imputowanego rozpoczyna się 1 kwietnia 2027 r. (nie 1 stycznia). Sprawdź nowe terminy na 2026 rok przed złożeniem deklaracji.
Rodzaje Modelo 210 i ich terminy w 2026 roku
Podatek od dochodu imputowanego: rocznie, do 31 grudnia 2026 r.
Nawet jeśli nie wynajmujesz swojej hiszpańskiej nieruchomości, Agencia Tributaria przyjmuje, że generuje ona hipotetyczny dochód nazywany "renta imputada". Trzeba go deklarować co roku na Modelo 210.
- Podstawa opodatkowania: 1,1% valor catastral, jeśli w gminie przeprowadzono powszechną zbiorową aktualizację w ciągu ostatnich dziesięciu lat; w przeciwnym razie 2%.
- Stawka podatku: 19% dla osób zamieszkałych w UE/EOG, 24% dla osób spoza UE/EOG.
- Termin za rok podatkowy 2025: 31 grudnia 2026 r. (lub 23 grudnia 2026 r. przy płatności poleceniem zapłaty).
Podatek od dochodu z najmu: rocznie, między 1 a 20 stycznia 2026 r.
Ważna aktualizacja: od roku podatkowego 2024 dochód z najmu hiszpańskiej nieruchomości deklaruje się raz w roku, a nie kwartalnie. Poprzedni system kwartalny już nie obowiązuje.
- Wszyscy nierezydenci (z UE/EOG i spoza UE/EOG): jedna roczna deklaracja obejmująca cały rok podatkowy 2026.
- Termin: 1–20 stycznia 2026 r.
- Osoby zamieszkałe w UE/EOG nadal mogą odliczać koszty najmu (IBI, opłaty wspólnotowe, odsetki od kredytu, media, ubezpieczenie).
- Osoby spoza UE/EOG zgodnie z obecnymi przepisami nie mogą odliczać kosztów (zob. sekcja z aktualizacjami poniżej).
Zapomniałeś złożyć deklaracji za 2025 rok? Zalecamy zrobić to, zanim otrzymasz zawiadomienie z Agencia Tributaria, ponieważ może to skutkować znacznie wyższymi dopłatami i karami niż przy dobrowolnym złożeniu. Kliknij tutaj, aby zacząć.
Ważne: pamiętaj, że podatki dotyczące roku podatkowego 2026 (dochód imputowany i dochód z najmu) trzeba zadeklarować w 2027 roku, ale terminy różnią się od tych podanych w tym artykule. Zgodnie z Order HAC/623/2026 dochód z najmu za 2026 rok należy wykazać między 1 a 20 kwietnia 2027 r. (nie w styczniu), a okres składania deklaracji dochodu imputowanego rozpoczyna się 1 kwietnia 2027 r. (nie 1 stycznia). Sprawdź nowe terminy na 2026 rok przed złożeniem deklaracji. Jeśli jesteś zarejestrowany w IberianTax, otrzymasz przypomnienie, aby co roku nie zapomnieć o złożeniu tych deklaracji.
Podatek od zysków kapitałowych: w ciągu 4 miesięcy od sprzedaży
Gdy jako nierezydent sprzedajesz hiszpańską nieruchomość, ewentualny zysk opodatkowany jest przez deklarację zysków kapitałowych (Modelo 210). Nabywca musi zatrzymać 3% ceny sprzedaży (Modelo 211), co zalicza się na poczet Twojego ostatecznego zobowiązania podatkowego.
- Termin: w ciągu 3 miesięcy od dnia, w którym nabywca przekaże Ci formularz 211. Nabywca ma 1 miesiąc na dostarczenie formularza 211 od daty zakupu.
- Stawka podatku: 19% liniowo, zarówno dla osób z UE/EOG, jak i spoza UE/EOG.
- Jeśli zatrzymane 3% przewyższa Twój ostateczny podatek (na przykład przy sprzedaży ze stratą), możesz ubiegać się o zwrot.
Ważne: sprzedaż nieruchomości w 2025 roku nie zakończyła Twoich obowiązków podatkowych za ten rok. Nadal musiałeś zadeklarować dochód imputowany (lub dochód z najmu, jeśli nieruchomość była wynajmowana) za okres 2025 roku, w którym byłeś właścicielem, proporcjonalnie. Na przykład jeśli nieruchomość sprzedano 30 czerwca 2025 r., dochód imputowany trzeba było wykazać za okres od 1 stycznia do 30 czerwca 2025 r. (do złożenia do 31 grudnia 2026 r.), obok deklaracji zysków kapitałowych (do złożenia w ciągu trzech miesięcy od przekazania formularza 211).
Pozostałe dochody ze źródeł hiszpańskich: dywidendy, odsetki, wynagrodzenia
Modelo 210 dotyczy także innych rodzajów dochodów uzyskiwanych w Hiszpanii przez nierezydentów. Zasada ogólna:
Dochód objęty podatkiem u źródła: jeśli pobrany podatek prawidłowo odpowiada Twojej ostatecznej stawce – w tym ewentualnej stawce obniżonej na podstawie umowy o unikaniu podwójnego opodatkowania (UPO) między Hiszpanią a krajem Twojej rezydencji – nie trzeba składać Modelo 210. Hiszpański płatnik już uregulował Twoje zobowiązanie.
Kiedy Modelo 210 jest wymagane przy tych rodzajach dochodu?
- Płatnik nie zastosował prawidłowej stawki podatku u źródła (na przykład zastosowano standardowe 19% lub 24% zamiast obniżonej stawki z UPO).
- Chcesz ubiegać się o zwrot nadmiernie pobranego podatku.
- Dochód nie był objęty podatkiem u źródła, choć powinien zostać zadeklarowany (na przykład niektóre wynagrodzenia lub należności licencyjne wypłacane przez podmiot niebędący płatnikiem).
- Zyski kapitałowe ze sprzedaży hiszpańskich akcji lub aktywów finansowych (nie są objęte podatkiem u źródła i trzeba je zadeklarować).
Terminy w tych przypadkach:
- Deklaracje z podatkiem do zapłaty: w ciągu pierwszych 20 dni kwietnia, lipca, października lub stycznia, za dochód uzyskany w poprzednim kwartale kalendarzowym.
- Opcja polecenia zapłaty: odpowiednio od 1 do 15 kwietnia, lipca, października lub stycznia.
- Wnioski o zwrot: można składać od 1 lutego roku następującego po roku uzyskania dochodu, a termin pozostaje otwarty nawet przez 4 lata.
Ponieważ każda sytuacja zależy od umowy o unikaniu podwójnego opodatkowania między Hiszpanią a krajem Twojej rezydencji, zalecamy dokładne sprawdzenie umowy – albo zwrócenie się do nas o wskazówki – zanim zdecydujesz, czy musisz złożyć deklarację.
Skontaktuj się z naszym zespołem ekspertów
Najważniejsze zmiany wpływające na rozliczenia w 2026 roku
Kilka istotnych wydarzeń, o których warto pamiętać przy roku podatkowym 2025.
Podatek od dochodu imputowanego: obowiązek nadal obowiązuje
Komisja Europejska formalnie zakwestionowała hiszpański podatek od dochodu imputowanego, argumentując, że opodatkowanie nierezydentów za nieruchomość, której nie wynajmują – przy jednoczesnym zwolnieniu hiszpańskich rezydentów w zakresie ich głównego domu – narusza unijne zasady swobodnego przepływu. Więcej o sporze przeczytasz tutaj.
Obowiązek nie uległ jednak zmianie. Dopóki Trybunał Sprawiedliwości UE nie wyda ostatecznego wyroku, nierezydenci muszą co roku składać Modelo 210 z tytułu dochodu imputowanego. Ignorowanie obowiązku dziś nie pomoże Twojej sprawie jutro; skończy się jedynie dopłatami i karami.
Odliczanie kosztów najmu przez osoby spoza UE/EOG: wciąż nierozstrzygnięte
W lipcu 2025 roku hiszpański Sąd Krajowy orzekł, że odmawianie osobom spoza UE/EOG prawa do odliczania kosztów najmu jest dyskryminujące. Sprawa trafiła do Sądu Najwyższego i ostateczne rozstrzygnięcie wciąż nie zapadło.
Co to oznacza dla Twoich rozliczeń w 2026 roku:
- Obecny przepis nadal obowiązuje: osoby spoza UE/EOG na razie nie mogą odliczać kosztów najmu przy składaniu Modelo 210.
- Obowiązek złożenia deklaracji pozostaje bez zmian. Deklaracje należy składać w terminie, jak zwykle.
- Już teraz możesz przygotować wniosek o zwrot. IberianTax oferuje usługę zwrotu kosztów najmu za lata podatkowe od 2022 wzwyż. Ponieważ hiszpańskie roszczenia podatkowe przedawniają się 4 lata po upływie terminu złożenia, najwcześniejsze okresy najmu z 2022 roku już zaczynają się przedawniać (deklaracja najmu za I kwartał 2022 przedawniła się 20 kwietnia 2026 r.; IV kwartał 2022 przedawni się 20 stycznia 2027 r.). Działanie teraz to jedyny sposób, aby ochronić te lata, zanim przepadną na dobre.
Prawdziwe przykłady: jak terminy 2026 działają w praktyce
Przykład 1: Anna – najem i użytek własny w 2025 roku
Anna, niemiecka rezydentka podatkowa, ma mieszkanie w Walencji. W 2025 roku wynajmowała je przez 6 miesięcy, a przez resztę roku korzystała z niego sama.
Jej kalendarz rozliczeń na 2026 rok:
- Dochód z najmu za 2025 rok (6 miesięcy najmu): jedna roczna Modelo 210 złożona między 1 a 20 stycznia 2026 r., z uwzględnieniem kosztów podlegających odliczeniu (Anna mieszka w UE).
- Dochód imputowany za 6 miesięcy użytku własnego w 2025 roku: do złożenia do 31 grudnia 2026 r. (lub do 23 grudnia przy płatności poleceniem zapłaty).
To dwie deklaracje w ciągu 2026 roku. Choć termin dla dochodu imputowanego upływa dopiero 31 grudnia, zdecydowanie zalecamy złożenie jej jak najwcześniej – większość właścicieli, którzy czekają do ostatnich tygodni grudnia, albo zapomina, albo przegapia termin polecenia zapłaty (23 grudnia), albo działa w pośpiechu na koniec roku. Rozliczenie się wcześniej to o jedno zmartwienie mniej.
Przykład 2: James – sprzedał hiszpańską nieruchomość w połowie 2025 roku
James, brytyjski rezydent podatkowy, miał willę w Maladze. Nie wynajmował jej i sprzedał nieruchomość 30 października 2025 r.
Jego obowiązki:
- Podatek od zysków kapitałowych (sprzedaż): Modelo 210 trzeba było złożyć w ciągu 4 miesięcy od daty sprzedaży (czyli do końca lutego 2026 r.). Nabywca zatrzymał 3% ceny sprzedaży przez Modelo 211, co James mógł zaliczyć na poczet ostatecznego podatku od zysków kapitałowych.
- Dochód imputowany za dni, w których był właścicielem w 2025 roku: mimo że nieruchomość sprzedano w 2025 roku, James nadal musiał zadeklarować dochód imputowany za okres od 1 stycznia do 30 października 2025 r., obliczony proporcjonalnie do okresu własności. Tę deklarację trzeba było złożyć do 31 grudnia 2026 r.
Wielu właścicieli zapomina o tej drugiej deklaracji. Sprzedaż nieruchomości nie znosi obowiązku wykazania dochodu imputowanego za dni, w których wciąż byłeś jej prawnym właścicielem.
Najczęstsze błędy nierezydentów przy terminach Modelo 210
Nawet uważni właściciele potykają się o te same kwestie. Uważaj na:
- Zakładanie, że pusta nieruchomość oznacza brak podatku. Podatek od dochodu imputowanego i tak obowiązuje. To najczęstszy – i najdroższy – błąd.
- Próby dalszego kwartalnego rozliczania najmu. Od 2024 roku dochód z najmu rozlicza się wyłącznie rocznie. Nie dziel roku na cztery deklaracje.
- Zapominanie o dochodzie imputowanym po sprzedaży. Jeśli sprzedałeś w trakcie roku, nadal masz dochód imputowany za dni, w których byłeś właścicielem w 2025 roku.
- Zapominanie o czteromiesięcznym terminie dla zysków kapitałowych. Sprzedaż nieruchomości i czekanie do kolejnego sezonu rozliczeniowego to zdecydowanie za późno.
- Przegapienie terminu dla polecenia zapłaty. Przy płatności poleceniem zapłaty terminy są wcześniejsze niż standardowe okno: 23 grudnia dla dochodu imputowanego i 15 kwietnia dla dochodu z najmu (od roku podatkowego 2026 wzwyż). Nie zakładaj, że ostateczny termin dotyczy Twojej metody płatności.
- Składanie jednej Modelo 210 dla kilku nieruchomości. Każda referencia catastral (każda nieruchomość, garaż czy komórka) wymaga własnej deklaracji.
- Błędne rozumienie czteroletniego okna. Czteroletnie przedawnienie nie biegnie od roku podatkowego – biegnie od końca dobrowolnego terminu złożenia. Deklaracja dochodu imputowanego za 2022 rok (termin 31 grudnia 2023 r.) przedawnia się więc 31 grudnia 2027 r., a nie 2026 r. Często pozostaje sporo czasu, choć właściciele sądzą, że przepadł.
Co się stanie, jeśli przekroczysz termin Modelo 210?
Przekroczenie hiszpańskiego terminu podatkowego wywołuje automatyczne skutki:
- Dobrowolne złożenie po terminie (przed jakimkolwiek zawiadomieniem z urzędu): 1% dopłaty za pierwszy miesiąc plus 1% za każdy kolejny miesiąc, do 15% po 12 miesiącach. Odsetki naliczają się dopiero po roku.
- Po zawiadomieniu z urzędu: kary od 50% do 100% należnego podatku plus odsetki. Powtarzające się lub poważne przypadki mogą skutkować postępowaniem karnym.
- Inne skutki: zablokowane zwroty, odmowa odliczeń i wzmożona kontrola przyszłych deklaracji.
Więcej na ten temat przeczytasz w naszym artykule: Modelo 210 złożone po terminie
Dobra wiadomość: przy dobrym planowaniu – lub automatyzacji – nic z tego nie powinno Cię nigdy dotyczyć.
Nigdy więcej nie przegap terminu: przypomnienia e-mail i automatyczne składanie
Najprostszy sposób na zachowanie zgodności to powierzyć IberianTax pilnowanie każdego terminu.
- Bezpłatne przypomnienia e-mail. Każde konto IberianTax obejmuje bezpłatne, automatyczne przypomnienia e-mail przed każdym terminem – Modelo 210 dla dochodu imputowanego, roczna deklaracja najmu, zgłoszenie NRA czy inny obowiązek powiązany z Twoim profilem.
- Ustaw automatyczne składanie deklaracji dochodu imputowanego. Dzięki naszej opcji automatycznego składania Twoja Modelo 210 dla dochodu imputowanego jest co roku przygotowywana, obliczana i przesyłana do Agencia Tributaria w terminie, bez żadnego działania z Twojej strony. To najbezpieczniejszy sposób, aby zapomnieć o terminach, nie tracąc zgodności z przepisami.
Jesteś na bieżąco, masz kontrolę i chronisz się przed dopłatami – wszystko z poziomu panelu, po angielsku, niemiecku, francusku lub hiszpańsku.
FAQ – hiszpańskie terminy podatkowe 2026 dla nierezydentów
Kiedy mija termin złożenia Modelo 210 za rok podatkowy 2025?
To zależy od rodzaju dochodu. Dochód imputowany składa się do 31 grudnia 2026 r. Roczną deklarację dochodu z najmu składa się między 1 a 20 stycznia 2026 r. Zyski kapitałowe z nieruchomości sprzedanej w 2025 lub 2026 roku trzeba wykazać w ciągu 4 miesięcy od daty sprzedaży.
Czy dochód z najmu nadal rozlicza się kwartalnie?
Nie. Od roku podatkowego 2024 dochód z najmu hiszpańskiej nieruchomości deklaruje się raz w roku. Za rok podatkowy 2025 okno składania to 1–20 stycznia 2026 r. Od roku podatkowego 2026 termin przesuwa się na 1–20 kwietnia następnego roku – albo 1–20 stycznia, jeśli wynik jest zerowy lub ujemny. Poprzedni system kwartalny już nie obowiązuje.
Czy nadal muszę deklarować dochód imputowany, skoro UE zakwestionowała te przepisy?
Tak. Obowiązek pozostaje w pełni w mocy. Do czasu wydania ostatecznego wyroku nierezydenci muszą co roku składać Modelo 210, aby uniknąć kar.
Sprzedałem hiszpańską nieruchomość w 2026 roku. Czy nadal mam podatek od dochodu imputowanego?
Tak – za dni, w których byłeś właścicielem. Jeśli sprzedałeś na przykład 30 czerwca 2026 r., musisz zadeklarować dochód imputowany proporcjonalnie za okres 1 stycznia–30 czerwca 2026 r. oraz złożyć deklarację zysków kapitałowych w ciągu 4 miesięcy od sprzedaży.
Czy osoby spoza UE mogą odliczać koszty najmu?
Jeszcze nie. Hiszpański Sąd Najwyższy nadal rozpatruje tę kwestię. Obecny obowiązek pozostaje bez zmian, ale już teraz możesz złożyć wniosek o zwrot kosztów najmu przez IberianTax za lata podatkowe od 2022 wzwyż, zanim się przedawnią.
Jak działają przypomnienia e-mail i automatyczne składanie?
Po założeniu bezpłatnego konta IberianTax automatycznie otrzymasz przypomnienia e-mail przed każdym ze swoich terminów. Jeśli włączysz automatyczne składanie, co roku przygotujemy i wyślemy Twoją deklarację bez konieczności logowania się.
Uwaga: automatyczne składanie jest obecnie dostępne wyłącznie dla podatku od dochodu imputowanego (Modelo 210 dla domniemanego dochodu z drugich domów).
Dlaczego automatyczne składanie nie jest dostępne dla dochodu z najmu?
Dochód z najmu zmienia się co roku – miesiące najmu, koszty podlegające odliczeniu (dla osób z UE/EOG), najemcy i okresy użytku własnego. Ponieważ te dane trzeba weryfikować co roku, deklaracje najmu przygotowuje się z Twoim udziałem, a nie w pełni automatycznie. Dochód imputowany opiera się natomiast na stabilnych danych (valor catastral, okres własności), co czyni go idealnym do automatyzacji.
Dobra wiadomość: wypełnienie deklaracji dochodu z najmu w IberianTax zajmuje nie więcej niż 10 minut. Nasza platforma prowadzi Cię przez każdy krok, automatycznie stosuje prawidłowe wyliczenia i przesyła deklarację bezpośrednio do Agencia Tributaria.
Złóż Modelo 210 w prosty sposób
Hiszpańskie terminy podatkowe nie muszą być stresujące. Z IberianTax możesz:
- Złożyć dowolną Modelo 210 (dochód imputowany, dochód z najmu, zyski kapitałowe lub inne dochody) online w kilka minut, z dowolnego miejsca.
- Zapłacić już od 34,95 € za deklarację, zamiast ponad 200 € w tradycyjnej gestoría.
- Otrzymywać automatyczne przypomnienia e-mail przed każdym terminem.
- Włączyć automatyczne składanie i pozwolić nam co roku wysyłać deklarację w Twoim imieniu.
- Uzyskać wsparcie ekspertów po angielsku, niemiecku, francusku lub hiszpańsku, kiedy tylko potrzebujesz.
Załóż bezpłatne konto IberianTax i skreśl hiszpańskie terminy podatkowe ze swojej listy zadań – na dobre.