Modelo 210 złożone po terminie: dopłaty i kary
September 23, 2026
Posiadanie nieruchomości w Hiszpanii jako nierezydent — nawet jeśli jej nie wynajmujesz — wiąże się z wyraźnym obowiązkiem podatkowym: złożeniem deklaracji Modelo 210.
Wielu właścicieli będących nierezydentami nie wie o tym obowiązku albo po prostu o nim zapomina, co może prowadzić do dopłat za zwłokę, kar i problemów z Agencia Tributaria (hiszpański urząd skarbowy).
Ten artykuł wyjaśnia, co się dzieje, jeśli nie złożysz Modelo 210, ile może Cię to realnie kosztować i jakie kroki podjąć, aby uregulować swoją sytuację, zanim Agencia Tributaria sama się do Ciebie zgłosi.
Dowiesz się:
- Czym jest Modelo 210 i kiedy trzeba ją złożyć
- Co się dzieje, jeśli nie złożysz deklaracji lub złożysz ją po terminie
- Ile możesz zapłacić w postaci dopłat za zwłokę lub kar
- Jak krok po kroku uregulować swoją sytuację
- Jak uniknąć tych problemów w przyszłości
Kto musi złożyć Modelo 210?
Modelo 210 to oficjalna deklaracja podatku dochodowego dla nierezydentów (IRNR) w Hiszpanii. Musisz ją złożyć, jeśli nie masz rezydencji podatkowej w Hiszpanii i znajdujesz się w jednej z tych sytuacji:
- Jesteś właścicielem, użytkownikiem (usufructuario) lub właścicielem bez prawa użytkowania nieruchomości w Hiszpanii, niezależnie od tego, czy ją wynajmujesz, czy nie.
- Sprzedałeś nieruchomość w Hiszpanii w danym roku podatkowym.
Rezydencję podatkową w Hiszpanii ustala się przede wszystkim na podstawie pobytu dłuższego niż 183 dni w roku na terytorium Hiszpanii lub posiadania tu głównych interesów gospodarczych. Jeśli mieszkasz na stałe poza Hiszpanią, jesteś nierezydentem dla celów podatkowych i ten obowiązek Cię dotyczy.
Obywatelstwo nie ma znaczenia. Obywatel Niemiec, Francji, Wielkiej Brytanii, a nawet Hiszpanii, który nie jest rezydentem podatkowym w Hiszpanii, ale posiada tam nieruchomość, musi składać Modelo 210 co roku.
Obowiązek jest również indywidualny i przypada na każdą nieruchomość: jeśli dzielisz nieruchomość z inną osobą, każdy współwłaściciel składa własną Modelo 210. Jeśli posiadasz kilka nieruchomości o różnych referencia catastral, składasz jedną Modelo 210 na każdą nieruchomość.
Terminy składania deklaracji
Terminy zależą od rodzaju deklaracji: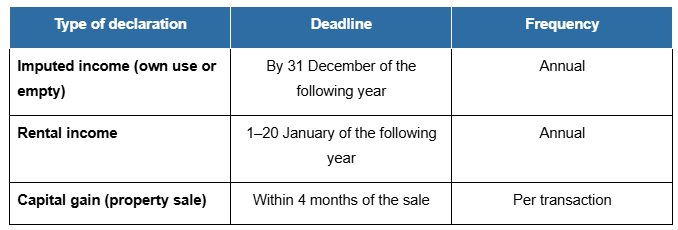
Ważne: zgodnie z Order HAC/623/2026 przykłady w tej tabeli nie odzwierciedlają roku podatkowego 2026: dochód z najmu za 2026 rok wykazuje się między 1 a 20 kwietnia 2027 r. (nie w styczniu), a dochód imputowany za 2026 rok — od 1 kwietnia 2027 r. (nie od 1 stycznia). Zapoznaj się z zaktualizowanym przewodnikiem po terminach na 2026 rok, zanim zastosujesz te przykłady do 2026 roku i lat kolejnych.
Praktyczne przykłady:
- Nieruchomość niewynajmowana w 2025 roku → złóż Modelo 210 między 1 stycznia a 31 grudnia 2026 r.
- Nieruchomość wynajmowana w 2026 roku → złóż Modelo 210 między 1–20 stycznia 2027 r.
- Nieruchomość wynajmowana przez 6 miesięcy i pusta przez 6 miesięcy w 2026 roku → złóż dwie deklaracje (dochód imputowany do 31 grudnia 2027 r. oraz dochód z najmu między 1–20 stycznia 2027 r.)
- Nieruchomość sprzedana 5 marca 2026 r. → złóż Modelo 210 (zysk kapitałowy) przed 5 lipca 2026 r.
Od 2024 roku dochodu z najmu nie deklaruje się już kwartalnie. Jeśli wcześniej składałeś cztery deklaracje Modelo 210 rocznie z tytułu najmu, teraz składasz tylko jedną, między 1–20 stycznia następnego roku.
Co się stanie, jeśli nie złożysz Modelo 210?
Konsekwencje zależą od tego, czy sam uregulujesz sytuację, czy Agencia Tributaria skontaktuje się z Tobą jako pierwsza. Różnica finansowa między tymi dwoma scenariuszami może być znaczna.
Dobrowolne złożenie deklaracji po terminie (bez wezwania)
Jeśli sam wychwycisz błąd i złożysz deklarację dobrowolnie, naliczane są dopłaty za zwłokę — a nie kary. System jest progresywny:
- Do 1 miesiąca opóźnienia: 1% należnego podatku.
- Od 1 do 12 miesięcy: 1% plus dodatkowo 1% za każdy pełny miesiąc opóźnienia (maksymalnie 12%).
- Powyżej 12 miesięcy: 15% należnego podatku plus odsetki za zwłokę liczone od dnia następującego po upływie 12 miesięcy.
Po złożeniu deklaracji i zapłacie Agencia Tributaria powiadomi Cię o dopłacie osobno: najpierw propozycją, a następnie ostateczną decyzją z instrukcją płatności. Kara nie zostanie nałożona, o ile działasz przed otrzymaniem jakiegokolwiek formalnego wezwania.
Formalne wezwanie z Agencia Tributaria
Jeśli Agencia Tributaria wykryje niezapłacony podatek i wystawi formalne wezwanie, zanim złożysz deklarację, sytuacja zmienia się całkowicie. W takim przypadku naliczane są kary:
- Kara minimalna: 50% niezapłaconego podatku
- Poważne naruszenie: od 50% do 100%
- Bardzo poważne naruszenie (zatajenie lub oszustwo): do 150%
We wszystkich przypadkach od zaległej kwoty naliczane są również odsetki za zwłokę. Kary mogą szybko narastać i znacznie zwiększyć łączną kwotę do zapłaty.
Tabela zbiorcza: dopłaty za zwłokę i kary za złożenie deklaracji po terminie
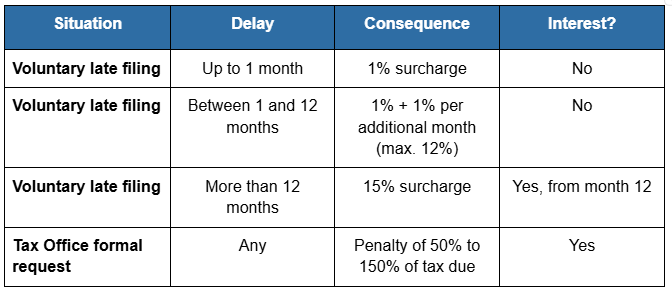
Im szybciej zareagujesz, tym niższy koszt.
Ile to może realnie kosztować?
Oto dwa przykłady z życia, które pokazują rzeczywisty wpływ finansowy.
Przykład 1: deklaracja dochodu z najmu złożona po terminie
Ana posiada mieszkanie w Alicante, które wynajmuje przez cały rok. Jej dochód z najmu za 2024 rok dał podatek w wysokości 480 €. Termin złożenia upływał 20 stycznia 2025 r., ale nie dowiedziała się o tym na czas i złożyła deklarację dobrowolnie 20 maja 2025 r. — 4 miesiące po terminie.
- Należna dopłata za zwłokę: 4% (1% za każdy miesiąc opóźnienia)
- Kwota dopłaty: 480 € × 4% = 19,20 €
- Łącznie zapłacone wraz z deklaracją: 480 €
- Dopłata zgłoszona później przez Agencia Tributaria: 19,20 €
- Kary: brak (dobrowolne złożenie deklaracji, bez wcześniejszego wezwania)
Przykład 2: kilka lat niezadeklarowanego dochodu imputowanego
Hans od 2019 roku ma drugi dom na Majorce. Nigdy go nie wynajmował i, nie wiedząc o obowiązku, nigdy nie złożył Modelo 210. W marcu 2026 roku odkrywa sytuację i postanawia uregulować ją dobrowolnie. Zaległe są deklaracje za lata 2021, 2022, 2023, 2024 i 2025 (lata 2019 i 2020 już się przedawniły). Jego roczny podatek od dochodu imputowanego wynosi 320 €.
- Zaległe deklaracje: 5 lat × 320 € = łącznie 1 600 €
- Dopłaty różnią się w zależności od tego, jak duże jest opóźnienie w danym roku:
- 2021, 2022 i 2023: 15% plus odsetki za zwłokę
- 2024: 3%, bez odsetek
- 2025: brak dopłaty, ponieważ termin złożenia biegnie do 31 grudnia 2026 r.
- Szacowana łączna dopłata: 153,60 € plus odsetki (zgłoszone później przez Agencia Tributaria)
- Kary: brak, ponieważ reguluje sytuację przed jakimkolwiek formalnym wezwaniem
Najważniejsze w przypadku Hansa: działanie, zanim Agencia Tributaria wykryje sytuację, to różnica między umiarkowaną dopłatą a karami, które mogłyby podwoić zadłużenie.
Jak uregulować Modelo 210, jeśli przegapiłeś termin
Jeśli zorientowałeś się, że nie złożyłeś Modelo 210 w terminie — nawet jeśli nigdy wcześniej jej nie składałeś — możesz uregulować swoją sytuację w kilku krokach. Pamiętaj: zawsze lepiej uregulować sprawę dobrowolnie niż czekać na formalne wezwanie.
- Krok 1: ustal, których deklaracji brakuje: sprawdź, za które lata podatkowe i jaki rodzaj dochodu (imputowany, z najmu lub zysk kapitałowy) musisz jeszcze złożyć deklarację. Agencia Tributaria przyjmuje spóźnione deklaracje za ostatnie cztery lata. Jeśli masz zaległości od 2021 roku wzwyż, nadal możesz je uregulować.
- Krok 2: złóż deklarację i zapłać jak najszybciej, nie czekając na kontakt ze strony Agencia Tributaria: dobrowolne działanie ma kluczowe znaczenie. Im wcześniej złożysz deklarację i zapłacisz, tym niższa dopłata — i tym pewniej unikniesz zamiany jej na karę. Możesz to zrobić przez portal elektroniczny Agencia Tributaria (potrzebny będzie certificado digital lub Cl@ve PIN oraz dobra znajomość języka hiszpańskiego i przepisów podatkowych) albo z pomocą zarejestrowanego współpracownika urzędu, takiego jak IberianTax.
- Krok 3: dokonaj płatności: wraz z deklaracją musisz zapłacić należny podatek. Dopłaty za zwłokę nie płaci się na tym etapie.
- Krok 4: zachowaj dokumentację: przechowuj potwierdzenie złożenia (justificante) i dowód zapłaty jako dowód dopełnienia obowiązku.
Kiedy płaci się dopłatę za zwłokę?
Dopłaty nie płaci się przy składaniu deklaracji. Po zapłaceniu podatku musisz poczekać, aż Agencia Tributaria poinformuje Cię o dokładnej kwocie w decyzji. Dobrowolnie płacisz sam podatek; dopłatę Agencia Tributaria nalicza i pobiera osobno.
Najczęstsze błędy prowadzące do niezłożenia Modelo 210
Oto najczęstsze błędy wśród nierezydentów posiadających nieruchomość:
- "Nie wynajmuję nieruchomości, więc nie muszę niczego deklarować": to nieprawda. Nawet jeśli nieruchomość stoi pusta lub służy do użytku własnego, nadal musisz co roku deklarować dochód imputowany.
- "Zapłaciłem już IBI, to wystarczy": IBI to lokalny podatek od nieruchomości, całkowicie odrębny od podatku dochodowego dla nierezydentów, który jest podatkiem krajowym deklarowanym przez Modelo 210. To dwa niezależne obowiązki.
- "Zajmowała się tym gestoría i nie wiem, czy deklaracja została złożona": warto sprawdzić, czy masz potwierdzenia złożenia z poprzednich lat. Historię deklaracji możesz też sprawdzić, korzystając z certificado digital.
- "Mam tylko miejsce parkingowe, a nie mieszkanie": każda nieruchomość z własną referencia catastral rodzi obowiązek deklaracji. Musisz złożyć jedną Modelo 210 na każdą nieruchomość z odrębną referencia catastral.
- "Mam ją dopiero od kilku lat i nie wiedziałem, że to obowiązkowe": nieznajomość obowiązku nie zwalnia z kar. Obowiązek istnieje od pierwszego roku posiadania nieruchomości.
Jak uniknąć tego problemu w przyszłości
Najlepszym sposobem na uniknięcie dopłat i kar jest bieżące pilnowanie obowiązków podatkowych. Kilka praktycznych wskazówek:
- Zapisz terminy w kalendarzu z co najmniej miesięcznym wyprzedzeniem.
- Jeśli wynajmujesz nieruchomość, prowadź ewidencję przychodów otrzymywanych w ciągu roku.
- Rozważ powierzenie rozliczeń rozwiązaniu takiemu jak IberianTax, które oferuje opcję automatycznego składania deklaracji, dzięki czemu nie musisz się tym martwić co roku.
Często zadawane pytania
Ile czasu mam na uregulowanie Modelo 210, jeśli jej nie złożyłem?
Możesz złożyć spóźnione deklaracje za ostatnie cztery lata. Jeśli zaległość jest starsza niż cztery lata, przedawnia się i Agencia Tributaria nie może już jej dochodzić. Najlepiej przejrzeć cztery ostatnie zamknięte lata podatkowe i uregulować je jak najszybciej.
Co się stanie, jeśli Agencia Tributaria zażąda zapłaty zaległości za kilka lat?
Jeśli Agencia Tributaria wystawi formalne wezwanie, za każdy zaległy rok naliczone zostaną kary (a nie dopłaty za zwłokę) oraz odsetki za zwłokę. Łączna kwota może być znaczna. Dlatego zawsze lepiej uregulować sprawę przed otrzymaniem jakiegokolwiek powiadomienia.
Czy mogę sam złożyć Modelo 210, nawet jeśli przegapiłem termin?
Tak. Możesz to zrobić przez stronę Agencia Tributaria. Ponieważ jednak proces nie jest zbyt intuicyjny i dostępny jest wyłącznie po hiszpańsku, wielu nierezydentów wybiera wyspecjalizowane usługi, takie jak IberianTax, aby uniknąć błędów i łatwiej złożyć deklarację.
Czy Modelo 210 dotyczy także nieruchomości innych niż mieszkania?
Tak. Obowiązek dotyczy każdej nieruchomości z własną referencia catastral: mieszkań, miejsc parkingowych, komórek lokatorskich, lokali użytkowych, działek czy magazynów. Każda nieruchomość z odrębną referencia catastral wymaga osobnej deklaracji.
Nie masz pewności, jak to wygląda w Twoim przypadku? Odwiedź naszą stronę z najczęściej zadawanymi pytaniami lub skontaktuj się z naszym zespołem wsparcia. Chętnie pomożemy.
Masz zaległe deklaracje albo chcesz mieć pewność, że wypełniasz swoje obowiązki?
W IberianTax pomagamy Ci złożyć Modelo 210 w prosty sposób, z dowolnego kraju i w Twoim języku.
- Od 34,95 € za deklarację
- Złożenie online w kilka minut
- Automatyczne przypomnienia o terminach
- Wsparcie specjalistów po angielsku, francusku, hiszpańsku i niemiecku