Spanska skattefrister 2026 för icke-bosatta fastighetsägare
September 23, 2026

Äger du fastighet i Spanien men bor utomlands kan det bli dyrt att missa en frist för Modelo 210. Förseningstillägg, straffavgifter och förlorade avdrag är lätta att undvika när du vet exakt när du ska deklarera. Den här guiden går igenom varje viktigt datum för beskattningsåret 2025 (som deklareras 2026), förklarar vilka frister som gäller i din situation och visar hur du håller dig ajour genom hela processen.
Snabbsvar: frister för Modelo 210 för beskattningsåret 2025
- Hyresintäkter: 1–20 januari 2026 för hela beskattningsåret 2025.
- Schablonintäkt (fiktiv inkomst på andrabostäder): 1 januari–31 december 2026 (senast den 23 december vid betalning med autogiro)
- Kapitalvinstskatt (fastighet såld 2025 eller 2026): inom 4 månader från försäljningsdagen
- Övriga inkomster (utdelning, tjänsteinkomst, ränta med mera): normalt inom 20 dagar efter utgången av det kvartal då inkomsten uppkom
Är du redan kund hos IberianTax behöver du inte memorera alla dessa datum. Vi skickar påminnelser via e-post inför viktiga datum.
Vad är Modelo 210 och vem måste lämna in den?
Modelo 210 är den officiella spanska blankett som icke-bosatta använder för att deklarera inkomster som uppkommit i Spanien. Generellt anses du ha skatterättslig hemvist i Spanien om du vistas där mer än 183 dagar under kalenderåret, eller om dina huvudsakliga ekonomiska eller familjemässiga intressen finns i Spanien. Uppfyller du inget av dessa kriterier och äger fastighet eller får inkomster i Spanien beskattas du normalt som icke-bosatt.
Du måste lämna in en Modelo 210 under 2026 om du under 2025:
- Ägde en andrabostad eller semesterbostad i Spanien (även om den inte användes)
- Hyrde ut en spansk bostad (korttids- eller långtidsuthyrning)
- Sålde en fastighet i Spanien – även om du bara ägde den under en del av året
- Fick inkomst med källa i Spanien, som utdelning, ränta eller tjänsteinkomst
- Innehade någon annan typ av skattepliktig tillgång eller inkomst kopplad till Spanien
Kort sagt: är du icke-bosatt med någon ekonomisk koppling till Spanien gäller Modelo 210 sannolikt dig.
Viktiga frister för beskattningsåret 2025 (som deklareras 2026)
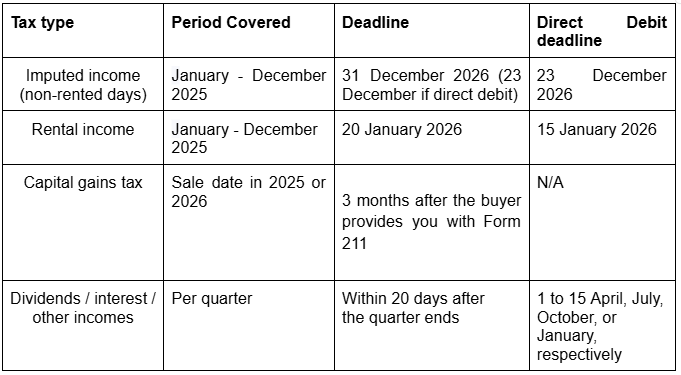
Viktigt: skatter för beskattningsåret 2026 (schablonintäkt och hyresintäkter) deklareras 2027, men fristerna skiljer sig från dem som anges i den här artikeln. Enligt Order HAC/623/2026 ska hyresintäkter för 2026 deklareras mellan den 1 och 20 april 2027 (inte i januari), och inlämningsperioden för schablonintäkt börjar den 1 april 2027 (inte den 1 januari). Läs de nya fristerna för 2026 innan du deklarerar.
Olika typer av Modelo 210 och deras frister 2026
Skatt på schablonintäkt: årligen, senast den 31 december 2026
Även om du inte hyr ut din spanska bostad utgår Agencia Tributaria från att den ger en fiktiv inkomst som kallas "renta imputada". Den ska deklareras varje år med Modelo 210.
- Skatteunderlag: 1,1 % av valor catastral om kommunen haft en allmän kollektiv omvärdering de senaste tio åren, annars 2 %.
- Skattesats: 19 % för personer bosatta i EU/EES, 24 % för personer bosatta utanför EU/EES.
- Frist för beskattningsåret 2025: 31 december 2026 (eller 23 december 2026 om du betalar med autogiro).
Skatt på hyresintäkter: årligen, mellan den 1–20 januari 2026.
Viktig uppdatering: sedan beskattningsåret 2024 deklareras hyresintäkter från spansk fastighet en gång om året, inte kvartalsvis. Det tidigare kvartalssystemet gäller inte längre.
- Alla icke-bosatta (EU/EES och utanför EU/EES): en årlig inlämning som täcker hela beskattningsåret 2026.
- Frist: 1–20 januari 2026.
- Personer bosatta i EU/EES kan fortfarande dra av hyreskostnader (IBI, samfällighetsavgifter, räntor på bolån, el och vatten, försäkring).
- Personer bosatta utanför EU/EES kan enligt nuvarande regler inte dra av kostnader (se avsnittet om uppdateringar nedan).
Har du glömt att lämna in dina deklarationer för 2025? Vi rekommenderar att du gör det innan du får ett meddelande från Agencia Tributaria, eftersom det annars kan leda till betydligt högre förseningstillägg och straffavgifter än om du deklarerar frivilligt. Klicka här för att börja.
Viktigt: observera att skatter som rör beskattningsåret 2026 (schablonintäkt och hyresintäkter) ska deklareras 2027, men fristerna skiljer sig från dem som anges i den här artikeln. Enligt Order HAC/623/2026 ska hyresintäkter för 2026 deklareras mellan den 1 och 20 april 2027 (inte i januari), och inlämningsperioden för schablonintäkt börjar den 1 april 2027 (inte den 1 januari). Läs de nya fristerna för 2026 innan du deklarerar. Är du registrerad hos IberianTax får du en påminnelse så att du inte glömmer att lämna in dessa deklarationer varje år.
Kapitalvinstskatt: inom 4 månader från försäljningen
När du som icke-bosatt säljer en spansk fastighet beskattas eventuell vinst via deklarationen av kapitalvinst (Modelo 210). Köparen måste hålla inne 3 % av försäljningspriset (Modelo 211), vilket räknas av mot din slutliga skatt.
- Frist: inom 3 månader från den dag köparen lämnar Modelo 211 till dig. Köparen har 1 månad på sig att lämna Modelo 211 efter köpdatumet.
- Skattesats: 19 % rakt av, både för personer bosatta i EU/EES och utanför EU/EES.
- Överstiger den innehållna skatten på 3 % din slutliga skatt (till exempel när du säljer med förlust) kan du begära återbetalning.
Viktigt: att du sålde bostaden 2025 innebar inte att dina skatteplikter för det året upphörde. Du var fortfarande skyldig att deklarera schablonintäkt (eller hyresintäkter, om bostaden hyrdes ut) för den del av 2025 då du ägde fastigheten, proportionellt. Såldes bostaden till exempel den 30 juni 2025 skulle schablonintäkt deklareras för perioden 1 januari till 30 juni 2025 (att lämna in senast den 31 december 2026), utöver deklarationen av kapitalvinst (att lämna in inom tre månader efter att Modelo 211 lämnats).
Övriga inkomster med källa i Spanien: utdelning, ränta, tjänsteinkomst
Modelo 210 gäller även andra typer av inkomster som icke-bosatta får i Spanien. Huvudregeln:
Inkomst med källskatt: om källskatten korrekt tillämpat din slutliga skattesats – inklusive en eventuell nedsatt sats enligt dubbelbeskattningsavtalet mellan Spanien och ditt hemvistland – behöver ingen Modelo 210 lämnas in. Den spanska utbetalaren har redan reglerat din skatt.
När krävs en Modelo 210 för dessa inkomsttyper?
- Utbetalaren tillämpade inte rätt källskatt (till exempel användes standardsatsen 19 % eller 24 % i stället för den nedsatta avtalssatsen).
- Du vill begära återbetalning av för mycket innehållen skatt.
- Inkomsten var inte föremål för källskatt men skulle ha deklarerats (till exempel viss tjänsteinkomst eller royalty som betalats av någon utan skyldighet att hålla inne skatt).
- Kapitalvinst vid försäljning av spanska aktier eller finansiella tillgångar (dessa omfattas inte av källskatt och måste deklareras).
Frister i dessa fall:
- Deklarationer med skatt att betala: under de 20 första dagarna i april, juli, oktober eller januari, för inkomst som uppkommit under föregående kalenderkvartal.
- Autogiro: 1 till 15 april, juli, oktober respektive januari.
- Begäran om återbetalning: kan lämnas in från den 1 februari året efter inkomståret och står öppen i upp till 4 år.
Eftersom varje situation beror på dubbelbeskattningsavtalet mellan Spanien och ditt hemvistland rekommenderar vi att du läser avtalet noga – eller ber oss om vägledning – innan du avgör om du behöver deklarera.
Viktiga nyheter som påverkar dina deklarationer 2026
Några viktiga händelser att ha i åtanke för beskattningsåret 2025.
Skatten på schablonintäkt: skyldigheten gäller fortfarande
EU-kommissionen har formellt ifrågasatt Spanien när det gäller skatten på schablonintäkt, med argumentet att beskatta icke-bosatta för en bostad de inte hyr ut – samtidigt som personer bosatta i Spanien undantas för sin huvudbostad – strider mot EU:s regler om fri rörlighet. Du kan läsa mer om tvisten här.
Skyldigheten har dock inte ändrats. Till dess att EU-domstolen meddelar ett slutligt avgörande måste icke-bosatta fortsätta att lämna in Modelo 210 för schablonintäkt varje år. Att strunta i skyldigheten idag hjälper inte din sak imorgon; det leder bara till förseningstillägg och straffavgifter.
Avdrag för hyreskostnader för personer utanför EU/EES: fortfarande oavgjort
I juli 2025 slog den spanska Audiencia Nacional fast att det är diskriminerande att neka personer bosatta utanför EU/EES avdrag för hyreskostnader. Målet ligger nu hos Högsta domstolen och ett slutligt avgörande dröjer.
Vad det betyder för dina deklarationer 2026:
- Nuvarande regel gäller fortfarande: personer bosatta utanför EU/EES kan ännu inte dra av hyreskostnader när de lämnar in sin Modelo 210.
- Skyldigheten att deklarera är oförändrad. Deklarationerna ska lämnas in i tid som vanligt.
- Du kan redan nu förbereda en begäran om återbetalning. IberianTax erbjuder en tjänst för återbetalning av hyreskostnader för beskattningsår från 2022 och framåt. Eftersom spanska skattekrav preskriberas 4 år efter inlämningsfristen håller de tidigaste hyresperioderna 2022 redan på att preskriberas (deklarationen för första kvartalet 2022 preskriberades den 20 april 2026; fjärde kvartalet 2022 preskriberas den 20 januari 2027). Att agera nu är enda sättet att skydda de åren innan de går förlorade för gott.
Verkliga exempel: så tillämpas fristerna 2026 i praktiken
Exempel 1: Anna – uthyrning och eget bruk under 2025
Anna, med skatterättslig hemvist i Tyskland, äger en lägenhet i Valencia. Under 2025 hyrde hon ut den i 6 månader och använde den själv resten av året.
Hennes deklarationskalender för 2026:
- Hyresintäkter för 2025 (6 uthyrda månader): lämnas in i en enda årlig Modelo 210 mellan den 1–20 januari 2026, med avdragsgilla kostnader (Anna är bosatt i EU).
- Schablonintäkt för de 6 månaderna med eget bruk 2025: lämnas in senast den 31 december 2026 (eller 23 december vid betalning med autogiro).
Det blir två inlämningar under 2026. Även om fristen för schablonintäkt inte löper ut förrän den 31 december rekommenderar vi starkt att du lämnar in så tidigt som möjligt – de flesta ägare som väntar till de sista veckorna i december glömmer bort det, missar sista dagen för autogiro (23 december) eller får bråttom vid årsskiftet. Att deklarera tidigare på året betyder en sak mindre att tänka på.
Exempel 2: James – sålde sin spanska bostad mitt under 2025
James, med skatterättslig hemvist i Storbritannien, ägde en villa i Málaga. Han hyrde inte ut den och sålde fastigheten den 30 oktober 2025.
Hans skyldigheter:
- Kapitalvinstskatt (försäljningen): Modelo 210 skulle lämnas in inom 4 månader från försäljningsdagen (alltså senast i slutet av februari 2026). Köparen höll inne 3 % av försäljningspriset via Modelo 211, vilket James kunde räkna av mot sin slutliga kapitalvinstskatt.
- Schablonintäkt för de dagar han ägde fastigheten 2025: trots att bostaden såldes under 2025 var James fortfarande skyldig att deklarera schablonintäkt för perioden 1 januari till 30 oktober 2025, proportionellt efter innehavstiden. Den deklarationen skulle lämnas in senast den 31 december 2026.
Många ägare glömmer den andra deklarationen. Att sälja bostaden upphäver inte skyldigheten att deklarera schablonintäkt för de dagar du fortfarande var laglig ägare.
Vanliga misstag som icke-bosatta gör med fristerna för Modelo 210
Även noggranna ägare snubblar ofta på samma saker. Se upp för dessa:
- Att anta att en tom bostad betyder ingen skatt. Skatten på schablonintäkt gäller ändå. Det är det vanligaste – och dyraste – misstaget.
- Att fortfarande försöka deklarera hyresintäkter kvartalsvis. Sedan 2024 är hyresintäkter enbart årliga. Dela inte upp året i fyra deklarationer.
- Att glömma schablonintäkten efter en försäljning. Sålde du mitt under året är du ändå skyldig schablonintäkt för de dagar du var ägare under 2025.
- Att glömma fyramånadersfristen för kapitalvinst. Att sälja en fastighet och vänta till nästa deklarationssäsong är alldeles för sent.
- Att missa sista dagen för autogiro. Vid betalning med autogiro är fristerna tidigare än det vanliga fönstret: 23 december för schablonintäkt och 15 april för hyresintäkter (från beskattningsåret 2026 och framåt). Utgå inte från att den sista fristen gäller din betalningsmetod.
- Att lämna in en enda Modelo 210 för flera fastigheter. Varje referencia catastral (varje bostad, garage eller förråd) kräver en egen deklaration.
- Att missförstå fyraårsfönstret. De fyra årens preskription räknas inte från beskattningsåret – den räknas från utgången av den frivilliga inlämningsfristen. En deklaration av schablonintäkt för 2022 (frist 31 december 2023) preskriberas alltså den 31 december 2027, inte 2026. Ofta finns det gott om tid kvar när ägare tror att den är ute.
Vad händer om du missar en frist för Modelo 210?
Att missa en spansk skattefrist får automatiska konsekvenser:
- Frivillig sen inlämning (innan något meddelande från skattemyndigheten): 1 % förseningstillägg för den första månaden, plus 1 % per ytterligare månad, upp till 15 % efter 12 månader. Ränta löper först efter ett år.
- Efter ett meddelande från skattemyndigheten: straffavgifter på 50 % till 100 % av skatten, plus ränta. Upprepade eller allvarliga fall kan leda till straffrättsliga åtgärder.
- Andra konsekvenser: blockerade återbetalningar, nekade avdrag och ökad granskning av framtida deklarationer.
Du kan läsa mer om detta i vår artikel: Modelo 210 inlämnad för sent
Den goda nyheten: med god planering – eller automatisering – behöver inget av detta gälla dig.
Missa aldrig en frist igen: påminnelser via e-post och automatisk inlämning
Det enklaste sättet att göra rätt är att låta IberianTax hålla reda på varje frist åt dig.
- Kostnadsfria påminnelser via e-post. Varje IberianTax-konto innehåller kostnadsfria, automatiska påminnelser via e-post inför varje frist – Modelo 210 för schablonintäkt, den årliga hyresdeklarationen, NRA-anmälan eller vilken annan skyldighet som helst som är kopplad till din profil.
- Ställ in automatisk inlämning av din deklaration av schablonintäkt. Med vår automatiska inlämning förbereds, beräknas och skickas din Modelo 210 för schablonintäkt in till Agencia Tributaria varje år, i tid, utan att du behöver göra något. Det är det tryggaste sättet att glömma fristerna utan att göra fel.
Du är informerad, har kontroll och skyddas från förseningstillägg – allt från din kontrollpanel, på engelska, tyska, franska eller spanska.
Vanliga frågor – spanska skattefrister 2026 för icke-bosatta
När är sista dag att lämna in Modelo 210 för beskattningsåret 2025?
Det beror på typen av inkomst. Schablonintäkt lämnas in senast den 31 december 2026. Den årliga hyresdeklarationen lämnas in mellan den 1–20 januari 2026. Kapitalvinst för fastighet såld 2025 eller 2026 ska deklareras inom 4 månader från försäljningsdagen.
Deklareras hyresintäkter fortfarande kvartalsvis?
Nej. Sedan beskattningsåret 2024 deklareras hyresintäkter från spansk fastighet en gång om året. För beskattningsåret 2025 är inlämningsfönstret 1 till 20 januari 2026. Från beskattningsåret 2026 och framåt flyttas fristen till den 1–20 april året efter – eller 1–20 januari om resultatet är noll eller negativt. Det tidigare kvartalssystemet gäller inte längre.
Måste jag fortfarande deklarera schablonintäkt när EU har ifrågasatt lagen?
Ja. Skyldigheten gäller fullt ut. Till dess att ett slutligt avgörande meddelas måste icke-bosatta fortsätta att lämna in Modelo 210 varje år för att undvika straffavgifter.
Jag sålde min spanska bostad 2026. Är jag fortfarande skyldig skatt på schablonintäkt?
Ja – för de dagar du var ägare. Sålde du till exempel den 30 juni 2026 måste du deklarera schablonintäkt proportionellt för 1 januari–30 juni 2026, plus deklarationen av kapitalvinst inom 4 månader från försäljningen.
Kan personer bosatta utanför EU dra av hyreskostnader?
Inte än. Spaniens högsta domstol prövar fortfarande frågan. Den nuvarande skyldigheten är oförändrad, men du kan redan nu lämna in en begäran om återbetalning av hyreskostnader via IberianTax för beskattningsår från 2022 och framåt, innan de preskriberas.
Hur fungerar påminnelser via e-post och automatisk inlämning?
När du skapar ett kostnadsfritt IberianTax-konto får du automatiskt påminnelser via e-post inför varje frist. Aktiverar du automatisk inlämning förbereder och skickar vi in din deklaration varje år utan att du behöver logga in.
Observera: automatisk inlämning finns för närvarande endast för skatten på schablonintäkt (Modelo 210 för fiktiv inkomst på andrabostäder).
Varför finns inte automatisk inlämning för hyresintäkter?
Hyresintäkter förändras varje år – uthyrda månader, avdragsgilla kostnader (för personer bosatta i EU/EES), hyresgäster och perioder med eget bruk. Eftersom dessa siffror behöver ses över årligen förbereds hyresdeklarationer med dina uppgifter i stället för att vara helt automatiserade. Schablonintäkten bygger däremot på stabila uppgifter (valor catastral, innehavstid), vilket gör den idealisk för automatisering.
Den goda nyheten: att fylla i din hyresdeklaration med IberianTax tar inte mer än 10 minuter. Vår plattform guidar dig genom varje steg, tillämpar rätt beräkningar automatiskt och skickar in deklarationen direkt till Agencia Tributaria.
Lämna in din Modelo 210 på det enkla sättet
Spanska skattefrister behöver inte vara stressande. Med IberianTax kan du:
- Lämna in vilken Modelo 210 som helst (schablonintäkt, hyresintäkter, kapitalvinst eller övriga inkomster) online på några minuter, var du än är.
- Betala från bara 34,95 € per deklaration, i stället för 200 € och uppåt hos en traditionell gestoría.
- Få automatiska påminnelser via e-post inför varje frist.
- Aktivera automatisk inlämning och låta oss skicka in din deklaration varje år åt dig.
- Få experthjälp på engelska, tyska, franska eller spanska när du behöver det.
Skapa ditt kostnadsfria IberianTax-konto och stryk spanska skattefrister från din att-göra-lista – för gott.