Jak odzyskać podatek u źródła przy najmie lokalu użytkowego w Hiszpanii
September 23, 2026
Jeśli jako nierezydent wynajmujesz lokal użytkowy w Hiszpanii, Twój najemca może mieć obowiązek zatrzymać część czynszu i wpłacić ją bezpośrednio do Agencia Tributaria (hiszpańskiej administracji podatkowej) w Twoim imieniu. W efekcie kwota, którą otrzymujesz na konto bankowe, może być niższa od czynszu uzgodnionego w umowie.
Dobra wiadomość jest taka, że ta zatrzymana kwota niekoniecznie stanowi Twój ostateczny podatek. W wielu przypadkach to po prostu zaliczka, a gdy obliczysz swój rzeczywisty podatek w deklaracji Modelo 210, możesz mieć prawo do pełnego lub częściowego zwrotu.
Ten przewodnik wyjaśnia, dlaczego podatek jest zatrzymywany, ile zwykle wynosi i jak odzyskać to, co Ci się należy.
Szybka odpowiedź:
- Jeśli Twoim najemcą jest firma lub osoba prowadząca działalność zawodową, musi ona zatrzymać część Twojego dochodu z najmu i wpłacić ją do Agencia Tributaria w Twoim imieniu.
- Stawka podatku u źródła wynosi zwykle 19% dla rezydentów UE/EOG i 24% dla rezydentów innych krajów.
- Zatrzymana kwota to wyłącznie zaliczka, a nie Twój ostateczny podatek.
- Twój rzeczywisty podatek jest obliczany później w deklaracji Modelo 210, a jeśli zatrzymana kwota była wyższa od faktycznie należnego podatku, możesz wystąpić o zwrot podatku.
- Rezydenci UE/EOG mogą odliczyć koszty związane z najmem; rezydenci spoza UE/EOG nie mogą.
Dlaczego najemca zatrzymuje podatek od Twojego dochodu z najmu?
Jako nierezydent będący właścicielem nieruchomości w Hiszpanii musisz zadeklarować dochód uzyskany z wynajmu hiszpańskiej nieruchomości i zapłacić od niego podatek dochodowy dla nierezydentów (IRNR).
Gdy lokal użytkowy jest wynajmowany firmie lub osobie prowadzącej działalność gospodarczą, najemca zwykle pełni rolę płatnika. Zamiast wypłacać Ci cały czynsz, zatrzymuje jego część i wpłaca ją bezpośrednio do Agencia Tributaria w Twoim imieniu. Ty otrzymujesz pozostałą kwotę.
Ile wynosi podatek u źródła przy najmie lokali użytkowych?
Zatrzymywany procent zależy od tego, gdzie masz rezydencję podatkową:
- 19%, jeśli masz rezydencję podatkową w innym kraju UE lub Europejskiego Obszaru Gospodarczego (EOG), który prowadzi z Hiszpanią skuteczną wymianę informacji podatkowych.
- 24%, jeśli masz rezydencję podatkową w kraju spoza UE/EOG.
Na przykład: przy rocznym czynszu 20 000 € rezydentowi UE zatrzymano by 3 800 € i wpłacono je do administracji podatkowej (19%), a rezydentowi spoza UE zatrzymano by 4 800 € (24%). Tak czy inaczej te pieniądze nie przepadają. Są zaliczane na poczet podatku, który faktycznie jesteś winien.
Zatrzymana kwota nie zawsze jest Twoim ostatecznym podatkiem
Oto sedno sprawy: kwota zatrzymana przez najemcę jest liczona od dochodu z najmu brutto, czyli od pełnej kwoty uzgodnionej w umowie, przed kosztami. Jeśli jednak jesteś rezydentem UE/EOG, Twój rzeczywisty podatek liczy się od dochodu z najmu netto, po odliczeniu kosztów, takich jak IBI, opłaty wspólnotowe czy naprawy.
Właśnie z tej różnicy bierze się zwrot. Najemca zatrzymuje procent od pełnego czynszu, natomiast administracja podatkowa wymaga podatku tylko od tego, co pozostaje po kosztach. Im większe Twoje koszty podlegające odliczeniu, tym większa różnica między kwotą zatrzymaną a faktycznie należną, i tym wyższy Twój możliwy zwrot.
Jeśli jesteś spoza UE/EOG, ta różnica zwykle nie powstaje, ponieważ Twój podatek również liczony jest od dochodu z najmu brutto, bez odliczeń. Poniżej omawiamy oba przypadki.
Jeśli mieszkasz w Unii Europejskiej
Jeśli masz rezydencję podatkową w UE lub EOG, możesz płacić podatek od zysku netto z najmu, a nie od pełnego dochodu z najmu. Innymi słowy:
Dochód do opodatkowania = dochód z najmu − koszty podlegające odliczeniu
Do kosztów często związanych z wynajmem lokalu użytkowego należą:
- IBI (lokalny podatek od nieruchomości)
- Opłaty wspólnotowe
- Naprawy i konserwacja
- Prowizje agencji nieruchomości
- Ubezpieczenie
- Amortyzacja
- Inne koszty bezpośrednio związane z najmem
Jeśli chcesz dowiedzieć się więcej o tym, jakie koszty podlegają odliczeniu, zajrzyj do naszego artykułu: Koszty najmu podlegające odliczeniu w Hiszpanii dla nierezydentów: pełny przewodnik
Liczy się tu efekt: ponieważ Twój podatek liczy się od zysku netto, a najemca zatrzymał procent od czynszu brutto, często powstaje różnica między kwotą zatrzymaną a faktycznie należną.
Jeśli mieszkasz poza Unią Europejską
Jeśli masz rezydencję podatkową poza UE/EOG, obecna zasada jest surowsza. Co do zasady kosztów najmu nie można odliczyć, a podatek liczony jest od dochodu z najmu brutto według stawki 24%.
Kwestia ta jest obecnie przedmiotem analizy po niedawnym wyroku sądu krajowego (Audiencia Nacional), który uznał możliwość odliczania kosztów najmu przez rezydentów spoza UE/EOG. Wyrok został jednak zaskarżony do Sądu Najwyższego (Tribunal Supremo), a do czasu wydania ostatecznego orzeczenia hiszpańska administracja podatkowa nadal stosuje obecne przepisy.
Więcej szczegółowych informacji o tym toczącym się procesie prawnym znajdziesz w naszym artykule: Wyrok Audiencia Nacional: odliczenie kosztów najmu w Hiszpanii dla właścicieli spoza UE
Nawet bez odliczeń warto przeanalizować swoją sytuację, ponieważ w niektórych przypadkach zwrot jest możliwy, na przykład gdy zastosowano niewłaściwą stawkę podatku lub gdy podatek obliczono od błędnej kwoty.
Kiedy możesz odzyskać podatek u źródła?
Po obliczeniu deklaracji Modelo 210 mogą wystąpić dwie sytuacje:
- Kwota zatrzymana przez najemcę jest wyższa od podatku, który faktycznie jesteś winien, albo
- Twoje zobowiązanie podatkowe wynosi zero (to częstsze u rezydentów UE/EOG z wysokimi kosztami podlegającymi odliczeniu).
W obu przypadkach hiszpańska administracja podatkowa jest Ci winna różnicę i przysługuje Ci zwrot podatku.
Ważne, aby zrozumieć, że ten zwrot nie następuje automatycznie. Nikt w administracji podatkowej nie przegląda Twoich akt i nie wysyła Ci czeku. Musisz aktywnie się o niego upomnieć, składając deklarację Modelo 210 z wynikiem a devolver (do zwrotu).
Przykład liczbowy
Rozwińmy nasz wcześniejszy przykład lokalu użytkowego wynajmowanego za 20 000 € rocznie, tym razem zakładając, że Michael – właściciel – mieszka w Niemczech i jest rezydentem UE:
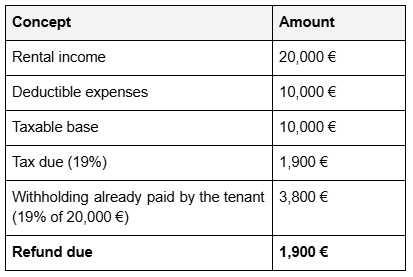
W tym przypadku najemca zatrzymał w ciągu roku 3 800 € i wpłacił je do administracji podatkowej w imieniu Michaela. Jednak po odliczeniu dopuszczalnych kosztów jego rzeczywisty podatek wynosi tylko 1 900 €. Oznacza to, że 1 900 € z już zatrzymanej kwoty przewyższa faktycznie należny podatek, a Michael może wystąpić o zwrot tej różnicy, składając deklarację Modelo 210.
Termin wystąpienia o zwrot podatku
Tu pojawia się najwięcej nieporozumień, więc rozdzielmy wyraźnie dwie sytuacje:
- Jeśli z deklaracji wynika podatek do zapłaty: Jeśli po obliczeniu Modelo 210 nadal jesteś winien dodatkowy podatek ponad kwotę zatrzymaną, deklarację należy złożyć między 1 a 20 kwietnia roku następującego po deklarowanym roku podatkowym (od 2027 r.).
- Jeśli z deklaracji wynika zwrot: Jeśli Twoje obliczenie pokazuje, że należy Ci się zwrot, nie musisz czekać na kwietniowy termin. Deklarację Modelo 210 możesz złożyć od 1 lutego roku następującego po deklarowanym roku podatkowym.
Ponadto nie ogranicza Cię krótkie okno czasowe. Na wystąpienie o zwrot masz cztery lata od zakończenia roku podatkowego.
Najczęstsze błędy właścicieli będących nierezydentami
- Zakładanie, że zatrzymana kwota to ostateczny podatek. Wielu właścicieli sądzi, że skoro najemca już zatrzymał i wpłacił procent do Agencia Tributaria, ich obowiązek podatkowy jest załatwiony. Tak nie jest. To Modelo 210 określa rzeczywistą należną kwotę.
- Niezłożenie deklaracji Modelo 210. Zatrzymanie podatku przez najemcę nie znosi obowiązku złożenia deklaracji. Brak złożenia może też oznaczać utratę zwrotu, który w przeciwnym razie by Ci przysługiwał.
- Zapominanie o odliczeniu dopuszczalnych kosztów (rezydenci UE/EOG). Jeśli masz prawo odliczyć koszty takie jak IBI, opłaty wspólnotowe czy naprawy i tego nie robisz, zapłacisz wyższy podatek niż to konieczne albo stracisz należny Ci zwrot.
- Dopuszczenie do upływu czteroletniego terminu. Ponieważ okno na zwrot wydaje się hojne, niektórzy właściciele odkładają złożenie deklaracji i ostatecznie tracą prawo do jego dochodzenia.
Jak wystąpić o zwrot podatku z IberianTax
Wystąpienie o zwrot przez IberianTax jest szybkie i w pełni online:
- Załóż bezpłatne konto IberianTax
- Rozpocznij nową deklarację Modelo 210 i wybierz opcję Dochód z najmu.
- Uzupełnij informacje wymagane w formularzu. Za pierwszym razem zajmuje to zwykle nie więcej niż 10 minut.
- Wprowadź dochód z najmu, koszty podlegające odliczeniu oraz dane o zatrzymanym podatku. Nasza platforma automatycznie obliczy szacunkową kwotę zwrotu, która może Ci przysługiwać.
- Sprawdź informacje, dokonaj płatności i złóż deklarację Modelo 210 z IberianTax.
Musisz także przedstawić certyfikat rezydencji podatkowej za dany rok podatkowy, zaświadczenie o posiadaniu rachunku bankowego, na który ma trafić zwrot, oraz zaświadczenie o zatrzymanym podatku wystawione przez najemcę. Zaświadczenie to potwierdza kwoty zatrzymane i wpłacone do hiszpańskiej administracji podatkowej w Twoim imieniu.
Najczęściej zadawane pytania
Czy podatek zatrzymany przez najemcę liczy się jako moja ostateczna zapłata podatku?
Nie. To wyłącznie zaliczka. Twoje rzeczywiste zobowiązanie podatkowe oblicza się przy składaniu deklaracji Modelo 210, a nadwyżka zatrzymanej kwoty podlega zwrotowi.
Czy mogę odzyskać całą zatrzymaną kwotę?
To zależy od Twojego ostatecznego zobowiązania podatkowego. Jeśli zatrzymana kwota przewyższa należny podatek, możesz dochodzić różnicy. W niektórych przypadkach może to oznaczać pełny zwrot zatrzymanej kwoty.
Czy muszę złożyć Modelo 210, nawet jeśli sądzę, że nie jestem winien dodatkowego podatku?
Tak. Jeśli jej nie złożysz, nie otrzymasz zwrotu, a dodatkowo nie zgłosisz formalnie dochodu z najmu, co jest obowiązkiem prawnym niezależnie od wyniku.
Jestem rezydentem spoza UE. Czy mogę cokolwiek odliczyć?
Zgodnie z przepisami obecnie stosowanymi przez hiszpańską administrację podatkową rezydenci spoza UE/EOG są zasadniczo opodatkowani od dochodu z najmu brutto, bez odliczania kosztów. Jak wyjaśniono powyżej, stanowisko to jest obecnie przedmiotem toczącego się postępowania sądowego.
Co się stanie, jeśli pozwolę, by upłynął czteroletni termin?
Po upływie właściwego czteroletniego okresu zasadniczo tracisz prawo do dochodzenia zwrotu.
W skrócie
Jeśli od czynszu za Twój lokal użytkowy w Hiszpanii zatrzymano podatek, zatrzymana kwota może być wyższa od Twojego ostatecznego zobowiązania podatkowego. Złożenie deklaracji Modelo 210 pozwala obliczyć właściwy podatek i wystąpić o zwrot nadwyżki.
Z IberianTax cały proces przeprowadzisz online w swoim języku. Obliczamy Twoje zobowiązanie podatkowe, ustalamy ewentualny zwrot oraz przygotowujemy i składamy Twoją deklarację Modelo 210 w hiszpańskiej administracji podatkowej.