Köpt bostad i Spanien? Allt du behöver veta om dina skatteskyldigheter
September 23, 2026
Att köpa en bostad i Spanien innebär skatter som du betalar vid tillträdet: överlåtelseskatt eller moms, notariearvoden och kostnader för fastighetsregistret. Men det finns en skyldighet som dyker upp mycket senare och som överraskar många ägare: deklarationen Modelo 210 för inkomstskatt för icke-bosatta.
Även om du aldrig har hyrt ut din bostad, bara använt den på semestern eller låtit den stå tom sedan köpet, kan du ändå vara skyldig att lämna in en Modelo 210. Den här guiden förklarar när din första deklaration ska lämnas in, hur skatten beräknas och vad du bör se upp med.
Snabbt svar: Din första Modelo 210 omfattar perioden från förvärvsdagen till den 31 december samma år. Dagar utan uthyrning deklareras som schablonintäkt; uthyrda dagar deklareras separat som hyresintäkter. Schablonintäkt deklareras året efter — ett köp 2026 deklareras till exempel mellan den 1 april och den 31 december 2027.
Vad är Modelo 210?
Modelo 210 är den deklaration som icke-bosatta använder för att deklarera inkomster med spansk källa. För fastighetsägare används den för att redovisa tre olika typer av inkomst:
- Schablonintäkt när bostaden används privat eller står tom.
- Hyresintäkter när bostaden hyrs ut.
- Kapitalvinst när bostaden säljs.
Vilken typ av Modelo 210 du ska lämna in beror på hur bostaden har använts. Varje inkomsttyp deklareras separat, med en egen deklaration och egna regler och frister.
Den här artikeln handlar främst om de två första situationerna under det år då bostaden köps.
Varje ägare behandlas som en egen skattskyldig, så samägda fastigheter kräver en separat Modelo 210 för varje ägare.
Måste du lämna in Modelo 210 om du inte hyr ut bostaden?
Ja, i de flesta fall.
Spansk skattelagstiftning tillskriver en fiktiv inkomst, en schablonintäkt, till bostadsfastigheter som ägs av icke-bosatta privatpersoner och som står till deras personliga förfogande.
Det betyder inte att den spanska skattemyndigheten tror att du faktiskt har fått hyra. I stället behandlar lagen möjligheten att använda bostaden som en ekonomisk förmån och beräknar ett litet skattepliktigt belopp utifrån taxeringsvärdet.
Skyldigheten gäller normalt när bostaden:
- Används av dig eller din familj.
- Används som fritidsbostad.
- Står tom.
- Står till ditt personliga förfogande.
- Hyrs ut bara under en del av året, för de återstående dagarna utan uthyrning.
Det är alltså möjligt att vara skyldig inkomstskatt för icke-bosatta även om bostaden inte har gett några pengar.
Att du betalade skatt när du köpte bostaden tar inte bort den här årliga skyldigheten.
När börjar skyldigheten gälla?
Din skyldighet börjar den dag du rättsligt förvärvar bostaden — normalt datumet för det offentliga köpekontrakt som undertecknas inför notarie, inte reservationsdatumet, förhandsavtalet eller datumet då bolånet beviljades.
Om du till exempel skrev under ett reservationsavtal i juni men slutförde köpet inför notarie den 15 september, börjar beräkningen för Modelo 210 normalt den 15 september.
Skatten beräknas proportionellt från det datumet och minskas utifrån hur många dagar du faktiskt ägde bostaden under året.
När är den första fristen för Modelo 210 efter ett bostadsköp?
Om bostaden inte hyrs ut deklarerar du schablonintäkt för de dagar den stod till ditt personliga förfogande. Schablonintäkt deklareras alltid året efter det beskattningsår den avser — inkomst som avser 2026 deklareras alltså under 2027, aldrig samma år.
Den skillnaden är viktig:
- Beskattningsåret är det år då du ägde bostaden (den period som omfattas).
- Inlämningsåret är normalt det följande kalenderåret.
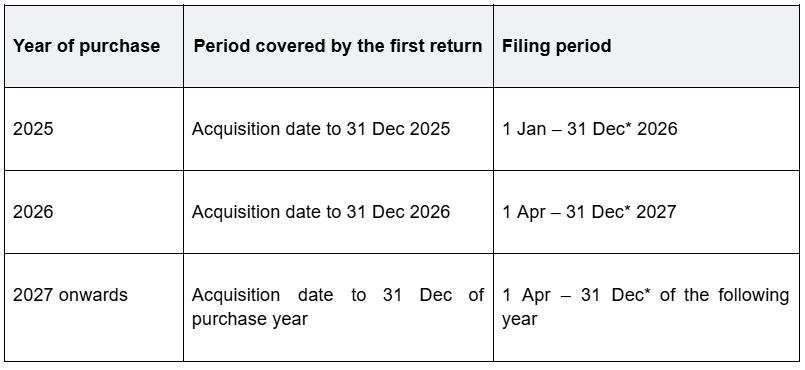
* Om du betalar via autogiro är inlämningsfristen några dagar tidigare än den allmänna fristen (vanligtvis 23 december).
Dessa datum gäller endast schablonintäkt — om bostaden har varit uthyrd har hyresintäkterna en egen separat frist, som tas upp nedan.
Hur beräknas skatten på schablonintäkt det första året?
Beräkningen kombinerar fem faktorer:
- bostadens taxeringsvärde,
- den tillämpliga schablonprocenten
- antalet dagar den stod till ditt förfogande
- din ägarandel
- skattesatsen för ditt hemvistland.
Formel: Taxeringsvärde × schablonprocent × [dagar till förfogande ÷ dagar på året] × ägarandel × skattesats
Taxeringsvärdet
Taxeringsvärdet eller valor catastral är ett administrativt värde som tilldelas av spanska Catastro. Det är inte köpeskillingen, marknadsvärdet eller försäkringsvärdet. Du hittar det oftast på bostadens IBI-kvitto (fastighetsskatt) eller i det beskrivande och grafiska fastighetsintyget (Certificación Catastral Descriptiva y Gráfica) som bifogas sist i ditt köpekontrakt (escritura de compraventa).
Om du inte har fått någon IBI-avi ännu (vilket är vanligt under det första ägandeåret) kan det senaste kvittot fortfarande stå i säljarens namn. Det gör inget, eftersom taxeringsvärdet hör till fastigheten och inte till ägaren.
Taxeringsvärdet kan också stå i bostadens köpekontrakt, oftast på en sida med rubriken Certificación catastral descriptiva y gráfica, vanligtvis mot slutet av dokumentet. Intyget innehåller referencia catastral, bostadens adress, boarea och det taxeringsvärde som gällde vid försäljningen.
För en guide steg för steg om var du hittar taxeringsvärdet, läs vår artikel: Vad är valor catastral och hur hittar du det?
Schablonprocenten
För att räkna ut skatteunderlaget multipliceras taxeringsvärdet med en schablonprocent: 1,1 % om kommunens taxeringsvärden har omprövats under de senaste tio åren, eller 2 % i annat fall. Det beror enbart på när kommunen senast uppdaterade sina värderingar — inte på bostadens skick, uthyrningspotential eller din nationalitet.
Antalet dagar du ägde bostaden och den stod till ditt förfogande
Det årliga schablonbeloppet måste minskas om du bara ägde bostaden under en del av året.
Om du till exempel förvärvade bostaden den 15 september 2026 och den inte var uthyrd, löper den relevanta perioden från den 15 september till den 31 december = det motsvarar 108 dagar.
Beräkningen ska därför spegla:
108 ÷ 365
Du betalar inte schablonintäkt för ett helt år enbart för att du var ägare den 31 december.
Dessutom anses bostaden stå till ditt förfogande oavsett om du faktiskt använde den eller inte. Det omfattar perioder då:
- Du befann dig i ett annat land.
- Ingen besökte bostaden.
- Vänner eller familj bodde i bostaden utan att betala.
- Du inte hann använda den.
- Den var utannonserad till försäljning.
- Den stod tom medan du funderade på vad du skulle göra med den.
Din ägarandel
När en fastighet har flera ägare beräknar varje ägare skatten utifrån sin rättsliga ägarandel. Exempel:
- En ägare med 100 %.
- Två ägare med 50 % vardera.
- Två ägare med 70 % och 30 %.
- Tre ägare med 33,33 % vardera.
Ägarandelen ska i regel hämtas från köpekontraktet eller från det dokument genom vilket fastigheten förvärvades.
Du ska inte utgå från att ett gift par äger bostaden 50/50. Kontraktet och det tillämpliga makarförmögenhetsrättsliga upplägget måste kontrolleras.
Skattesatsen
Skatten beror på din skatterättsliga hemvist. Den tillämpliga skattesatsen är 19 % för personer bosatta inom EU/EES (inklusive Island, Norge och Liechtenstein) och 24 % för personer bosatta i alla andra länder, inklusive Storbritannien, USA och Kanada. Det som räknas är din skatterättsliga hemvist — inte din nationalitet. En tysk medborgare som bor i Storbritannien beskattas till exempel med 24 %, medan en brittisk medborgare med skatterättslig hemvist i Tyskland beskattas med 19 %.
Räkneexempel
Sophie, med skatterättslig hemvist i Storbritannien, köper en lägenhet på Mallorca den 15 september 2026 för eget bruk. Taxeringsvärde: 100 000 €. Schablonsats: 1,1 %. Ägda dagar: 108.
Årlig schablonintäkt: 100 000 € × 1,1 % = 1 100 €
Justerat för ägda dagar: 1 100 € × 108 ÷ 365 = 325,48 €
Skatt med 24 %: 78,12 €
Om Sophie i stället hade skatterättslig hemvist i Tyskland skulle samma 325,48 € beskattas med 19 %, vilket ger 61,84 € — samma bostad, samma datum, olika resultat enbart utifrån hemvisten.
Om hon köpte bostaden tillsammans med sin man (50/50) skulle var och en lämna in separat för 39,06 € — att betala från ett gemensamt konto slår inte ihop de två deklarationerna till en.
Vad gäller om bostaden var uthyrd under köpåret?
En bostad som hyrs ut en del av året ger två separata deklarationer för samma år: en för hyresintäkter och en för schablonintäkt för de återstående dagarna. Om David till exempel köper en bostad den 1 juli och hyr ut den i 31 dagar i augusti, deklarerar han hyresintäkter för de 31 dagarna och schablonintäkt för de övriga 153 dagarna — aldrig tillsammans.
Hyresintäkter för 2026 (enligt den årliga sammanslagningen) lämnas in mellan den 1 och 20 april 2027, med den 15 april som frist vid autogiro — tidigare än och skild från fristen för schablonintäkt.
Uthyrningskostnader (IBI, samfällighetsavgifter, försäkring, bolåneränta med mera) får aldrig dras av från schablonintäkten — beräkningen utgår från taxeringsvärdet, inte från dina faktiska kostnader.
Modelo 210 kontra IBI: inte samma sak
- IBI, eller Impuesto sobre Bienes Inmuebles, är en lokal fastighetsskatt som tas ut av kommunen eller den lokala uppbördsmyndigheten. Den är kopplad till ägandet av fastigheten och faktureras i regel årligen.
- Modelo 210 är en nationell deklaration som lämnas in till den spanska skattemyndigheten.
Att betala IBI täcker inte alla dina skatteskyldigheter — det är ett av de vanligaste missförstånden bland nya ägare, eftersom IBI-kvittot ofta är det enda skattedokument som kommer automatiskt. Skattemyndigheten skickar ingen påminnelse om Modelo 210; att identifiera och uppfylla skyldigheten är ägarens ansvar.
Behöver varje enhet en egen deklaration?
Ja — garage, parkeringsplatser och förråd med egen referencia catastral behandlas som separata fastigheter. Ett par som gemensamt äger en lägenhet, en parkeringsplats och ett förråd (vardera 50/50) kan alltså behöva lämna in sex separata deklarationer för ett enda köp.
Vilka uppgifter du behöver för att deklarera
- Personligt: fullständigt namn, NIE (spanskt skatteregistreringsnummer), födelsedatum och födelseland, adress och hemvistland.
- Köp: offentligt köpekontrakt, förvärvsdatum, ägarandel, uppgifter om delägare
- Fastighet: referencia catastral och taxeringsvärde, adress, eventuella separata referenser för garage eller förråd
- Användning: datum då ägandet började, uthyrda dagar jämfört med dagar till förfogande, dagar då den stod till ditt personliga förfogande
- Betalning: bankuppgifter som passar den betalningsmetod du valt
Vanliga misstag det första året
- Att vänta tolv månader från tillträdet — deklarationen följer kalenderåret, inte årsdagen för ditt köp.
- Att använda köpeskillingen i stället för taxeringsvärdet i standardberäkningen.
- Att betala för ett helt år i stället för att proportionera efter ägda dagar.
- Att anta att ingen deklaration behövs eftersom bostaden varken hyrs ut eller används.
- Att lämna in bara en deklaration för ett par — varje ägare måste lämna in individuellt.
- Att bortse från dagarna utan uthyrning när bostaden bara var uthyrd en del av året.
- Att använda nationalitet i stället för skatterättslig hemvist för att avgöra satsen 19 % eller 24 %.
- Att anta att IBI täcker skyldigheten — det gör den inte.
- Att glömma separat registrerade garage eller förråd med egen referencia catastral.
Så hjälper IberianTax dig med din första Modelo 210
Det första året är ofta det mest förvirrande, eftersom ägaren måste kombinera uppgifter från köpekontraktet, IBI-handlingar och bostadens användning under ett ofullständigt kalenderår.
Med IberianTax fyller du i de relevanta uppgifterna i en guidad process online, bland annat:
- Beskattningsåret.
- Förvärvsdatumet.
- Referencia catastral och taxeringsvärdet.
- Din ägarandel.
- Ditt hemvistland.
- De dagar bostaden var uthyrd eller stod till förfogande.
- Den tillämpliga betalningsmetoden.
Plattformen beräknar skatten utifrån ägandeperioden och skickar in Modelo 210 direkt till den spanska skattemyndigheten.
Om det finns fler än en ägare eller fler än en fastighetsenhet hjälper IberianTax dig att identifiera vilka separata deklarationer som krävs.
Efter den första inlämningen kan behöriga ägare också aktivera automatisk inlämning av framtida deklarationer av schablonintäkt, vilket minskar risken att missa den årliga skyldigheten.
Har du köpt en bostad i Spanien och behöver lämna in din första Modelo 210? Gör hela processen online, på ditt eget språk — IberianTax sköter beräkningen och inlämningen åt dig.
Vanliga frågor
Jag köpte en bostad i år. Ska jag deklarera direkt?
Nej — schablonintäkt deklareras året efter. För ett köp 2026 sker det mellan den 1 april och den 31 december 2027.
Måste jag deklarera även om jag köpte i december?
Ja. Skatten proportioneras efter ägda dagar, även om det bara rör sig om en handfull.
Jag betalar redan IBI — behöver jag ändå Modelo 210?
Ja. IBI är en lokal skatt; Modelo 210 är en separat nationell deklaration.
Varför ska jag betala skatt om jag aldrig har hyrt ut bostaden?
Spansk lag tillskriver en fiktiv inkomst till bostäder som står till personligt förfogande, baserat på taxeringsvärdet — inte på faktiskt mottagen hyra.
Måste båda makarna deklarera separat?
Ja, om båda är registrerade ägare. Äktenskap ger ingen rätt till en gemensam deklaration av schablonintäkt.