Kupiłeś nieruchomość w Hiszpanii? Wszystko o Twoich obowiązkach podatkowych
September 23, 2026
Zakup nieruchomości w Hiszpanii wiąże się z podatkami płaconymi przy finalizacji transakcji: podatkiem od przeniesienia własności lub VAT, opłatami notarialnymi i kosztami rejestru nieruchomości. Jest jednak jeden obowiązek, który pojawia się znacznie później i zaskakuje wielu właścicieli: deklaracja Modelo 210 dotycząca podatku dochodowego dla nierezydentów.
Nawet jeśli nigdy nie wynajmowałeś nieruchomości, korzystałeś z niej tylko na wakacjach albo stała pusta od czasu zakupu, i tak możesz być zobowiązany do złożenia deklaracji Modelo 210. Ten przewodnik wyjaśnia, kiedy przypada termin pierwszej deklaracji, jak liczy się podatek i na co uważać.
Szybka odpowiedź: Twoja pierwsza deklaracja Modelo 210 obejmuje okres od daty nabycia do 31 grudnia danego roku. Dni bez najmu deklaruje się jako dochód imputowany; dni najmu deklaruje się odrębnie jako dochód z najmu. Dochód imputowany deklaruje się w roku następnym — na przykład zakup z 2026 r. deklaruje się między 1 kwietnia a 31 grudnia 2027 r.
Czym jest Modelo 210?
Modelo 210 to deklaracja, za pomocą której nierezydenci wykazują dochody ze źródeł hiszpańskich. W przypadku właścicieli nieruchomości służy ona do wykazania trzech różnych rodzajów dochodu:
- Dochód imputowany, gdy nieruchomość służy do użytku własnego lub pozostaje niezamieszkana.
- Dochód z najmu, gdy nieruchomość jest wynajmowana.
- Zyski kapitałowe, gdy nieruchomość zostaje sprzedana.
Rodzaj deklaracji Modelo 210, którą musisz złożyć, zależy od sposobu korzystania z nieruchomości. Każdy rodzaj dochodu deklaruje się odrębnie, we własnej deklaracji i według własnych zasad oraz terminów.
Ten artykuł skupia się przede wszystkim na dwóch pierwszych sytuacjach w roku, w którym nieruchomość została kupiona.
Każdy właściciel jest traktowany jako odrębny podatnik, więc nieruchomości we współwłasności wymagają osobnej deklaracji Modelo 210 dla każdego właściciela.
Czy musisz złożyć Modelo 210, jeśli nie wynajmujesz nieruchomości?
Tak, w większości przypadków.
Hiszpańskie prawo podatkowe przypisuje hipotetyczny dochód, czyli dochód imputowany, nieruchomościom miejskim należącym do osób fizycznych będących nierezydentami i pozostającym do ich osobistej dyspozycji.
Nie oznacza to, że hiszpańska administracja podatkowa uważa, iż faktycznie otrzymałeś czynsz. Prawo traktuje samą możliwość korzystania z nieruchomości jako korzyść ekonomiczną i oblicza niewielką kwotę podlegającą opodatkowaniu w odniesieniu do wartości katastralnej.
Obowiązek ten zwykle powstaje, gdy nieruchomość:
- Jest używana przez Ciebie lub Twoją rodzinę.
- Służy jako dom wakacyjny.
- Stoi pusta.
- Pozostaje do Twojej osobistej dyspozycji.
- Była wynajmowana tylko przez część roku – w odniesieniu do pozostałych dni bez najmu.
Możliwe jest zatem, że będziesz winien podatek dochodowy dla nierezydentów, mimo że nieruchomość nie przyniosła żadnych pieniędzy.
Fakt, że zapłaciłeś podatki przy zakupie nieruchomości, nie znosi tego corocznego obowiązku.
Kiedy powstaje obowiązek?
Twój obowiązek powstaje w dniu, w którym prawnie nabywasz nieruchomość — zwykle w dacie aktu notarialnego kupna podpisanego przed notariuszem, a nie w dacie rezerwacji, umowy przedwstępnej czy przyznania kredytu hipotecznego.
Na przykład jeśli podpisałeś umowę rezerwacyjną w czerwcu, ale sfinalizowałeś zakup przed notariuszem 15 września, obliczenie do Modelo 210 rozpocznie się zwykle 15 września.
Podatek liczy się proporcjonalnie od tej daty, pomniejszony o liczbę dni, przez które faktycznie byłeś właścicielem nieruchomości w danym roku.
Kiedy przypada pierwszy termin Modelo 210 po zakupie nieruchomości?
Jeśli nieruchomość nie jest wynajmowana, deklarujesz dochód imputowany za dni, w których pozostawała do Twojej osobistej dyspozycji. Dochód imputowany deklaruje się zawsze w roku następującym po roku podatkowym, którego dotyczy — dochód dotyczący 2026 r. składa się więc w 2027 r., nigdy w tym samym roku.
To rozróżnienie jest ważne:
- Rok podatkowy to rok, w którym byłeś właścicielem nieruchomości (okres objęty deklaracją).
- Rok złożenia to zwykle następny rok kalendarzowy.
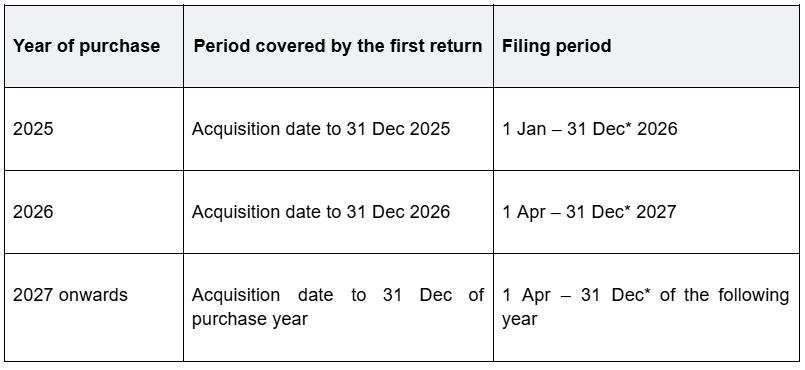
* Jeśli płacisz poleceniem zapłaty, termin złożenia przypada kilka dni wcześniej niż termin ogólny (zwykle 23 grudnia).
Terminy te dotyczą wyłącznie dochodu imputowanego — jeśli nieruchomość była wynajmowana, dochód z najmu ma własny, odrębny termin, omówiony poniżej.
Jak oblicza się podatek od dochodu imputowanego w pierwszym roku?
Obliczenie łączy pięć elementów:
- wartość katastralną nieruchomości,
- stosowany procent imputowany
- liczbę dni, w których pozostawała do Twojej dyspozycji
- Twój udział we własności
- stawkę podatku właściwą dla kraju Twojej rezydencji.
Wzór: Wartość katastralna × procent imputowany × [dni do dyspozycji ÷ dni w roku] × udział we własności × stawka podatku
Wartość katastralna
Wartość katastralna, czyli valor catastral, to wartość administracyjna nadawana przez hiszpański Catastro. Nie jest to cena zakupu, wartość rynkowa ani wartość ubezpieczeniowa. Zwykle znajdziesz ją na rachunku za IBI (podatek od nieruchomości) albo w opisowo-graficznym zaświadczeniu katastralnym (Certificación Catastral Descriptiva y Gráfica) dołączonym do ostatnich stron aktu kupna (escritura de compraventa).
Jeśli nie otrzymałeś jeszcze rachunku za IBI (co jest częste w pierwszym roku posiadania nieruchomości), ostatni rachunek może wciąż być wystawiony na sprzedającego. To zupełnie w porządku, ponieważ wartość katastralna dotyczy samej nieruchomości, a nie jej właściciela.
Wartość katastralna może też widnieć w akcie sprzedaży nieruchomości, zwykle na stronie zatytułowanej Certificación catastral descriptiva y gráfica, najczęściej pod koniec dokumentu. Zaświadczenie to zawiera numer katastralny, adres nieruchomości, powierzchnię oraz wartość katastralną przypisaną w momencie sprzedaży.
Krok po kroku o tym, gdzie znaleźć wartość katastralną, piszemy w artykule: Czym jest wartość katastralna i jak ją znaleźć?
Procent imputowany
Aby obliczyć podstawę opodatkowania, wartość katastralną mnoży się przez procent imputowany: 1,1%, jeśli wartości katastralne w gminie były weryfikowane w ciągu ostatnich dziesięciu lat, albo 2% w pozostałych przypadkach. Zależy to wyłącznie od tego, kiedy gmina ostatnio aktualizowała swoje wyceny — a nie od stanu nieruchomości, jej potencjału najmu czy Twojego obywatelstwa.
Liczba dni posiadania nieruchomości i pozostawania jej do Twojej dyspozycji
Roczną kwotę imputowaną należy zmniejszyć, jeśli byłeś właścicielem nieruchomości tylko przez część roku.
Na przykład jeśli nabyłeś nieruchomość 15 września 2026 r. i nie była wynajmowana, właściwy okres biegnie od 15 września do 31 grudnia = to 108 dni.
Obliczenie powinno zatem uwzględniać:
108 ÷ 365
Nie płacisz dochodu imputowanego za cały rok tylko dlatego, że byłeś właścicielem 31 grudnia.
Ponadto nieruchomość uznaje się za pozostającą do Twojej dyspozycji niezależnie od tego, czy faktycznie z niej korzystałeś. Obejmuje to okresy, w których:
- Przebywałeś w innym kraju.
- Nikt nie odwiedzał nieruchomości.
- Znajomi lub rodzina mieszkali w nieruchomości nieodpłatnie.
- Nie miałeś czasu z niej skorzystać.
- Była wystawiona na sprzedaż.
- Stała pusta, gdy zastanawiałeś się, co z nią zrobić.
Twój udział we własności
Gdy nieruchomość ma kilku właścicieli, każdy oblicza podatek według swojego prawnego udziału we własności. Przykłady:
- Jeden właściciel ze 100%.
- Dwóch właścicieli po 50%.
- Dwóch właścicieli z 70% i 30%.
- Trzech właścicieli po 33,33%.
Udział we własności należy zasadniczo ustalić na podstawie aktu kupna lub innego dokumentu, na mocy którego nabyto nieruchomość.
Nie należy zakładać, że małżeństwo posiada nieruchomość po 50/50. Trzeba sprawdzić akt oraz obowiązujący ustrój majątkowy małżeński.
Stawka podatku
Należny podatek zależy od Twojej rezydencji podatkowej. Stosowana stawka wynosi 19% dla rezydentów UE/EOG (w tym Islandii, Norwegii i Liechtensteinu) oraz 24% dla rezydentów wszystkich innych krajów, w tym Wielkiej Brytanii, USA i Kanady. Liczy się rezydencja podatkowa — nie obywatelstwo. Na przykład obywatel Niemiec mieszkający w Wielkiej Brytanii jest opodatkowany stawką 24%, a obywatel brytyjski będący rezydentem podatkowym Niemiec – stawką 19%.
Przykład obliczenia
Sophie, rezydentka podatkowa Wielkiej Brytanii, kupuje mieszkanie na Majorce 15 września 2026 r. na użytek własny. Wartość katastralna: 100 000 €. Stawka imputowana: 1,1%. Dni posiadania: 108.
Roczny dochód imputowany: 100 000 € × 1,1% = 1 100 €
Skorygowany o dni posiadania: 1 100 € × 108 ÷ 365 = 325,48 €
Podatek według stawki 24%: 78,12 €
Gdyby Sophie była zamiast tego rezydentką podatkową Niemiec, te same 325,48 € byłyby opodatkowane stawką 19%, co daje 61,84 € — ta sama nieruchomość, te same daty, inny wynik wyłącznie ze względu na rezydencję.
Gdyby kupiła nieruchomość wspólnie z mężem (50/50), każde z nich złożyłoby odrębną deklarację na 39,06 € — płatność ze wspólnego konta nie łączy dwóch deklaracji w jedną.
Co, jeśli nieruchomość była wynajmowana w roku zakupu?
Nieruchomość wynajmowana przez część roku oznacza dwie odrębne deklaracje za ten sam rok: jedną za dochód z najmu i jedną za dochód imputowany za pozostałe dni. Na przykład jeśli David kupuje nieruchomość 1 lipca i wynajmuje ją przez 31 dni w sierpniu, deklaruje dochód z najmu za te 31 dni oraz dochód imputowany za pozostałe 153 dni — nigdy łącznie.
Dochód z najmu za 2026 r. (w ramach rozliczenia rocznego) składa się między 1 a 20 kwietnia 2027 r., z terminem 15 kwietnia przy poleceniu zapłaty — wcześniej i odrębnie od terminu dla dochodu imputowanego.
Kosztów najmu (IBI, opłat wspólnotowych, ubezpieczenia, odsetek od kredytu hipotecznego itp.) w żadnym wypadku nie można odliczyć od dochodu imputowanego — obliczenie opiera się na wartości katastralnej, a nie na Twoich rzeczywistych kosztach.
Modelo 210 a IBI: to nie to samo
- IBI, czyli Impuesto sobre Bienes Inmuebles, to lokalny podatek od nieruchomości pobierany przez gminę lub właściwy lokalny organ poboru. Jest powiązany z posiadaniem nieruchomości i zwykle naliczany raz w roku.
- Modelo 210 to krajowa deklaracja podatkowa składana w hiszpańskiej administracji podatkowej.
Zapłata IBI nie wyczerpuje wszystkich Twoich obowiązków podatkowych — to jedno z najczęstszych nieporozumień wśród nowych właścicieli, ponieważ rachunek za IBI jest często jedynym dokumentem podatkowym, który przychodzi automatycznie. Administracja podatkowa nie wysyła przypomnienia o Modelo 210; rozpoznanie i dopełnienie tego obowiązku należy do właściciela.
Czy każdy lokal wymaga własnej deklaracji?
Tak — garaże, miejsca parkingowe i komórki lokatorskie z własnym numerem katastralnym traktowane są jako odrębne nieruchomości. Para, która wspólnie posiada mieszkanie, miejsce parkingowe i komórkę lokatorską (każde po 50/50), może w efekcie złożyć sześć odrębnych deklaracji po jednym zakupie.
Jakie informacje będą potrzebne do złożenia deklaracji
- Dane osobowe: imię i nazwisko, NIE (hiszpański numer identyfikacji podatkowej), data i kraj urodzenia, adres i kraj rezydencji podatkowej.
- Zakup: akt notarialny, data nabycia, udział we własności, dane współwłaścicieli
- Nieruchomość: numer i wartość katastralna, adres, ewentualne odrębne numery garażu lub komórki
- Sposób korzystania: data rozpoczęcia własności, dni najmu w stosunku do dni dostępności, dni pozostawania do użytku własnego
- Płatność: dane bankowe zgodne z wybraną metodą płatności
Najczęstsze błędy w pierwszym roku
- Czekanie dwunastu miesięcy od finalizacji zakupu — deklaracja obejmuje rok kalendarzowy, a nie rocznicę zakupu.
- Stosowanie ceny zakupu zamiast wartości katastralnej w standardowym obliczeniu.
- Płacenie za cały rok zamiast proporcjonalnie do dni posiadania.
- Zakładanie, że deklaracja nie jest potrzebna, bo nieruchomość nie jest wynajmowana ani używana.
- Składanie jednej deklaracji za parę — każdy właściciel musi złożyć własną.
- Pomijanie dni bez najmu, gdy nieruchomość była wynajmowana tylko przez część roku.
- Kierowanie się obywatelstwem zamiast rezydencją podatkową przy ustalaniu stawki 19% lub 24%.
- Zakładanie, że IBI wyczerpuje obowiązek — tak nie jest.
- Zapominanie o odrębnie zarejestrowanych garażach lub komórkach z własnym numerem katastralnym.
Jak IberianTax pomaga przy pierwszej deklaracji Modelo 210
Pierwszy rok bywa najbardziej mylący, ponieważ właściciel musi połączyć informacje z aktu kupna, dokumentacji IBI oraz sposobu korzystania z nieruchomości w niepełnym roku kalendarzowym.
Z IberianTax wprowadzasz potrzebne informacje w prowadzonym krok po kroku procesie online, w tym:
- Rok podatkowy.
- Datę nabycia.
- Numer i wartość katastralną.
- Twój udział we własności.
- Kraj Twojej rezydencji podatkowej.
- Dni, w których nieruchomość była wynajmowana lub dostępna.
- Wybraną metodę płatności.
Platforma oblicza podatek według okresu posiadania i składa deklarację Modelo 210 bezpośrednio w hiszpańskiej administracji podatkowej.
Gdy właścicieli lub jednostek katastralnych jest więcej niż jedna, IberianTax pomaga ustalić, jakie odrębne deklaracje są wymagane.
Po pierwszym złożeniu uprawnieni właściciele mogą też włączyć automatyczne składanie przyszłych deklaracji dochodu imputowanego, co zmniejsza ryzyko pominięcia corocznego obowiązku.
Kupiłeś nieruchomość w Hiszpanii i musisz złożyć pierwszą deklarację Modelo 210? Przeprowadź cały proces online, w swoim języku — IberianTax zajmie się obliczeniem i złożeniem deklaracji za Ciebie.
Rozpocznij swoją deklarację Modelo 210 →
Najczęściej zadawane pytania
Kupiłem nieruchomość w tym roku. Czy składam deklarację od razu?
Nie — dochód imputowany deklaruje się w roku następnym. Dla zakupu z 2026 r. będzie to między 1 kwietnia a 31 grudnia 2027 r.
Czy muszę złożyć deklarację, jeśli kupiłem w grudniu?
Tak. Podatek liczy się proporcjonalnie do dni posiadania, nawet jeśli jest ich zaledwie kilka.
Już płacę IBI — czy nadal potrzebuję Modelo 210?
Tak. IBI to podatek lokalny; Modelo 210 to odrębna deklaracja krajowa.
Dlaczego mam płacić podatek, skoro nigdy nie wynajmowałem nieruchomości?
Prawo hiszpańskie przypisuje hipotetyczny dochód nieruchomościom pozostającym do użytku własnego, na podstawie wartości katastralnej — a nie faktycznie otrzymanego czynszu.
Czy oboje małżonkowie muszą składać deklaracje osobno?
Tak, jeśli oboje są zarejestrowanymi właścicielami. Małżeństwo nie pozwala na wspólną deklarację dochodu imputowanego.