Spansk förmögenhetsskatt för icke-bosatta 2026: måste du lämna in Modelo 714?
September 19, 2026

Om du äger en bostad i Spanien men bor utomlands känner du förmodligen redan till Modelo 210, den årliga deklarationen för icke-bosatta. Betydligt färre ägare vet att Spanien har en andra, separat skatt som kan gälla samma bostad: förmögenhetsskatten, som deklareras med Modelo 714.
Först den goda nyheten. De flesta icke-bosatta med en enda semesterbostad betalar aldrig förmögenhetsskatt, eftersom ett generöst grundavdrag håller dem långt under gränsen. Men äger du en bostad med högt värde, flera fastigheter, värdefulla spanska investeringar eller har du din bostad med litet eller inget bolån, är det värt att kontrollera din situation noga. Reglerna – och beloppet som står på spel – skiljer sig nämligen kraftigt mellan regionerna.
Den här guiden förklarar exakt hur den spanska förmögenhetsskatten fungerar för icke-bosatta:
- Vilka tillgångar som räknas.
- Hur grundavdraget på 700 000 € fungerar.
- När regionala regler gäller (och varför de kan vara både en fördel och en fälla).
- Tidsfristerna för 2026.
Vad är den spanska förmögenhetsskatten?
Den spanska förmögenhetsskatten (Impuesto sobre el Patrimonio) är en årlig skatt på nettovärdet av dina tillgångar – det du äger, minus de skulder som hör till.
För personer med skatterättslig hemvist i Spanien kan den omfatta tillgångar i hela världen. För icke-bosatta är omfattningen mycket snävare: du beskattas bara för tillgångar och rättigheter som finns i Spanien. För de flesta utländska ägare betyder det framför allt en sak – spansk fastighet, vare sig det är en semesterbostad, en hyreslägenhet, en villa, ett garage eller en tomt.
Skatten beräknas enligt en progressiv skala (i stort sett från 0,2 % upp till omkring 3,5 % enligt de statliga reglerna), så även när den gäller beskattas de första euroarna över grundavdraget lågt. Förmögenhetsskatten redovisas med Modelo 714.
Gäller den spanska förmögenhetsskatten icke-bosatta?
Ja – men bara över vissa trösklar, och bara på spanska tillgångar.
Som icke-bosatt är det tillgångarna som finns i, eller kan utövas i, Spanien som räknas:
- Fastighet belägen i Spanien.
- Spanska bankkonton.
- Aktier eller investeringar som innehas i Spanien.
- Rättigheter kopplade till spanska tillgångar.
Allt du äger utanför Spanien är normalt undantaget. Det är den avgörande skillnaden som lugnar de flesta ägare: en person bosatt i Storbritannien, Tyskland, Frankrike, Nederländerna eller ett nordiskt land som äger en spansk bostad deklarerar inte sin globala förmögenhet i Spanien. Det enda som spelar roll är värdet på de spanska tillgångarna.
Grundavdraget på 700 000 €: därför betalar de flesta ägare inget
Icke-bosatta som beskattas för sina spanska tillgångar har ett skattefritt grundbelopp på 700 000 € per person.
Två saker med grundavdraget är viktiga:
- Det gäller per person, inte per fastighet. Om ett par äger en spansk bostad tillsammans bedöms varje ägare separat för sin andel, och var och en får sitt eget grundavdrag på 700 000 €.
- Det mäts på nettovärdet. För en bostad som ägs 50/50 halverar du värdet innan du jämför med grundavdraget.
Ett exempel: ett gift par äger en spansk bostad värd 1 200 000 € i lika delar. Varje ägares andel är 600 000 € – under grundavdraget på 700 000 €. I ett okomplicerat fall har ingen av dem någon förmögenhetsskatt att betala. Det är precis därför de flesta icke-bosatta ägare inte berörs.
Om du hamnar under gränsen beror dock på bostadens värde, ägarfördelningen, eventuellt bolån på bostaden och – framför allt – om statliga eller regionala regler gäller.
Finns det ett extra undantag på 300 000 € för huvudbostaden?
Spanien erbjuder ett ytterligare undantag på upp till 300 000 € – men bara för den skattskyldiges stadigvarande bostad.
För en typisk icke-bosatt är den spanska bostaden en semesterbostad, andrabostad eller hyresobjekt, inte en huvudbostad. I de flesta fall gäller undantaget därför inte, och du ska inte utgå från att du har både ett grundavdrag på 700 000 € och ett undantag på 300 000 € för huvudbostaden ovanpå det.
Den praktiska utgångspunkten för en icke-bosatt ägare är det allmänna grundavdraget på 700 000 €, plus eventuella regionala regler som kan förbättra det.
Vilka tillgångar ingår?
För icke-bosatta räknas bara spanska tillgångar. Den absolut vanligaste är fastighet, vilket omfattar: lägenheter, villor, semesterbostäder, hyresobjekt, garage, förråd, mark och lokaler.
Andra spanska tillgångar – bankkonton, värdepapper, investeringar och rättigheter knutna till spanskt territorium – ingår också där de finns.
Kan du dra av ett bolån?
Ja, i de flesta fall. Skulder som är kopplade till den spanska tillgången kan dras av från dess värde. Det klassiska exemplet är bolånet som användes för att köpa bostaden.
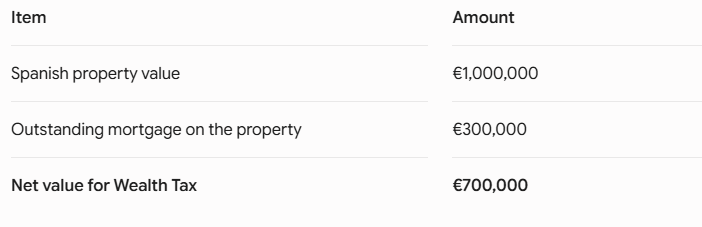
Villkoret är att skulden verkligen är kopplad till den spanska tillgången. Ett allmänt privatlån, eller ett bolån som tagits utomlands, bör granskas innan du utgår från att det kan dras av.
Hur värderas en spansk fastighet för förmögenhetsskatten?
Det här är den enskilt viktigaste – och mest missförstådda – punkten för icke-bosatta ägare.
För förmögenhetsskatten värderas din fastighet till det högsta av dessa tre belopp:
- Den valor catastral som står på ditt IBI-kvitto.
- Det värde som fastställts eller kontrollerats av skattemyndigheten för andra skatter.
- Inköpspriset (anskaffningsvärdet).
Med andra ord är värdet för förmögenhetsskatten inte automatiskt valor catastral, och inte nödvändigtvis det aktuella marknadsvärdet. Var ditt inköpspris högre än valor catastral är det inköpspriset som gäller.
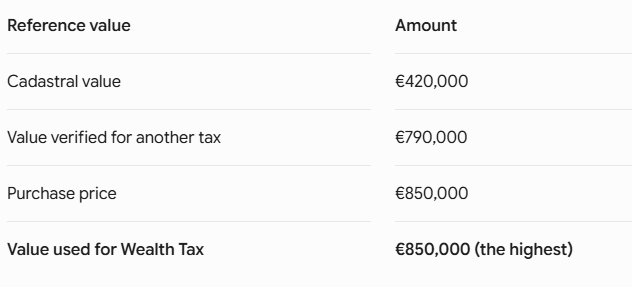
Därför underskattar ägare som bara tittar på sin valor catastral ofta sin situation.
Regionala regler: samma bostad, mycket olika resultat
Förmögenhetsskatten är en nationell skatt, men Spaniens autonoma regioner kan besluta om egna grundavdrag, skalor och bonusar. Resultatet är att skatten på en identisk bostad kan variera enormt beroende på var den ligger.
Här är det många ägare missar: icke-bosatta har rätt att tillämpa reglerna i den autonoma region där det högsta värdet av deras spanska tillgångar finns. Du kan inte välja fritt bland regionerna – det är den region där din huvudsakliga spanska tillgång ligger. Men du kan jämföra den regionens regler med de statliga och tillämpa det som är korrekt i ditt fall.
Som referens för innevarande år (kontrollera alltid uppgiften för det aktuella beskattningsåret, eftersom regionerna uppdaterar dem regelbundet):
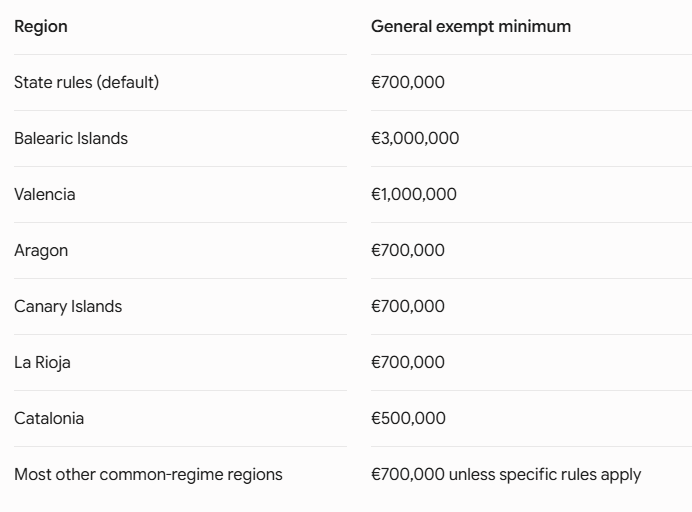
Slutsatsen är viktig och kontraintuitiv: att tillämpa regionala regler är inte alltid bättre. På Balearerna innebär minimibeloppet på 3 000 000 € att många ägare med höga värden inte betalar något. I Katalonien är det regionala minimibeloppet lägre än det statliga grundavdraget, så de statliga reglerna kan vara mer förmånliga. När skillnaden är betydande bör båda scenarierna beräknas innan du deklarerar.
Vissa regioner har också särskilda regler för skattskyldiga med funktionsnedsättning eller skyddade tillgångar. De är mycket fallspecifika och bör granskas separat.
Räkneexempel
Exempel 1 – brittisk ägare, bostad under grundavdraget
John har skatterättslig hemvist i Storbritannien och äger en semesterlägenhet i Alicante.
Värde för förmögenhetsskatten: 620 000 €
- Bolån: 0 €.
- Ägarandel: 100 %.
Johns spanska nettoförmögenhet är 620 000 €, under grundavdraget på 700 000 €, så han har ingen förmögenhetsskatt att betala. Han måste dock fortfarande lämna in Modelo 210 för schablonintäkt varje år. Det här är den absolut vanligaste situationen: ingen förmögenhetsskatt, men en årlig deklaration för icke-bosatta ändå.
Exempel 2 – tysk ägare, bostad med högt värde på Mallorca
Anna har skatterättslig hemvist i Tyskland och äger en bostad på Mallorca.
Värde för förmögenhetsskatten: 2 400 000 €
- Bolån: 0 €.
- Ägarandel: 100 %.
Med det statliga grundavdraget på 700 000 € skulle Annas skatteunderlag bli betydande. Men eftersom bostaden ligger på Balearerna, där det regionala minimibeloppet är 3 000 000 €, tar de regionala reglerna sannolikt bort förmögenhetsskatten helt. Ändå kan hon fortfarande behöva lämna in Modelo 714 om hennes bruttotillgångar överstiger tröskeln på 2 000 000 € (mer om det nedan).
Exempel 3 – nederländskt par, bostad i Katalonien
Ett nederländskt par äger en bostad i Katalonien.
Värde för förmögenhetsskatten: 1 400 000 €
- Bolån: 200 000 €.
- Ägarandel: 50 % var.
Per ägare: bruttoandel 700 000 €, låneandel 100 000 €, nettoandel 600 000 €. Med det statliga grundavdraget på 700 000 € hamnar varje ägare under gränsen. Men Kataloniens regionala minimibelopp är lägre (500 000 €), så här ger de statliga reglerna det bättre utfallet. Ett perfekt exempel på varför "använd de regionala reglerna" inte är en pålitlig tumregel.
När måste en icke-bosatt lämna in Modelo 714?
Du måste normalt lämna in Modelo 714 om något av följande gäller:
- Din beräkning av förmögenhetsskatten ger skatt att betala, eller
- Bruttovärdet av dina spanska tillgångar och rättigheter överstiger 2 000 000 €, även om ingen skatt i slutändan ska betalas.
Den andra punkten är den som de flesta ägare förbiser. Du kan sluta på noll att betala – efter grundavdrag, ränteavdrag för bolån eller förmånliga regionala regler – och ändå vara skyldig att deklarera, helt enkelt för att dina spanska bruttotillgångar passerar 2 000 000 €.
Vad är sista dag för Modelo 714?
Förmögenhetsskatten beräknas på de tillgångar du hade den 31 december varje år, och deklarationen lämnas in året efter.
För beskattningsåret 2025 löper inlämningsperioden från den 8 april till den 30 juni 2026. Modelo 714 måste lämnas in online. Om din deklaration ger skatt att betala och du vill betala med autogiro är den praktiska fristen några dagar tidigare – så det är bäst att inte vänta till sista veckan.
Förmögenhetsskatt kontra Modelo 210: inte samma sak
Det här förväxlas ofta, så det är värt att vara tydlig:
- Modelo 210 är inkomstdeklarationen för icke-bosatta. Den omfattar schablonintäkt för en bostad du inte hyr ut, hyresintäkter och kapitalvinst när du säljer.
- Modelo 714 är deklarationen för förmögenhetsskatt. Den omfattar nettovärdet av dina tillgångar.
En icke-bosatt fastighetsägare behöver normalt lämna in Modelo 210 varje år (även för en tom semesterbostad), men Modelo 714 bara de år då de spanska tillgångarna överstiger trösklarna för förmögenhetsskatt. Det är separata skyldigheter med separata tidsfrister.
Vad gäller för solidaritetsskatten på stora förmögenheter?
Spanien tar också ut en tillfällig solidaritetsskatt på stora förmögenheter, en separat skatt som generellt gäller nettoförmögenhet över 3 000 000 € (efter samma grundavdrag på 700 000 €). Den infördes till stor del för att fånga upp skattskyldiga i regioner som sänkt eller avskaffat förmögenhetsskatten – Balearerna är det uppenbara exemplet för fastighetsägare.
För de flesta icke-bosatta är detta inget bekymmer. Men är din spanska nettoförmögenhet mycket hög – särskilt om regionala regler tagit bort din förmögenhetsskatt – bör solidaritetsskatten granskas som nästa steg.
Vanliga misstag bland icke-bosatta ägare
- Att anta att förmögenhetsskatten gäller alla. Det gör den inte. De flesta icke-bosatta ägare ligger under gränsen – men de behöver ändå Modelo 210.
- Att blanda ihop förmögenhetsskatt med IBI. IBI är en lokal fastighetsskatt som betalas till kommunen. Förmögenhetsskatten är en nationell deklaration som lämnas in med Modelo 714. Helt olika skyldigheter.
- Att bara använda valor catastral. Fastigheten värderas till det högsta av valor catastral, kontrollerat värde eller inköpspris – ofta inköpspriset.
- Att glömma att dela upp ägandet. Varje ägare bedöms individuellt för sin andel, med sitt eget grundavdrag.
- Att bortse från regionala regler – åt båda hållen. De kan sänka din skatt eller höja den. Jämför alltid.
- Att anta att "ingen skatt" betyder "ingen deklaration". Överstiger bruttotillgångarna 2 000 000 € kan du behöva deklarera även utan skatt att betala.
Det här behöver du för att kontrollera din situation
För att bedöma om Modelo 714 gäller dig bör du ha följande till hands:
- IBI-kvitto och valor catastral.
- Escritura, inköpspris och förvärvskostnader.
- Ägarandel i procent.
- Bolåneskuld per den 31 december.
- Uppgifter om andra spanska tillgångar.
- Ditt land med skatterättslig hemvist och var de spanska tillgångarna ligger.
- Eventuella tidigare deklarationer av förmögenhetsskatt.
För de flesta ägare är IBI-kvittot och escritura den naturliga utgångspunkten.
Så kan IberianTax hjälpa dig
IberianTax hjälper icke-bosatta fastighetsägare att sköta sina spanska skatteplikter online – tydligt, korrekt och utan den vanliga friktionen av att hantera det spanska systemet från utlandet.
Vi kan hjälpa dig att bekräfta och lämna in de deklarationer som faktiskt gäller dig:
- Modelo 210: schablonintäkt, hyresintäkter och kapitalvinst vid en försäljning.
- Modelo 714: förmögenhetsskatt, de år den gäller.
Äger du en bostad med högt värde, äger du bostaden tillsammans med andra eller ligger den i en region med egna regler för förmögenhetsskatt (som Balearerna, Valencia eller Katalonien) förtjänar beräkningen en noggrann genomgång innan du deklarerar – och det är just där rätt beräkning sparar dig pengar och stress.
Sammanfattning
Den spanska förmögenhetsskatten berör inte alla icke-bosatta, men den betyder mycket för ägare av spanska tillgångar med höga värden. Det viktigaste:
- Icke-bosatta beskattas bara för spanska tillgångar.
- Det allmänna statliga grundavdraget är 700 000 € per person.
- Bolån och skulder kopplade till bostaden minskar det beskattningsbara värdet.
- Regionala regler kan förändra resultatet dramatiskt – åt båda hållen.
- Modelo 714 kan krävas även när ingen skatt ska betalas, om bruttotillgångarna överstiger 2 000 000 €.
- Förmögenhetsskatten är skild från Modelo 210.
Äger du fastighet i Spanien och bor utomlands – och särskilt om dina spanska tillgångar ligger nära eller över de här trösklarna – bör du se över din situation före fristen den 30 juni 2026.
Den här artikeln är allmän information, inte personlig skatterådgivning. Din slutliga situation beror på dina tillgångar, skulder, region, ägarstruktur och de regler som gäller för det aktuella beskattningsåret.
Vanliga frågor
Betalar alla icke-bosatta fastighetsägare i Spanien förmögenhetsskatt?
Nej. De flesta ligger under gränsen och betalar inget – men de måste ändå lämna in Modelo 210 varje år.
Hur stort är det allmänna grundavdraget för icke-bosatta?
700 000 € per person enligt de statliga reglerna.
Gäller grundavdraget på 700 000 € per fastighet eller per ägare?
Per ägare. Två delägare får vardera sitt eget grundavdrag på 700 000 € för sin andel.
Får icke-bosatta undantaget på 300 000 € för huvudbostaden?
Normalt inte, eftersom undantaget gäller din stadigvarande bostad – vilket för en icke-bosatt inte är den spanska bostaden.
Kan ett bolån sänka förmögenhetsskatten?
Ja, om skulden är kopplad till den spanska tillgången – till exempel bolånet som användes för att köpa bostaden.
Vilket fastighetsvärde används?
Det högsta av valor catastral, det värde myndigheterna kontrollerat för en annan skatt och inköpspriset.
Gäller regionala regler för icke-bosatta?
Ja. Du tillämpar reglerna i den region där det högsta värdet av dina spanska tillgångar finns – och du bör kontrollera om de reglerna eller de statliga är mer förmånliga.
Kan jag välja den mest förmånliga regionen?
Nej. Regionen bestäms av var din huvudsakliga spanska tillgång ligger; du kan inte välja fritt.
Lämnas Modelo 714 in varje år?
Bara de år då deklarationsplikten gäller, utifrån dina tillgångar den 31 december.
Mina tillgångar är värda mer än 2 000 000 € men jag ska inte betala någon skatt. Måste jag ändå deklarera?
Ja – bruttotröskeln på 2 000 000 € utlöser deklarationsplikt även när ingen skatt ska betalas.
Är förmögenhetsskatten samma sak som Modelo 210?
Nej. Modelo 210 är inkomstskatt; Modelo 714 är förmögenhetsskatt. Många ägare behöver den första men inte den andra.
Kan IberianTax kontrollera om jag måste deklarera förmögenhetsskatt?
Ja – vi hjälper icke-bosatta ägare att se över sin situation och lämna in Modelo 714 när den gäller.