Viktiga skillnader mellan IBI och skatt för icke-bosatta i Spanien
September 23, 2026
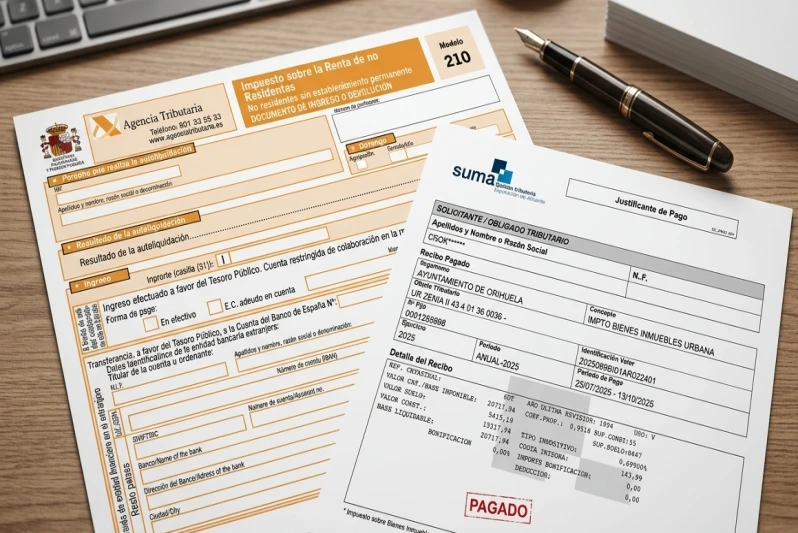
Som icke-bosatt fastighetsägare i Spanien är det avgörande att förstå vilka skatter som gäller för din bostad. Bland dem är den lokala fastighetsskatten (IBI) och skatten för icke-bosatta (IRNR - Modelo 210) särskilt viktiga. Båda skatterna hänger ihop med fastighetsägande, men deras underlag, hantering och tillämpning skiljer sig markant.
1. Skatteadministration
Skatten för icke-bosatta hanteras av Agencia Tributaria (den spanska skattemyndigheten), ett nationellt organ, och kräver att du själv deklarerar. Det innebär att du som fastighetsägare ansvarar för att beräkna, deklarera och betala skatten utan föregående granskning från myndigheten.
Däremot tas fastighetsskatten (IBI) ut inte bara av respektive kommun utan också av särskilda organ i vissa regioner, som SUMA i Alicante, Patronato de Recaudación i Málaga eller ATIB på Balearerna. Dessa organ skickar ut ett inbetalningsbesked med det belopp ägaren ska betala, baserat på organets egen beräkning.
2. Skatteberäkning
Beräkningsunderlaget skiljer sig också mellan skatterna.
Den lokala fastighetsskatten (IBI) beräknas genom att en kommunal skattesats tillämpas på valor catastral (taxeringsvärdet) för bostaden. Skattesatsen varierar kraftigt beroende på var bostaden ligger och på omfattningen av den kommunala servicen. Den speglar hur kommunal service - som infrastruktur, parker och allmän säkerhet - finansieras genom fastighetsskatter. IBI-satsen ligger vanligtvis mellan 0,4 % och 1,3 %. Beräkningen ger bostadens årliga skattebesked.
Däremot använder skatten för icke-bosatta kopplad till fastighetsägande, som deklareras via Modelo 210, en fast procentsats av valor catastral för att beräkna skatteunderlaget. Denna fasta sats tillämpas enhetligt i hela Spanien och är satt till 2 % av valor catastral, eller till en sänkt sats på 1,1 % om valor catastral har omprövats eller uppdaterats under de senaste tio åren inom ett allmänt kollektivt värderingsförfarande (inte individuella omprövningar). Beräkningsmetoden syftar till att uppskatta den potentiella intäkt som bostaden skulle kunna ge ägaren och gäller enbart icke-bosatta fysiska personer, med fokus på stadsfastigheter som inte används i ekonomisk verksamhet. Det är ett sätt att säkerställa att fastighetsägande bidrar till de nationella skatteintäkterna, oavsett bostadens direkta användning eller intäkter.
Denna schablonintäkt beläggs sedan med ytterligare en skattesats för att få fram den slutliga skatten. Icke-bosatta fysiska personer från EU, Norge, Island och Liechtenstein beskattas med 19 %, medan de som kommer från länder utanför dessa områden möter en högre sats på 24 %.
3. Deklaration av skatterna och ägandets betydelse
Att deklarera skatten för icke-bosatta innebär att lämna in Modelo 210 för varje skattskyldig, vilket betyder att varje icke-bosatt delägare måste lämna in en egen deklaration när en bostad har flera ägare. Kravet visar skattens personliga karaktär, eftersom den bygger på varje persons ägarandel i bostaden. Om en bostad alltså samägs av flera icke-bosatta måste var och en lämna in en separat deklaration för sin andel, så att skatteplikterna uppfylls korrekt utifrån varje ägares andel.
Däremot tas den lokala fastighetsskatten (IBI) ut på själva fastigheten, oavsett antalet ägare. Skatten beräknas per fastighet, inte per ägare, vilket förenklar processen för bostäder med flera ägare. Inbetalningsbeskedet för IBI täcker hela skatten för fastigheten, och det är delägarnas ansvar att komma överens om hur de fördelar och betalar kostnaden. Systemet gör betalningen av IBI smidigare, eftersom bara en räkning skickas ut per fastighet och år, vilket minskar den administrativa bördan för fastighetsägarna.
4. Beskattningsperiod och sista dag för inlämning
Skatten för icke-bosatta ska deklareras och betalas i efterhand och täcker hela föregående beskattningsår, medan IBI betalas under samma beskattningsår som den avser. Det understryker hur viktigt det är att hålla koll på datumen för att undvika att missa reglerna.
En annan skillnad gäller inlämningsperioden. För skatten för icke-bosatta är sista dag densamma i hela Spanien, vilket ger en enhetlig tidsram för alla icke-bosatta fastighetsägare oavsett var bostaden ligger. För beskattningsåret 2023 löper inlämningsperioden till exempel under hela kalenderåret 2024. Det betyder att du, oavsett var i Spanien din bostad ligger, har från 1 januari 2024 till 31 december 2024 på dig att lämna in din deklaration för intäkterna som hänförs till beskattningsåret 2023. Denna enhetlighet förenklar planering och regelefterlevnad för icke-bosatta ägare och gör att alla följer samma tidsplan.
Den lokala fastighetsskatten (IBI) uppvisar däremot regionala variationer i sina tidsplaner för inlämning och betalning, vilka bestäms av kommunen eller det utsedda regionala uppbördsorganet. Det innebär att den period då du ska betala din IBI kan variera kraftigt beroende på var bostaden ligger. Vissa kommuner lägger betalningsfönstret för IBI på våren, andra på sommaren eller till och med på hösten, vilket speglar mångfalden av administrativa rutiner i Spanien. Denna variation understryker vikten av att känna till den lokala skattekalendern för att betala i tid och undvika straffavgifter.
5. Schablonintäkt gäller bara fysiska personer
En tydlig skillnad ligger i tillämpningen av schablonintäkt inom skatten för icke-bosatta (IRNR). Denna skatt, just i fråga om schablonintäkt, gäller enbart icke-bosatta fysiska personer. Den riktar sig till ägare av stadsfastigheter som inte används i ekonomisk verksamhet och betonar det privata bruket av bostaden. IBI gäller däremot både fysiska och juridiska personer och omfattar ett bredare spann av fastigheter, inklusive både stads- och landsbygdsfastigheter.
En avgörande skillnad inom de spanska fastighetsskatterna ligger i tillämpningen av schablonintäkt inom skatten för icke-bosatta (IRNR). Denna skatt, just i fråga om schablonintäkt, gäller enbart icke-bosatta fysiska personer. Den riktar sig till ägare av stadsfastigheter som inte används i ekonomisk verksamhet och betonar det privata bruket av bostaden. Det innebär att IRNR:s regler om schablonintäkt inte omfattar bolag eller juridiska personer. Sådana enheter är visserligen skattskyldiga för skatten för icke-bosatta, men beskattas enbart på faktiska intäkter från fastigheten, som hyresintäkter eller kapitalvinster, och inte på schablonintäkt.
Den lokala fastighetsskatten (IBI) har däremot en bred räckvidd och gäller både fysiska och juridiska personer utan åtskillnad. Den omfattar ett brett spann av fastigheter, inklusive både stads- och landsbygdsfastigheter. Denna bredd gör att varje enhet som innehar äganderätt till en fastighet omfattas av IBI, vilket speglar den allmänna skyldigheten gentemot den lokala infrastruktur och service som finansieras genom skatten.
Denna avgränsning innebär att bolag som äger fastigheter i Spanien omfattas av både IBI och skatten för icke-bosatta. För den senare är dock skattskyldigheten knuten till faktiska ekonomiska fördelar från fastigheten - som uthyrning eller försäljning - snarare än till begreppet schablonintäkt, som förutsätter en fördel av att bara äga bostaden.
6. Skattedeklaration
Skatten för icke-bosatta deklareras via den spanska blanketten Modelo 210. Deklarationen måste fyllas i och lämnas in av den skattskyldige själv, vilket innebär ett ansvar för att fastställa beloppen utifrån beräkningen av skatteunderlaget. Denna självdeklaration gör att icke-bosatta kan uppfylla sina skatteplikter på egen hand, utan föregående granskning från skattemyndigheten.
Deklarationen av IBI sker däremot inte genom självdeklaration från ägaren. I stället fastställer kommunen eller det utsedda organet, till exempel SUMA i Alicante, uppbördsorganet i Málaga eller ATIB på Balearerna, det belopp som ska betalas och skickar ut ett inbetalningsbesked. Beskedet anger vilket belopp ägaren ska betala, baserat på bostadens valor catastral och den skattesats som det lokala organet tillämpar. Ägare kan välja att låta IBI dras direkt från sitt bankkonto, vilket gör det enklare att uppfylla skatteplikten.
På IberianTax erbjuder vi experthjälp till icke-bosatta fastighetsägare med att hantera sina skatteplikter i Spanien och se till att IRNR deklareras korrekt och betalas i tid.
Kontakta oss för mer information om hur vi kan hjälpa dig att optimera din skattebörda och följa reglerna för dina fastigheter i Spanien.