Modelo 210: förändringar 2026 och 2027 - nya tidsfrister och ny blankett
September 19, 2026
Spanien har infört viktiga förändringar i Modelo 210, den deklaration som icke-bosatta fastighetsägare använder för att deklarera inkomster från fastigheter i Spanien. Reglerna publicerades i den officiella statstidningen (BOE) den 23 juni 2026 genom Orden HAC/623/2026 och innebär förlängda tidsfrister och en uppdaterad deklarationsblankett.
Här är vad som ändras, när de nya reglerna träder i kraft och vad icke-bosatta ägare behöver göra.
Snabbt svar: vad ändras?
- Tidsfristen för hyresintäkter flyttas från 1–20 januari till 1–20 april, från och med beskattningsåret 2026 (alltså 2026 års inkomster, som deklareras 2027).
- För schablonintäkt öppnar inlämningsfönstret nu 1 april i stället för 1 januari, också från beskattningsåret 2026.
- En ny version av blanketten Modelo 210 gäller för varje deklaration som lämnas in från och med 1 januari 2027.
- Skattesatser, skatteunderlag och tidsfrister för kapitalvinst är oförändrade.
Vad är Modelo 210 och vem berörs?
Modelo 210 är den officiella spanska deklarationen för icke-bosatta som äger fastighet i Spanien. Om du inte har skatterättslig hemvist i Spanien, i stora drag om du tillbringar färre än 183 dagar per år i landet och dina huvudsakliga ekonomiska intressen finns någon annanstans, och du äger en bostad här, är du i regel skyldig att lämna in en Modelo 210 varje år. Det gäller oavsett om du hyr ut bostaden, använder den som fritidsbostad eller låter den stå tom.
Ändringarna som införs genom Orden HAC/623/2026 påverkar alla icke-bosatta fastighetsägare som lämnar in Modelo 210 för hyresintäkter eller schablonintäkt.
Nya tidsfrister: vad ändras och när
Den mest omedelbara förändringen gäller när du måste deklarera. De nya tidsfristerna gäller från beskattningsåret 2026, det vill säga inkomster som tjänats in 2026 och deklareras 2027 följer de nya reglerna.
För 2025 års inkomster (som deklareras 2026) gäller fortfarande de gamla tidsfristerna.
Hyresintäkter: tidsfristen flyttas till april
Enligt de gamla reglerna skulle du, om du hyrde ut din spanska bostad, lämna in din årliga Modelo 210 under de första 20 dagarna i januari året efter.
Från och med beskattningsåret 2026 har tidsfristen flyttats till de första 20 dagarna i april året efter, om det finns skatt att betala. I praktiken måste deklarationen för beskattningsåret 2026 lämnas in mellan 1 och 20 april 2027, vilket ger dig till slutet av mars att färdigställa dina intäkts- och kostnadsunderlag. Om du betalar via autogiro löper betalningsfönstret från 1 till 15 april.
Det exakta datumet beror dock på resultatet av din deklaration, och det finns tre möjliga scenarier.
- Om det finns skatt att betala gäller den nya aprilfristen: 1 till 20 april.
- Om dina kostnader överstiger dina hyresintäkter och resultatet är noll eller negativt gäller fortfarande det ursprungliga januarifönstret: du måste deklarera mellan 1 och 20 januari året efter.
- Ett tredje scenario gäller när en återbetalning ska ske, vilket typiskt sker i fall där källskatt redan har dragits av vid källan, till exempel intäkter från kommersiella lokaler. I det fallet öppnar inlämningsfönstret 1 februari året efter.
Schablonintäkt: fönstret öppnar nu 1 april
Om du äger en bostad som du inte hyr ut betalar du skatt på schablonintäkt, en teoretisk skatt som baseras på bostadens valor catastral. Sista dagen att deklarera är fortfarande 31 december året efter, men fönstret öppnar nu 1 april i stället för 1 januari. För schablonintäkt avseende 2026 kommer du att kunna deklarera mellan 1 april och 31 december 2027. Om du betalar via autogiro är sista dagen 23 december.
Tidsfrister: före och efter
Tabellen nedan visar de gamla och de nya tidsfristerna sida vid sida.
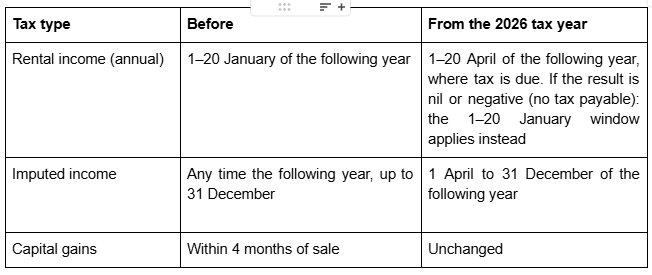
I praktiken innebär det: om du ska deklarera hyresintäkter eller schablonintäkt för 2025 gäller de gamla tidsfristerna, du har till 20 januari 2026 för hyresintäkter och till 31 december 2026 för schablonintäkt.
Från och med beskattningsåret 2026 flyttas båda. Hyresintäkter som tjänats in 2026 ska deklareras 1–20 april 2027, och schablonintäkt för 2026 kan bara deklareras från 1 april 2027.
En ny version av blanketten Modelo 210 från januari 2027
Från och med 1 januari 2027 måste varje Modelo 210 som lämnas in, oavsett vilket beskattningsår den avser, använda den uppdaterade blanketten. Även om du deklarerar för ett tidigare år måste du använda den nya versionen.
De viktigaste tilläggen i blanketten är:
Dagar och ägarandel. Blanketten frågar nu hur många dagar bostaden hyrdes ut (för hyresintäkter) eller stod till ditt personliga förfogande (för schablonintäkt), samt din ägarandel i procent. Det spelar roll eftersom en bostad som hyrs ut endast en del av året ändå omfattas av skatt på schablonintäkt för de dagar den inte var uthyrd.
Hittills har vi, när du deklarerat via IberianTax, redan begärt dessa uppgifter för att kunna beräkna rätt proportionell fördelning av kostnaderna. Från 2027 blir det däremot ett obligatoriskt deklarerat fält i Modelo 210, vilket ger Agencia Tributaria direkt insyn i hur många dagar en bostad har varit uthyrd. Ändringen gör det betydligt enklare för skattemyndigheten att stämma av deklarationer för hyresintäkter mot skyldigheten att deklarera schablonintäkt.
Indikator för referencia catastral. Ett nytt särskilt fält bekräftar om fastigheten har en referencia catastral. Det hjälper Agencia Tributaria att identifiera fastigheten korrekt och koppla deklarationen till officiella katasteruppgifter, vilket minskar avvikelser och förbättrar matchningen av uppgifter mellan deklarationer.
En detaljerad kostnadsspecifikation för hyresintäkter. Hittills har hyreskostnader rapporterats till Agencia Tributaria som en enda totalsumma i Modelo 210.
Från 2027 måste de specificeras i en särskild bilaga. Bilagan delar upp de avdragsgilla kostnaderna i särskilda kategorier, i stora drag:
- Ränta på kapital investerat i fastigheten, samt kostnader för reparation och underhåll (dessa två delar en fyraårig framrullning och är begränsade till dina bruttohyresintäkter)
- Samfällighetsavgifter
- Kostnader för att upprätta avtal
- Juridiska kostnader
- Andra tjänster som tillhandahålls av tredje part
- El, vatten, gas och internet
- Försäkringspremier
- Lokala skatter och avgifter (till exempel IBI)
- Osäkra fordringar
- Avskrivning av möbler och vitvaror (10 % per år)
- Avskrivning av fastigheten (3 % per år)
- Avskrivning av förbättringar (3 % per år)
- Övriga avdragsgilla kostnader
En subtil men användbar detalj: reparationer dras av i sin helhet som kostnad, medan förbättringar aktiveras och skrivs av över tid, och från 2027 har de en egen rad i bilagan.
Om du deklarerar via IberianTax behöver du inte fundera på att matcha dina kostnader mot Haciendas kategorier. Vi anpassar automatiskt blanketten och omvandlar dina kostnadsuppgifter till exakt det format som Agencia Tributaria kräver, vilket säkerställer full efterlevnad och minskar risken för fel, frågor eller formella förelägganden. Du anger helt enkelt dina kostnader som vanligt, vi sköter resten.
Mindre tekniska förtydliganden: bland annat uppdaterade formuleringar för samägda fastigheter som säljs av ett gift par enligt reglerna om giftorättsgods.
Vad som förblir exakt detsamma
Allt ändras inte. Följande är oförändrat:
- Skattesatser: 19 % för personer med hemvist inom EU/EES och 24 % för alla övriga.
- Underlaget för schablonintäkt: 1,1 % eller 2 % av valor catastral, beroende på kommun.
- Tidsfristen för kapitalvinst: inom fyra månader från dagen för försäljningen.
- Återbetalningskrav: från 1 februari året efter, inom fyra år från den ursprungliga tidsfristen.
Exempel från verkligheten: så tillämpas de nya reglerna
Exempel 1 - Margaret, brittisk ägare som hyr ut sin lägenhet i Valencia
Margaret får hyresintäkter under hela 2026. Enligt de gamla reglerna skulle hon ha lämnat in sin Modelo 210 senast 20 januari 2027. Enligt de nya reglerna har hon mellan 1 och 20 april 2027. Nu har hon till slutet av mars på sig att färdigställa sina intäkts- och kostnadsunderlag innan aprilfönstret öppnar.
När hon deklarerar i början av april 2027 kommer hon att använda den nya versionen av blanketten och behöva lämna in den nya kostnadsbilagan, ett särskilt avsnitt som redovisar hennes avdragsgilla kostnader i de specifika kategorier Hacienda kräver. Om hon deklarerar via IberianTax anpassar plattformen hennes kostnadsunderlag till bilagans exakta format. Hon behöver inte fundera på om hennes siffror matchar Haciendas kategorier, den matchningen hanteras automatiskt före inlämningen.
Exempel 2 - Hans, tysk ägare av en semesterlägenhet i Málaga
Hans använder sin bostad i Málaga endast för egna semestrar. För beskattningsåret 2025 ändras ingenting: han kan deklarera när som helst mellan 1 januari och 31 december 2026. För beskattningsåret 2026 löper hans fönster från 1 april till 31 december 2027, på den nya blanketten, som frågar hur många dagar bostaden stod till hans förfogande och vilken ägarandel han har.
Exempel 3 - Att lämna in en deklaration i februari 2027 för beskattningsåret 2025
Om du behöver deklarera eller rätta en deklaration för 2025 i februari 2027 måste du använda den nya versionen av Modelo 210, även om inkomsten avser 2025. Den nya blanketten gäller för alla inlämningar från 1 januari 2027, oavsett inkomstår.
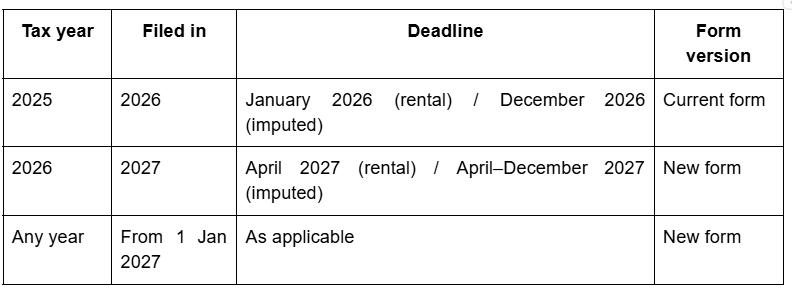
Så när påverkar detta mig egentligen?
Ett enkelt sätt att tänka på det:
- 2025 års inkomster (deklareras 2026): de gamla reglerna gäller fortfarande. Hyresintäkter ska deklareras i januari 2026, schablonintäkt senast 31 december 2026, och den nuvarande versionen av blanketten används genomgående.
- 2026 års inkomster (deklareras 2027): de nya tidsfristerna gäller. Hyresintäkter flyttas till april 2027, och fönstret för schablonintäkt öppnar från 1 april 2027.
- Varje deklaration som lämnas in från 1 januari 2027: använder den nya versionen av Modelo 210, även om den avser ett tidigare beskattningsår.
Vanliga misstag att undvika
- Att anta att den gamla blanketten fortfarande gäller efter 1 januari 2027. Från det datumet använder alla inlämningar av Modelo 210 den nya versionen, även om deklarationen avser ett tidigare år.
- Att missa de nya autogirofönstren. Betalningsfönstren har flyttats i linje med de nya inlämningsdatumen. Kontrollera de uppdaterade datumen innan du lägger upp några automatiska betalningar.
- Att inte föra specificerade kostnadsunderlag. Från 2027 måste deklarationer för hyresintäkter innehålla en särskild bilaga med kostnaderna uppdelade i de specifika kategorier Hacienda kräver. En enda totalsumma godtas inte längre. Om du deklarerar på egen hand ska du vara medveten om att de kategorier Hacienda anger i bilagan kanske inte stämmer med hur du har bokfört dina kostnader, du behöver anpassa dina underlag därefter.
Om du deklarerar via IberianTax sköts detta åt dig: dina kostnadsuppgifter översätts till bilagans exakta format före inlämningen, vilket eliminerar risken för en formell förfrågan från skattemyndigheten.
Vanliga frågor
Behöver jag en ny blankett för min deklaration för 2025?
Bara om du lämnar in den den 1 januari 2027 eller senare. Om du deklarerar för 2025 i det vanliga fönstret (januari 2026) använder du den nuvarande blanketten. Om du behöver deklarera eller ändra en deklaration för 2025 någon gång från januari 2027 måste du använda den nya versionen.
Gäller aprilfristen min hyresdeklaration för 2025?
Nej. Den nya aprilfristen gäller först från beskattningsåret 2026. För hyresintäkter som tjänats in 2025 är tidsfristen fortfarande de första 20 dagarna i januari 2026, de gamla reglerna gäller fullt ut.
Vilka nya uppgifter kommer blanketten att fråga efter?
De viktigaste tilläggen är: antalet dagar bostaden stod till ditt förfogande eller var uthyrd, din ägarandel i procent, en indikator för referencia catastral och, för hyresvärdar, en specificerad uppdelning av avdragsgilla hyreskostnader.
Påverkar dessa ändringar kapitalvinstskatten?
Nej. Tidsfristen för att deklarera en fastighetsförsäljning (inom fyra månader från försäljningsdagen) och den tillhörande processen med Modelo 211 är oförändrade.
Kommer IberianTax att hantera dessa ändringar automatiskt?
Ja. IberianTax uppdaterar sin plattform för att införliva den nya blanketten, de nya fälten och de nya tidsfristerna. Om du deklarerar via IberianTax visar dina påminnelser rätt datum och din deklaration förbereds med rätt version av blanketten. Du behöver inte göra något.
Vad du behöver göra
Om du deklarerar med IberianTax är svaret enkelt: ingenting. Plattformen uppdateras automatiskt för att spegla de nya tidsfristerna och den nya blanketten.
Om du deklarerar på egen hand bör du:
- Notera den nya aprilfristen för deklarationer av hyresintäkter från beskattningsåret 2026
- Notera att inlämningsfönstret för schablonintäkt nu öppnar 1 april 2027 för beskattningsåret 2026
- Börja bokföra dina hyreskostnader per kategori nu och beräkna det avdragsgilla beloppet individuellt per kategori, redo för den specificerade bilagan
- Använda den nya versionen av Modelo 210 för varje deklaration som lämnas in från 1 januari 2027
Har du en fråga om hur dessa ändringar påverkar just din situation? Vårt team är specialiserat på fastighetsskatt för icke-bosatta i Spanien - kontakta vårt expertteam, så ser vi till att du deklarerar på rätt blankett och i rätt tid.