Spanien kan införa 10 % moms på all turistuthyrning: vad icke-bosatta ägare behöver veta
October 9, 2026
Viktigt (uppdatering, 9 oktober 2026): åtgärden är nu antagen. Real Decreto-ley 29/2026 inför 10 % moms från den 1 december 2026 på uthyrning av möblerade bostäder i högst 30 nätter per gäst (inte på all turistuthyrning). Läs mer i vår artikel ”Spaniens nya bostadsdekret: det här ändras för icke-bosatta ägare”.
Spanien förbereder en skatteändring som kan påverka tusentals ägare som hyr ut sin bostad till turister. Regeringen arbetar med en reform enligt vilken 10 % moms skulle gälla för all turistuthyrning, även sådan som i dag inte erbjuder några hotelliknande tjänster.
Initiativet ingår i ett bredare åtgärdspaket som syftar till att begränsa tillväxten av turistboenden och skydda utbudet av bostäder, även om behandlingen i parlamentet för närvarande ligger nere.
Oavsett vilket skulle detta innebära en stor förändring jämfört med dagens system, där många privata uthyrare verkar helt utan moms. Här är vad som är känt hittills, vad det faktiskt innebär för dig som icke-bosatt fastighetsägare och varför du inte ska blanda ihop den nya momsen med den Modelo 210 som du redan lämnar in varje år.
Snabbt svar
- Den spanska regeringen arbetar med en reform som skulle beskatta all turistuthyrning med 10 % moms och behandla den som näringsverksamhet.
Det är ännu inte lag. Det är ett förslag inom ett bredare bostadspaket, och behandlingen har pausats på grund av bristande politiskt stöd. - I dag är turistuthyrning utan hotelliknande tjänster momsbefriad, och momssatsen på 10 % gäller bara om tjänster som städning eller reception ingår under vistelsen. Med reformen skulle momsen på 10 % gälla för all turistuthyrning, oavsett om ytterligare tjänster erbjuds eller inte.
- Denna moms är skild från Modelo 210 (deklarationen för inkomstskatt för icke-bosatta). Det är två separata skyldigheter, och båda kan gälla dig samtidigt.
- Tills reformen är godkänd ska du fortsätta deklarera precis som tidigare, inklusive din Modelo 210.
Vad har regeringen egentligen meddelat?
Spaniens bostadsministerium har bekräftat att det arbetar med lagstiftning som skulle behandla korttidsuthyrning till turister (vistelser under 30 nätter) som näringsverksamhet, med den reducerade momssatsen på 10 %. Det skulle gälla all turistuthyrning, oavsett om hotelliknande tjänster erbjuds eller inte. Åtgärden ingår i ett bredare paket av bostadsreformer som regeringen har lanserat under 2026, vid sidan av andra åtgärder som högre skatter på fastighetsköp av icke-bosatta utanför EU och hårdare sanktioner för plattformar som publicerar annonser utan giltig turistlicens.
Regeringens uttalade mål är att minska lönsamheten i turistuthyrning jämfört med långtidsuthyrning av bostäder, mot bakgrund av bostadsbristen i Spaniens största städer och turistorter.
Tidsplanen är viktig här: förslaget har diskuterats sedan 2025 och bostadspaketet presenterades 2026, men inget datum för ikraftträdandet har bekräftats. Tills kongressen antar en slutgiltig lag finns det ingen ny momsskyldighet för fastighetsägare.
Hur fungerar momsen på turistuthyrning i dag?
För att förstå reformens effekt är det bra att först förstå hur dagens system, som fastställs av den spanska skattemyndigheten (AEAT), fungerar:
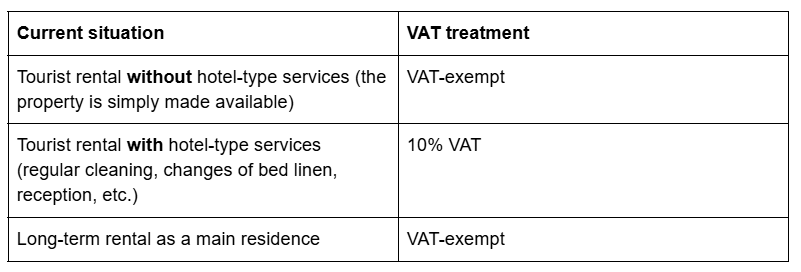
Vad räknar den spanska skattemyndigheten som hotelliknande tjänster? Enligt AEAT:s kriterier ska det röra sig om tjänster som liknar hotellbranschens och som tillhandahålls under hela gästens vistelse, inte bara vid in- eller utcheckning. Till exempel:
- Löpande reception och gästservice
- Regelbunden städning inne i bostaden (inte bara vid ankomst eller avresa)
- Regelbundna byten av sängkläder och handdukar
- Ytterligare tjänster som tvätt, bagageförvaring eller mat
Däremot gör en enda städning vid in- och utcheckning, eller skötseln av byggnadens gemensamma utrymmen, inte uthyrningen till en hotelliknande verksamhet i momshänseende.
Vad skulle ändras med reformen?
Om förslaget godkänns i sin nuvarande lydelse skulle dagens system försvinna och ersättas av en betydligt enklare regel, om än dyrare för de flesta ägare:
- All turistuthyrning under 30 nätter skulle omfattas av 10 % moms, oavsett om hotelliknande tjänster erbjuds eller inte.
- Dagens undantag för uthyrning utan hotelliknande tjänster skulle tas bort. Satsen på 10 %, som i dag bara gäller när hotelliknande tjänster tillhandahålls, skulle utvidgas till all turistuthyrning.
- I momshänseende skulle ägare behandlas som näringsidkare, med allt vad det innebär: registrering som egenföretagare (Modelo 036), fakturering, periodiska momsdeklarationer (Modelo 303) och bokföring som sparas i minst 4 år.
- I gengäld skulle ägare kunna dra av den moms som betalats på kostnader med direkt koppling till verksamheten (el och vatten, förvaltning, underhåll med mera).
I praktiken skulle det innebära att en turistlägenhet beskattas med samma momssats som ett hotell (10 %), även om den inte erbjuder några tjänster utöver själva boendet.
Varför är det så viktigt att skilja moms från Modelo 210?
Detta är förmodligen den punkt som skapar mest förvirring bland icke-bosatta ägare, och även skälet till att läsa den här nyheten i lugn och ro.
Moms och Modelo 210 är två helt olika skatter, och båda kan gälla dig samtidigt:
- Moms är en indirekt skatt på själva boendetjänsten. Om reformen godkänns skulle ägaren behöva ta ut 10 % på det pris gästen betalar och betala in det till den spanska skattemyndigheten.
- Modelo 210 är den direkta skatt du redan i dag betalar som icke-bosatt på vinsten från uthyrningen av din bostad i Spanien (schablonintäkt om du inte hyr ut, eller hyresintäkter om du gör det).
Med andra ord: även om du i framtiden skulle behöva ta ut moms av dina gäster skulle du fortfarande behöva deklarera dina hyresintäkter via Modelo 210 varje år, precis som du gör nu. Den ena ersätter inte den andra.
Exempel från verkligheten
Tänk dig Sarah, som är bosatt i Tyskland och äger en lägenhet på Costa del Sol som hon hyr ut på Airbnb året runt, utan att erbjuda städning under själva vistelsen (bara vid in- och utcheckning).
Nuvarande situation (före reformen):
- Hennes uthyrning är momsbefriad, eftersom hon inte tillhandahåller hotelliknande tjänster.
- Varje år måste hon deklarera sina hyresintäkter via Modelo 210 och betala 19 % skatt på nettovinsten (som bosatt inom EU kan hon dra av kostnader som el och vatten, samfällighetsavgifter, IBI eller förvaltningskostnader).
- Om bostaden inte var uthyrd hela året och det fanns tomma perioder måste Sarah också deklarera schablonintäkt för de dagar den inte var uthyrd, via en separat Modelo 210, baserat på bostadens taxeringsvärde.
Framtida situation (om reformen godkänns):
- Sarah skulle behöva registrera sig som näringsidkare i momshänseende och ta ut ytterligare 10 % på priset för varje vistelse, trots att hon inte erbjuder några hotelliknande tjänster. Om hennes pris till exempel var 100 € per natt skulle hon behöva fakturera 110 € per natt (eller ta en del av höjningen själv för att förbli konkurrenskraftig mot andra boenden).
- Hon skulle behöva lämna in kvartalsvisa momsdeklarationer (Modelo 303) och en årlig sammanställning, samt utfärda en faktura för varje bokning.
- Hon skulle fortfarande lämna in sina Modelo 210 varje år, precis som tidigare, eftersom reformen inte tar bort den skyldigheten: den lägger bara till moms som ett extra lager ovanpå.
Exemplet visar varför det är så viktigt att förstå att det rör sig om två separata skyldigheter som gäller samtidigt.
Vanliga misstag att undvika
- Att tro att reformen redan gäller. Som läget är nu är det fortfarande ett lagförslag. Det finns i dag ingen ny momsskyldighet för turistuthyrning.
- Att blanda ihop moms med Modelo 210. Det är olika skatter som hanteras på olika sätt, och båda kan gälla samtidigt.
- Att sluta deklarera schablonintäkt eller hyresintäkter för att en ändring diskuteras. Tills en ny lag antas gäller dina nuvarande skyldigheter oförändrat.
- Att inte kontrollera om du redan tillhandahåller hotelliknande tjänster. Om du i dag erbjuder regelbunden städning, byte av sängkläder eller reception kan du redan i dag behöva tillämpa momssatsen 10 %. Reformen skulle utvidga samma sats på 10 % till all turistuthyrning, även utan dessa tjänster.
Vad bör du göra under tiden?
- Fortsätt lämna in din Modelo 210 som vanligt, antingen för schablonintäkt eller hyresintäkter, beroende på din nuvarande situation.
- Kontrollera om din uthyrning innehåller hotelliknande tjänster, för att avgöra om du redan i dag borde tillämpa 10 % moms.
- Fatta inga drastiska beslut ännu (som att höja priserna eller ändra din affärsmodell) förrän det finns en slutgiltig lagtext och ett bekräftat datum för ikraftträdande.
- Prata med en specialist när reformen går vidare, för att förstå hur du tar ut moms och hur det påverkar just din lönsamhet.
Vanliga frågor
Gäller momsen på 10 % för all turistuthyrning redan?
Nej. Det är ett regeringsförslag inom ett bredare bostadsreformpaket, och inget datum för ikraftträdandet har bekräftats. I dag gäller satsen på 10 % bara turistuthyrning som tillhandahåller hotelliknande tjänster.
Vad är skillnaden mellan moms och Modelo 210?
Moms tas ut på boendetjänsten och betalas av gästen (ägaren samlar bara in den och betalar in den). Modelo 210 beskattar den vinst du gör som icke-bosatt ägare, och den betalar du direkt varje år. Det är separata skyldigheter som går att kombinera.
Ska jag börja ta ut moms av mina gäster nu?
Nej, om du inte redan tillhandahåller hotelliknande tjänster (regelbunden städning, byte av sängkläder, reception). I så fall gäller momssatsen 10 % redan enligt nuvarande regler. Om reformen godkänns skulle 10 % gälla för all turistuthyrning, med eller utan dessa tjänster.
Påverkar reformen långtidsuthyrning?
Nej. Förslaget är inriktat på korta vistelser (turistuthyrning), i regel under 30 nätter. Att hyra ut en bostad som permanentbostad förblir momsbefriat.
Om reformen godkänns, slipper jag då lämna in Modelo 210?
Nej. Modelo 210 förblir obligatorisk för att deklarera dina hyresintäkter eller din schablonintäkt som icke-bosatt, oavsett om du också måste hantera moms.
Missa inga ändringar i beskattningen av din turistuthyrning
Reformen är fortfarande på förslagsstadiet, men den är värd att följa noga eftersom den kan förändra lönsamheten i din turistuthyrning i Spanien. Under tiden är det viktigaste att ha koll på dina nuvarande skyldigheter: Modelo 210 och den årliga inlämningen.
Hos IberianTax hjälper vi dig att lämna in din Modelo 210 enkelt och utan överraskningar, och vi håller dig uppdaterad om den här momsreformen allt eftersom den utvecklas. Skapa ditt gratiskonto och lämna dina skatteskyldigheter som icke-bosatt i goda händer.