Kluczowe różnice między podatkiem IBI a podatkiem dla nierezydentów
September 19, 2026
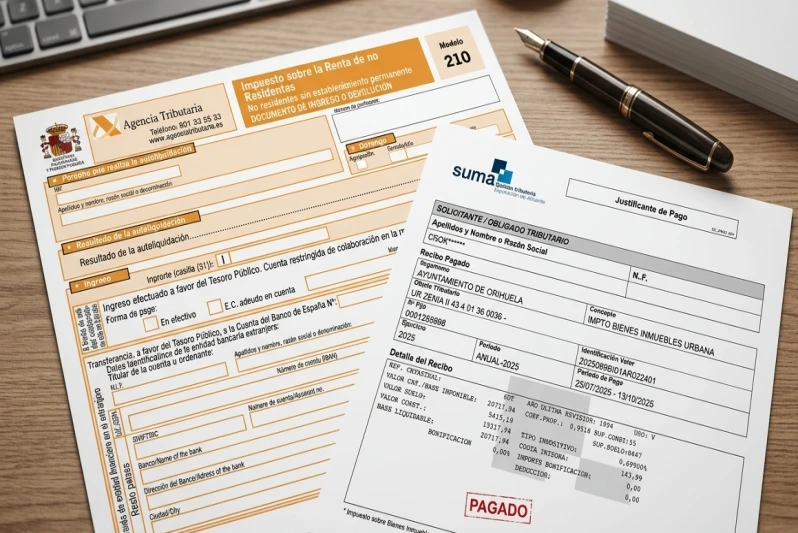
Jako nierezydent posiadający nieruchomość w Hiszpanii koniecznie musisz rozumieć, jakie podatki dotyczą Twojej nieruchomości. Szczególnie ważne są lokalny podatek od nieruchomości (IBI) oraz podatek dla nierezydentów (IRNR - Modelo 210). Choć oba dotyczą posiadania nieruchomości, ich podstawa, sposób poboru i zakres znacznie się różnią.
1. Administracja podatkowa
Podatkiem dla nierezydentów zarządza hiszpański urząd skarbowy (Agencia Tributaria), organ krajowy, a rozliczenie następuje w formie samoobliczenia przez podatnika. Oznacza to, że jako właściciel nieruchomości sam odpowiadasz za obliczenie, zadeklarowanie i zapłatę tego podatku, bez wcześniejszej weryfikacji przez urząd.
Natomiast podatek od nieruchomości (IBI) pobierają nie tylko poszczególne gminy, lecz także wyspecjalizowane podmioty w niektórych regionach, takie jak SUMA w Alicante, Patronato de Recaudación w Maladze czy ATIB na Balearach. Podmioty te wystawiają wezwanie do zapłaty ze wskazaniem kwoty, którą właściciel ma uiścić, na podstawie własnych wyliczeń.
2. Obliczanie podatku
Podstawa obliczenia również różni się między tymi podatkami.
Lokalny podatek od nieruchomości (IBI) oblicza się, stosując gminną stawkę do valor catastral (wartości katastralnej) nieruchomości. Stawka ta znacznie się różni w zależności od położenia nieruchomości i zakresu usług publicznych świadczonych przez władze lokalne. Odzwierciedla to, jak usługi gminne - infrastruktura, parki czy bezpieczeństwo publiczne - są finansowane z podatków od nieruchomości. Stawka IBI wynosi zwykle od 0,4% do 1,3%. Wynikiem tego obliczenia jest roczny wymiar podatku dla nieruchomości.
Z kolei podatek dla nierezydentów związany z posiadaniem nieruchomości, rozliczany na formularzu Modelo 210, wykorzystuje stały procent wartości katastralnej do wyliczenia podstawy opodatkowania. Ta stała stawka obowiązuje jednolicie w całej Hiszpanii i wynosi 2% wartości katastralnej albo obniżone 1,1%, jeśli wartość katastralna została zweryfikowana lub zaktualizowana w ciągu ostatnich dziesięciu lat w ramach powszechnej, zbiorowej procedury wyceny (nie dotyczy weryfikacji indywidualnych). Ta metoda ma przybliżyć potencjalny dochód, jaki nieruchomość mogłaby przynieść właścicielowi, i dotyczy wyłącznie osób fizycznych będących nierezydentami, koncentrując się na nieruchomościach miejskich niewykorzystywanych do działalności gospodarczej. To sposób na zapewnienie, że posiadanie nieruchomości przyczynia się do krajowych wpływów podatkowych, niezależnie od sposobu korzystania z niej czy uzyskiwanych przychodów.
Tak ustalony dochód imputowany podlega następnie kolejnej stawce podatku, która daje ostateczną kwotę do zapłaty. Osoby fizyczne będące nierezydentami z krajów UE, Norwegii, Islandii i Liechtensteinu płacą stawkę 19%, natomiast osoby spoza tych obszarów wyższą stawkę 24%.
3. Rozliczanie podatków a struktura własności
Rozliczenie podatku dla nierezydentów polega na złożeniu formularza Modelo 210 przez każdego podatnika, co oznacza, że w przypadku współwłasności każdy współwłaściciel będący nierezydentem składa własną deklarację. Wymóg ten podkreśla indywidualny charakter podatku, ponieważ opiera się on na udziale każdej osoby w nieruchomości. Jeśli więc nieruchomość jest współwłasnością kilku nierezydentów, każdy z nich musi złożyć odrębną deklarację od swojego udziału, tak aby obowiązki podatkowe zostały prawidłowo spełnione proporcjonalnie do udziału.
Dla odmiany lokalny podatek od nieruchomości (IBI) obciąża samą nieruchomość, niezależnie od liczby właścicieli. Podatek naliczany jest od nieruchomości, a nie od właściciela, co upraszcza sprawę przy współwłasności. Wystawione wezwanie do zapłaty IBI obejmuje całą kwotę podatku dla nieruchomości, a to współwłaściciele ustalają między sobą, jak podzielą i opłacą ten koszt. System ten usprawnia płatność IBI, ponieważ dla każdej nieruchomości wystawiany jest tylko jeden rachunek rocznie, co zmniejsza obciążenia administracyjne właścicieli.
4. Okres podatkowy i terminy składania
Podatek dla nierezydentów deklaruje się i płaci wstecznie, za cały poprzedni rok podatkowy, podczas gdy IBI płaci się w tym samym roku podatkowym, którego dotyczy. To pokazuje, jak ważna jest znajomość terminów, aby uniknąć naruszenia przepisów.
Kolejna różnica dotyczy okresu składania deklaracji. W przypadku podatku dla nierezydentów terminy są jednakowe w całej Hiszpanii, co daje spójne ramy czasowe wszystkim nierezydentom bez względu na położenie nieruchomości. Konkretnie za rok podatkowy 2023 okres składania obejmuje cały rok kalendarzowy 2024. Oznacza to, że niezależnie od tego, gdzie w Hiszpanii leży Twoja nieruchomość, masz czas od 1 stycznia 2024 r. do 31 grudnia 2024 r. na złożenie deklaracji za dochód przypisany do roku podatkowego 2023. Ta jednolitość ułatwia planowanie i przestrzeganie przepisów, bo wszyscy działają według tego samego harmonogramu.
Lokalny podatek od nieruchomości (IBI) wykazuje natomiast różnice regionalne w harmonogramach składania i płatności, które ustala gmina lub wyznaczony regionalny organ poboru. Oznacza to, że okres, w którym musisz zapłacić IBI, może się znacznie różnić w zależności od położenia nieruchomości. Jedne gminy wyznaczają okno płatności IBI na wiosnę, inne na lato, a jeszcze inne na jesień, co odzwierciedla różnorodność praktyk administracyjnych w Hiszpanii. Ta zmienność podkreśla, jak ważna jest znajomość lokalnego kalendarza podatkowego, aby zapłacić w terminie i uniknąć kar.
5. Dochód imputowany dotyczy tylko osób fizycznych
Istotna różnica dotyczy stosowania dochodu imputowanego w ramach podatku dla nierezydentów (IRNR). Ten podatek, właśnie w zakresie imputacji dochodu, dotyczy wyłącznie osób fizycznych będących nierezydentami. Jest skierowany do właścicieli nieruchomości miejskich niewykorzystywanych do działalności gospodarczej i podkreśla aspekt użytku własnego. Tymczasem IBI obejmuje zarówno osoby fizyczne, jak i prawne oraz szerszy zakres nieruchomości, w tym miejskie i rolne.
Kluczowa różnica w hiszpańskich podatkach od nieruchomości leży w stosowaniu dochodu imputowanego w ramach podatku dla nierezydentów (IRNR). Ten podatek, w zakresie imputacji dochodu, dotyczy wyłącznie osób fizycznych będących nierezydentami. Jest skierowany do właścicieli nieruchomości miejskich niewykorzystywanych do działalności gospodarczej i podkreśla aspekt użytku własnego. Oznacza to, że przepisy IRNR o dochodzie imputowanym nie obejmują spółek ani osób prawnych. Podmioty te, choć nadal podlegają podatkowi dla nierezydentów, płacą go wyłącznie od faktycznego dochodu z nieruchomości, takiego jak dochód z najmu czy zyski kapitałowe, a nie od dochodu imputowanego.
Natomiast lokalny podatek od nieruchomości (IBI) ma bardzo szeroki zasięg i dotyczy bez rozróżnienia zarówno osób fizycznych, jak i prawnych. Obejmuje szerokie spektrum nieruchomości, w tym zarówno miejskie, jak i rolne. Dzięki temu każdy podmiot posiadający prawa do nieruchomości podlega IBI, co odzwierciedla powszechny obowiązek wobec lokalnej infrastruktury i usług finansowanych z tego podatku.
Takie rozgraniczenie oznacza, że spółki posiadające nieruchomości w Hiszpanii podlegają zarówno IBI, jak i podatkowi dla nierezydentów. W przypadku tego drugiego ich zobowiązanie jest jednak powiązane z rzeczywistymi korzyściami ekonomicznymi z nieruchomości - z najmu lub sprzedaży - a nie z koncepcją dochodu imputowanego, która zakłada korzyść z samego posiadania.
6. Składanie deklaracji
Podatek dla nierezydentów rozlicza się na hiszpańskim formularzu Modelo 210. Deklarację musi wypełnić i złożyć sam podatnik, co oznacza odpowiedzialność za ustalenie należnych kwot na podstawie wyliczenia podstawy opodatkowania. Ten mechanizm samoobliczenia pozwala nierezydentom samodzielnie wywiązać się z obowiązków podatkowych, bez wcześniejszej weryfikacji przez urząd.
Inaczej wygląda to przy IBI, gdzie właściciel nie dokonuje samoobliczenia. Zamiast tego właściwa gmina lub wyznaczony podmiot, na przykład SUMA w Alicante, organ poboru w Maladze czy ATIB na Balearach, ustala należną kwotę i wystawia wezwanie do zapłaty. Wezwanie wskazuje kwotę do zapłaty, obliczoną na podstawie wartości katastralnej nieruchomości i stawki stosowanej przez organ lokalny. Właściciele mogą ustawić polecenie zapłaty IBI bezpośrednio z rachunku bankowego, co ułatwia terminowe wywiązanie się z tego obowiązku.
W IberianTax oferujemy fachową pomoc nierezydentom posiadającym nieruchomości w zarządzaniu obowiązkami podatkowymi w Hiszpanii, dbając o prawidłowe i terminowe rozliczenie IRNR.
Skontaktuj się z nami, aby dowiedzieć się więcej o tym, jak możemy pomóc Ci zoptymalizować obciążenia podatkowe i zapewnić zgodność z przepisami dla Twoich nieruchomości w Hiszpanii.