Prosty przewodnik po hiszpańskim formularzu Modelo 210
September 19, 2026
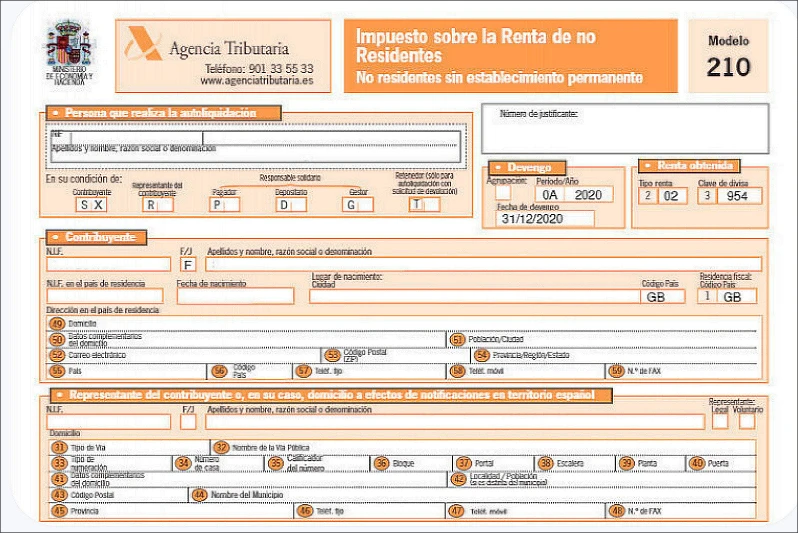
Czym jest Modelo 210 w Hiszpanii?
Modelo 210 to oficjalny formularz do rozliczania hiszpańskiego podatku dochodowego dla nierezydentów, powszechnie nazywanego "IRNR" lub "podatkiem od nieruchomości dla nierezydentów".
Kto musi składać Modelo 210?
Obok innych podatników każdy nierezydent będący właścicielem nieruchomości w Hiszpanii musi złożyć formularz 210 do Agencia Tributaria, niezależnie od tego, czy nieruchomość jest wynajmowana, czy nie.
Czy jestem rezydentem podatkowym w Hiszpanii?
Osobę uznaje się za rezydenta podatkowego w Hiszpanii, gdy zachodzi którakolwiek z poniższych okoliczności. W przeciwnym razie dla celów podatkowych uznaje się ją za nierezydenta w Hiszpanii.
- Przebywanie dłużej niż 183 dni na terytorium Hiszpanii w roku kalendarzowym. Przy ustalaniu okresu pobytu na terytorium Hiszpanii wlicza się okazjonalne nieobecności, chyba że podatnik udokumentuje swoją rezydencję w innym kraju. W przypadku krajów lub terytoriów uznanych za raje podatkowe hiszpańskie organy podatkowe mogą zażądać dowodu pobytu w tym raju podatkowym przez 183 dni w roku kalendarzowym.
- Umiejscowienie głównej siedziby lub centrum swojej działalności albo działalności gospodarczej, bezpośrednio lub pośrednio, w Hiszpanii.
- Posiadanie na utrzymaniu małżonka niebędącego w separacji prawnej i/lub małoletnich dzieci, którzy są rezydentami w Hiszpanii. Ta ostatnia przesłanka dopuszcza dowód przeciwny.
Ponadto osoby o obywatelstwie hiszpańskim, które udokumentują nową rezydencję podatkową w kraju lub na terytorium uznanym za raj podatkowy, nie tracą statusu rezydentów podatkowych.
Gdzie znajdę formularz Modelo 210?
Formularz Modelo 210 możesz wypełnić na oficjalnej stronie hiszpańskich organów podatkowych (AEAT): https://www.agenciatributaria.gob.es.
Możesz zdecydować, czy chcesz złożyć formularz 210 papierowo, czy online. Samo wypełnienie formularza jest jednak możliwe wyłącznie online. Online to zdecydowanie najprostszy sposób złożenia hiszpańskiej deklaracji jako nierezydent, zwłaszcza jeśli skorzystasz z IberianTax.
Jak mogę złożyć formularz 210 i zapłacić podatek w Hiszpanii?
Online
Złożenie deklaracji i zapłata podatku dla nierezydentów online są znacznie prostsze i wygodniejsze niż drukowanie formularza i osobista wizyta w hiszpańskim oddziale banku w celu zapłaty podatku. Wystarczy założyć konto w IberianTax, dodać swoje dane osobowe i dane nieruchomości i złożyć deklarację z pełnym spokojem. Nasze proste w obsłudze oprogramowanie przeprowadzi Cię przez cały proces, jednocześnie na bieżąco aktualizując wszystkie wyliczenia podatku.
Ważna uwaga: Złożenie deklaracji online przez stronę AEAT nie jest możliwe, jeśli nie masz ważnego certyfikatu elektronicznego wydanego przez hiszpańskie organy. Po hiszpańsku nazywa się on Certificado Electrónico de Persona Física.
Papierowo
Jeśli wolisz złożyć formularz 210 papierowo, możesz wypełnić go na stronie AEAT lub za pomocą naszego narzędzia podatkowego, ale pamiętaj, że musisz wydrukować formularz i pojechać do Hiszpanii, aby zapłacić podatek w swoim hiszpańskim oddziale banku przed upływem terminu. W przeciwnym razie możesz zapłacić kary i odsetki.
Jeśli nie masz pewności, jak wypełnić formularz Modelo 210, możesz złożyć go w kilka minut i z pełnym spokojem dzięki naszemu prostemu narzędziu podatkowemu. Nie uwierzysz, jak bardzo to ułatwiamy! Kliknij tutaj i złóż swoją deklarację dla nierezydentów już dziś!
Kiedy muszę złożyć formularz 210? Jaki jest termin?
Termin zależy od rodzaju dochodu, który musisz rozliczyć.
- Dochód imputowany z nieruchomości niewynajmowanych: Termin to 31 grudnia każdego roku w odniesieniu do poprzedniego roku kalendarzowego. Przy składaniu online zapłatę podatku można zrealizować poleceniem zapłaty od 1 stycznia do 23 grudnia.
- Dochód z najmu: Od roku podatkowego 2024 rozliczenie dochodu z najmu jest roczne, a termin złożenia przypada między 1 a 20 stycznia następnego roku.
- Zyski i straty kapitałowe ze sprzedaży nieruchomości: Należy je rozliczyć w ciągu czterech miesięcy od daty sprzedaży.
Ważne: od roku podatkowego 2026 (rozliczanego w 2027 roku) dochód z najmu trzeba rozliczyć między 1 a 20 kwietnia (a nie w styczniu), a okres dla dochodu imputowanego rozpoczyna się 1 kwietnia (a nie 1 stycznia), zgodnie z Order HAC/623/2026. Zobacz nasz zaktualizowany przewodnik po terminach na 2026 rok.
Jeśli nie masz pewności, jak wypełnić formularz Modelo 210, możesz złożyć go w kilka minut i z pełnym spokojem dzięki naszemu prostemu narzędziu podatkowemu. Kliknij tutaj i złóż swoją deklarację dla nierezydentów już dziś!