Hiszpania może wprowadzić 10% VAT na cały najem turystyczny: co muszą wiedzieć nierezydenci
October 9, 2026
Ważne (aktualizacja, 9 października 2026 r.): ten środek został już przyjęty. Real Decreto-ley 29/2026 wprowadza od 1 grudnia 2026 r. 10% VAT na wynajem umeblowanych mieszkań na maksymalnie 30 nocy dla jednego gościa (a nie na cały najem turystyczny). Więcej przeczytasz w naszym artykule „Nowy dekret mieszkaniowy w Hiszpanii: co się zmienia dla właścicieli nierezydentów”.
Hiszpania przygotowuje zmianę podatkową, która może dotknąć tysiące właścicieli wynajmujących nieruchomości turystom. Rząd pracuje nad reformą, zgodnie z którą cały najem turystyczny zostałby objęty stawką 10% VAT, również ten, który obecnie nie oferuje żadnych usług o charakterze hotelowym.
Inicjatywa jest częścią szerszego pakietu działań mających ograniczyć wzrost liczby noclegów turystycznych i chronić podaż mieszkań na wynajem długoterminowy, choć prace nad nią w parlamencie są obecnie wstrzymane.
Tak czy inaczej byłaby to istotna zmiana w stosunku do obecnego systemu, w którym wielu prywatnych wynajmujących działa całkowicie poza VAT. Oto co dotąd wiadomo, co to faktycznie oznacza dla Ciebie jako nierezydenta będącego właścicielem nieruchomości i dlaczego nie należy mylić tego nowego VAT z deklaracją Modelo 210, którą składasz co roku.
Szybka odpowiedź
- Rząd Hiszpanii pracuje nad reformą, która obejmowałaby każdy najem turystyczny stawką 10% VAT, traktując go jako działalność gospodarczą.
To jeszcze nie jest prawo. To propozycja w ramach szerszego pakietu mieszkaniowego, a prace nad nią zostały wstrzymane z powodu braku poparcia politycznego. - Dziś najem turystyczny bez usług o charakterze hotelowym jest zwolniony z VAT, a stawka 10% VAT ma zastosowanie tylko wtedy, gdy w trakcie pobytu zapewniane są usługi takie jak sprzątanie czy recepcja. Po reformie stawka 10% VAT obejmowałaby cały najem turystyczny, niezależnie od tego, czy oferowane są dodatkowe usługi.
- Ten VAT jest czymś odrębnym od Modelo 210 (deklaracji podatku dochodowego dla nierezydentów). To dwa oddzielne obowiązki i oba mogą dotyczyć Cię jednocześnie.
- Dopóki reforma nie zostanie przyjęta, składaj deklaracje dokładnie tak jak dotychczas, w tym Modelo 210.
Co właściwie zapowiedział rząd?
Hiszpańskie Ministerstwo Mieszkalnictwa potwierdziło, że przygotowuje przepisy, które traktowałyby krótkoterminowy najem turystyczny (pobyty poniżej 30 nocy) jako działalność gospodarczą objętą obniżoną stawką VAT w wysokości 10%. Dotyczyłoby to całego najmu turystycznego, niezależnie od tego, czy oferowane są usługi o charakterze hotelowym. Działanie to jest częścią szerszego pakietu reform mieszkaniowych wdrażanych przez rząd w 2026 r., obok innych rozwiązań, takich jak wyższe podatki od zakupu nieruchomości przez nierezydentów spoza UE oraz surowsze kary dla platform publikujących ogłoszenia bez ważnej licencji turystycznej.
Deklarowanym celem rządu jest zmniejszenie opłacalności najmu turystycznego względem najmu długoterminowego, w kontekście niedoboru mieszkań w największych miastach Hiszpanii i miejscowościach turystycznych.
Ważny jest harmonogram: propozycja jest omawiana od 2025 r., a pakiet mieszkaniowy przedstawiono w 2026 r., jednak nie potwierdzono żadnej daty wejścia w życie. Dopóki Kongres nie uchwali ostatecznej ustawy, nie ma nowego obowiązku VAT dla właścicieli nieruchomości.
Jak działa VAT od najmu turystycznego dzisiaj?
Aby zrozumieć skutki reformy, warto najpierw poznać obecny system określony przez hiszpańską administrację podatkową (AEAT):
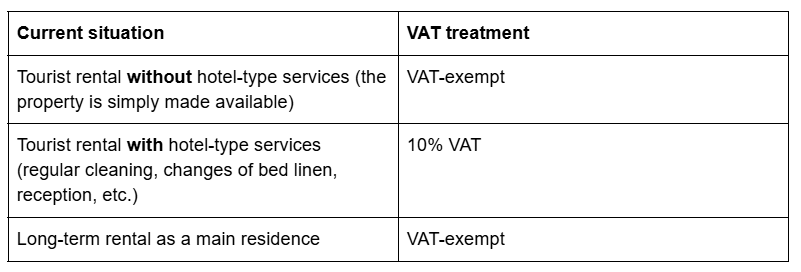
Co hiszpańska administracja podatkowa uznaje za usługi o charakterze hotelowym? Zgodnie z kryteriami AEAT muszą to być usługi podobne do hotelowych, świadczone przez cały pobyt gościa, a nie tylko przy zameldowaniu lub wymeldowaniu. Na przykład:
- Stała recepcja i obsługa gości
- Regularne sprzątanie wnętrza nieruchomości (nie tylko przy przyjeździe czy wyjeździe)
- Regularna wymiana pościeli i ręczników
- Usługi dodatkowe, takie jak pranie, przechowywanie bagażu czy wyżywienie
Natomiast jednorazowe sprzątanie przy zameldowaniu i wymeldowaniu albo utrzymanie części wspólnych budynku nie zmienia najmu w działalność o charakterze hotelowym dla celów VAT.
Co zmieniłaby reforma?
Jeśli propozycja zostanie przyjęta w obecnym brzmieniu, obecny system zniknie i zastąpi go znacznie prostsza zasada, choć kosztowniejsza dla większości właścicieli:
- Cały najem turystyczny poniżej 30 nocy zostałby objęty stawką 10% VAT, niezależnie od tego, czy oferowane są usługi o charakterze hotelowym.
- Obecne zwolnienie dla najmu bez usług o charakterze hotelowym zostałoby zniesione. Stawka 10%, która dziś ma zastosowanie tylko przy usługach o charakterze hotelowym, zostałaby rozszerzona na cały najem turystyczny.
- Dla celów VAT właściciele byliby traktowani jak prowadzący działalność gospodarczą, ze wszystkimi tego konsekwencjami: rejestracją jako podatnik prowadzący działalność (Modelo 036), wystawianiem faktur, składaniem okresowych deklaracji VAT (Modelo 303) i przechowywaniem dokumentacji przez co najmniej 4 lata.
- W zamian właściciele mogliby odliczać VAT zapłacony od kosztów bezpośrednio związanych z działalnością (media, zarządzanie, konserwacja itp.).
W praktyce oznaczałoby to, że apartament turystyczny byłby opodatkowany tą samą stawką VAT co hotel (10%), nawet jeśli nie oferuje żadnych usług poza samym zakwaterowaniem.
Dlaczego tak ważne jest odróżnianie VAT od Modelo 210?
To prawdopodobnie kwestia, która budzi najwięcej wątpliwości wśród właścicieli będących nierezydentami, i zarazem powód, by przeczytać tę informację spokojnie.
VAT i Modelo 210 to dwa zupełnie różne podatki i oba mogą dotyczyć Cię jednocześnie:
- VAT to podatek pośredni od samej usługi zakwaterowania. Jeśli reforma zostanie przyjęta, właściciel musiałby doliczyć 10% do ceny płaconej przez gościa i odprowadzić je do hiszpańskiej administracji podatkowej.
- Modelo 210 to podatek bezpośredni, który już dziś płacisz jako nierezydent od zysku z wynajmu nieruchomości w Hiszpanii (dochód imputowany, jeśli nie wynajmujesz, albo dochód z najmu, jeśli wynajmujesz).
Innymi słowy: nawet gdybyś w przyszłości musiał doliczać VAT swoim gościom, nadal musiałbyś co roku deklarować dochód z najmu w Modelo 210, dokładnie tak jak teraz. Jedno nie zastępuje drugiego.
Przykład z życia
Wyobraźmy sobie Sarah, rezydentkę Niemiec, która ma mieszkanie na Costa del Sol i wystawia je na Airbnb przez cały rok, nie oferując sprzątania w trakcie pobytu (tylko przy zameldowaniu i wymeldowaniu).
Sytuacja obecna (przed reformą):
- Jej najem jest zwolniony z VAT, ponieważ nie świadczy usług o charakterze hotelowym.
- Co roku musi zadeklarować dochód z najmu w Modelo 210 i zapłacić 19% podatku od zysku netto (jako rezydentka UE może odliczyć koszty, takie jak media, opłaty wspólnotowe, IBI czy koszty zarządzania).
- Jeśli nieruchomość nie była wynajmowana przez cały rok i były okresy pustostanu, Sarah musi także zadeklarować dochód imputowany za dni, w których nie była wynajmowana, w odrębnej deklaracji Modelo 210, na podstawie wartości katastralnej nieruchomości.
Sytuacja przyszła (jeśli reforma zostanie przyjęta):
- Sarah musiałaby zarejestrować działalność dla celów VAT i doliczać dodatkowe 10% do ceny każdego pobytu, mimo że nie oferuje żadnych usług o charakterze hotelowym. Na przykład jeśli jej stawka wynosiła 100 € za noc, musiałaby fakturować 110 € za noc (albo wziąć część tej podwyżki na siebie, aby pozostać konkurencyjna wobec innych noclegów).
- Musiałaby składać kwartalne deklaracje VAT (Modelo 303) i roczne zestawienie, a także wystawiać fakturę za każdą rezerwację.
- Nadal składałaby co roku swoje deklaracje Modelo 210, dokładnie tak jak wcześniej, ponieważ reforma nie znosi tego obowiązku: dodaje jedynie VAT jako dodatkową warstwę.
Ten przykład pokazuje, dlaczego tak ważne jest zrozumienie, że są to dwa odrębne, kumulujące się obowiązki.
Najczęstsze błędy, których warto unikać
- Zakładanie, że reforma już obowiązuje. Na dziś pozostaje ona projektem legislacyjnym; nie ma obecnie nowego obowiązku VAT dla najmu turystycznego.
- Mylenie VAT z Modelo 210. To różne podatki, rozliczane inaczej, i oba mogą obowiązywać jednocześnie.
- Zaprzestanie deklarowania dochodu imputowanego lub dochodu z najmu, bo trwa dyskusja o zmianie. Dopóki nie zostanie uchwalona nowa ustawa, Twoje obecne obowiązki pozostają bez zmian.
- Niesprawdzenie, czy już teraz świadczysz usługi o charakterze hotelowym. Jeśli obecnie oferujesz regularne sprzątanie, wymianę pościeli czy recepcję, być może już dziś powinieneś stosować stawkę 10% VAT. Reforma rozszerzyłaby tę samą stawkę 10% na cały najem turystyczny, również bez tych usług.
Co robić w międzyczasie?
- Składaj Modelo 210 jak dotychczas, za dochód imputowany albo dochód z najmu, w zależności od Twojej sytuacji.
- Sprawdź, czy Twój najem obejmuje usługi o charakterze hotelowym, aby ustalić, czy już dziś powinieneś stosować 10% VAT.
- Nie podejmuj jeszcze radykalnych decyzji (takich jak podnoszenie cen czy zmiana modelu biznesowego), dopóki nie ma ostatecznego tekstu ustawy i potwierdzonej daty wejścia w życie.
- Porozmawiaj ze specjalistą, gdy reforma posunie się naprzód, aby zrozumieć, jak naliczać VAT i jak wpłynie to na Twoją opłacalność.
Najczęściej zadawane pytania
Czy 10% VAT od całego najmu turystycznego już obowiązuje?
Nie. To propozycja rządu w ramach szerszego pakietu reform mieszkaniowych i nie potwierdzono żadnej daty wejścia w życie. Obecnie stawka 10% dotyczy wyłącznie najmu turystycznego z usługami o charakterze hotelowym.
Jaka jest różnica między VAT a Modelo 210?
VAT nalicza się od usługi zakwaterowania i płaci go gość (właściciel jedynie go pobiera i odprowadza). Modelo 210 opodatkowuje zysk, który osiągasz jako właściciel będący nierezydentem, i płacisz go bezpośrednio co roku. To odrębne obowiązki, które mogą występować równolegle.
Czy powinienem już teraz doliczać VAT swoim gościom?
Nie, chyba że już świadczysz usługi o charakterze hotelowym (regularne sprzątanie, wymiana pościeli, recepcja). W takim przypadku stawka 10% VAT obowiązuje już na podstawie obecnych przepisów. Jeśli reforma zostanie przyjęta, stawka 10% obejmie cały najem turystyczny, z tymi usługami lub bez nich.
Czy ta reforma dotyczy najmu długoterminowego?
Nie. Propozycja skupia się na krótkich pobytach (najem turystyczny), zwykle poniżej 30 nocy. Wynajem nieruchomości jako głównego miejsca zamieszkania pozostaje zwolniony z VAT.
Jeśli reforma zostanie przyjęta, czy przestanę składać Modelo 210?
Nie. Modelo 210 pozostanie obowiązkowe do deklarowania dochodu z najmu lub dochodu imputowanego jako nierezydent, niezależnie od tego, czy będziesz też rozliczać VAT.
Nie przegap zmian w opodatkowaniu Twojego najmu turystycznego
Reforma jest wciąż na etapie propozycji, ale warto ją uważnie śledzić, ponieważ może zmienić opłacalność Twojego najmu turystycznego w Hiszpanii. Tymczasem najważniejsze jest panowanie nad obecnymi obowiązkami: Modelo 210 i jego rocznym składaniem.
W IberianTax pomagamy Ci złożyć Modelo 210 prosto i bez niespodzianek, a także będziemy informować Cię o postępach tej reformy VAT. Załóż bezpłatne konto i powierz swoje obowiązki podatkowe nierezydenta w dobre ręce.