Modelo 210: zmiany na lata 2026 i 2027 - nowe terminy i nowy formularz
September 19, 2026
Hiszpania wprowadziła istotne zmiany w Modelo 210, deklaracji, którą nierezydenci będący właścicielami nieruchomości składają, aby zadeklarować dochody z nieruchomości położonych w Hiszpanii. Przepisy opublikowano w hiszpańskim Dzienniku Urzędowym (BOE) 23 czerwca 2026 r. jako Orden HAC/623/2026; nowe zasady wydłużają terminy składania i wprowadzają zaktualizowany formularz deklaracji.
Oto co się zmienia, kiedy nowe zasady wchodzą w życie i co muszą zrobić właściciele będący nierezydentami.
Szybka odpowiedź: co się zmienia?
- Termin składania deklaracji od dochodu z najmu przesuwa się z 1–20 stycznia na 1–20 kwietnia, począwszy od roku podatkowego 2026 (czyli dochodów za 2026 r., rozliczanych w 2027 r.).
- W przypadku dochodu imputowanego okno składania otwiera się teraz 1 kwietnia zamiast 1 stycznia, również od roku podatkowego 2026.
- Nowa wersja formularza Modelo 210 obowiązuje dla każdej deklaracji składanej od 1 stycznia 2027 r.
- Stawki podatku, podstawy opodatkowania i terminy dla zysków kapitałowych pozostają bez zmian.
Czym jest Modelo 210 i kogo dotyczy?
Modelo 210 to oficjalna hiszpańska deklaracja podatkowa dla nierezydentów posiadających nieruchomość w Hiszpanii. Jeśli nie masz rezydencji podatkowej w Hiszpanii, czyli w uproszczeniu spędzasz w tym kraju mniej niż 183 dni w roku, a Twoje główne interesy gospodarcze znajdują się gdzie indziej, i posiadasz tu nieruchomość, co do zasady musisz co roku składać Modelo 210. Dotyczy to zarówno sytuacji, gdy wynajmujesz nieruchomość, używasz jej jako domu wakacyjnego, jak i gdy stoi pusta.
Zmiany wprowadzone rozporządzeniem Orden HAC/623/2026 dotyczą wszystkich nierezydentów będących właścicielami nieruchomości, którzy składają Modelo 210 od dochodu z najmu lub dochodu imputowanego.
Nowe terminy składania: co i kiedy się zmienia
Najbardziej bezpośrednia zmiana dotyczy tego, kiedy musisz złożyć deklarację. Nowe terminy obowiązują od roku podatkowego 2026, czyli dochody uzyskane w 2026 r. i rozliczane w 2027 r. podlegają nowym zasadom.
Dla dochodów za 2025 r. (rozliczanych w 2026 r.) nadal obowiązują stare terminy.
Dochód z najmu: termin przesuwa się na kwiecień
Zgodnie ze starymi zasadami, jeśli wynajmowałeś swoją hiszpańską nieruchomość, musiałeś złożyć roczną deklarację Modelo 210 w pierwszych 20 dniach stycznia następnego roku.
Począwszy od roku podatkowego 2026, termin składania został przesunięty na pierwsze 20 dni kwietnia następnego roku, jeśli występuje podatek do zapłaty. W praktyce deklarację za rok podatkowy 2026 należy złożyć między 1 a 20 kwietnia 2027 r., co daje czas do końca marca na uporządkowanie ewidencji przychodów i kosztów. Jeśli płacisz poleceniem zapłaty, okno płatności trwa od 1 do 15 kwietnia.
Dokładna data zależy jednak od wyniku deklaracji, a możliwe są trzy scenariusze.
- Jeśli występuje podatek do zapłaty, obowiązuje nowy kwietniowy termin: od 1 do 20 kwietnia.
- Jeśli koszty przewyższają dochód z najmu, a wynik jest zerowy lub ujemny, nadal obowiązuje pierwotne okno styczniowe: deklarację składasz między 1 a 20 stycznia następnego roku.
- Trzeci scenariusz dotyczy sytuacji, gdy należny jest zwrot, co zwykle zdarza się, gdy podatek został już pobrany u źródła, na przykład przy dochodach z lokali komercyjnych. W takim przypadku okno składania otwiera się 1 lutego następnego roku.
Dochód imputowany: okno otwiera się teraz 1 kwietnia
Jeśli posiadasz nieruchomość, której nie wynajmujesz, płacisz podatek od dochodu imputowanego, czyli podatek naliczany hipotetycznie na podstawie wartości katastralnej nieruchomości. Termin złożenia deklaracji pozostaje 31 grudnia następnego roku, ale okno otwiera się teraz 1 kwietnia zamiast 1 stycznia. Dla dochodu imputowanego za 2026 r. deklarację będzie można złożyć między 1 kwietnia a 31 grudnia 2027 r. Jeśli płacisz poleceniem zapłaty, datą graniczną jest 23 grudnia.
Terminy składania: przed i po
Poniższa tabela pokazuje stare i nowe terminy obok siebie.
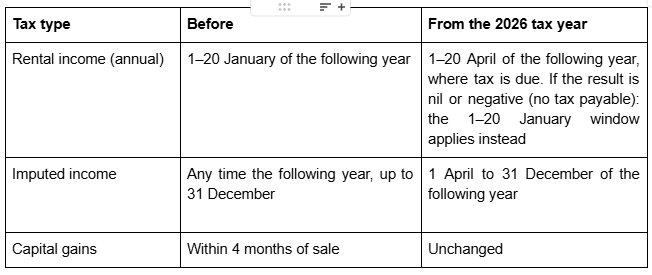
W praktyce oznacza to: jeśli musisz zadeklarować dochód z najmu lub dochód imputowany za 2025 r., obowiązują stare terminy, czyli masz czas do 20 stycznia 2026 r. dla dochodu z najmu i do 31 grudnia 2026 r. dla dochodu imputowanego.
Od roku podatkowego 2026 oba terminy się przesuwają. Dochód z najmu uzyskany w 2026 r. należy zadeklarować w dniach 1–20 kwietnia 2027 r., a dochód imputowany za 2026 r. można zadeklarować dopiero od 1 kwietnia 2027 r.
Nowa wersja formularza Modelo 210 od stycznia 2027 roku
Od 1 stycznia 2027 r. każda składana deklaracja Modelo 210, niezależnie od tego, jakiego roku podatkowego dotyczy, musi być złożona na zaktualizowanym formularzu. Nawet jeśli rozliczasz wcześniejszy rok, musisz użyć nowej wersji.
Najważniejsze nowe elementy formularza to:
Liczba dni i udział we własności. Formularz pyta teraz, przez ile dni nieruchomość była wynajmowana (przy dochodzie z najmu) lub pozostawała do Twojej osobistej dyspozycji (przy dochodzie imputowanym), oraz jaki procent nieruchomości posiadasz. Ma to znaczenie, ponieważ nieruchomość wynajmowana tylko przez część roku nadal podlega podatkowi od dochodu imputowanego za dni, w których nie była wynajmowana.
Do tej pory, przy składaniu deklaracji przez IberianTax, prosiliśmy już o te informacje, aby prawidłowo obliczyć proporcjonalny podział kosztów. Od 2027 r. stanie się to jednak obowiązkowym polem deklaracji w Modelo 210, dając Agencia Tributaria bezpośredni wgląd w liczbę dni wynajmu nieruchomości. Zmiana ta znacznie ułatwi urzędowi porównywanie deklaracji od dochodu z najmu z obowiązkami dotyczącymi dochodu imputowanego.
Wskaźnik referencia catastral. Nowe, odrębne pole potwierdza, czy nieruchomość ma numer referencia catastral. Pomaga to Agencia Tributaria dokładnie zidentyfikować nieruchomość i powiązać deklarację z oficjalnymi danymi katastralnymi, co ogranicza rozbieżności i poprawia dopasowanie danych między deklaracjami.
Szczegółowe rozbicie kosztów przy dochodzie z najmu. Do tej pory koszty najmu były wykazywane w Agencia Tributaria jako jedna łączna kwota w Modelo 210.
Od 2027 r. muszą być wyszczególnione w odrębnym załączniku. Załącznik dzieli koszty podlegające odliczeniu na konkretne kategorie, ogólnie rzecz biorąc:
- Odsetki od kapitału zainwestowanego w nieruchomość oraz koszty napraw i konserwacji (te dwie pozycje mają wspólne czteroletnie przeniesienie na kolejne lata i są ograniczone do wysokości dochodu brutto z najmu)
- Opłaty wspólnotowe
- Koszty sporządzenia umowy
- Koszty prawne
- Inne usługi świadczone przez osoby trzecie
- Media (prąd, woda, gaz, internet)
- Składki ubezpieczeniowe
- Podatki i opłaty lokalne (takie jak IBI)
- Nieściągalne należności
- Amortyzacja mebli i sprzętu AGD (10% rocznie)
- Amortyzacja nieruchomości (3% rocznie)
- Amortyzacja ulepszeń (3% rocznie)
- Inne koszty podlegające odliczeniu
Subtelna, ale przydatna uwaga: naprawy odlicza się w całości jako koszt, natomiast ulepszenia są aktywowane i amortyzowane w czasie, a od 2027 r. mają w załączniku własną pozycję.
Jeśli składasz deklarację przez IberianTax, nie musisz martwić się dopasowaniem kosztów do kategorii Hacienda. Automatycznie dostosowujemy formularz i przekształcamy dane o Twoich kosztach do formatu wymaganego przez Agencia Tributaria, zapewniając pełną zgodność i ograniczając ryzyko błędów, zapytań czy formalnych wezwań. Ty po prostu wpisujesz koszty jak zwykle, resztą zajmujemy się my.
Drobniejsze doprecyzowania techniczne: między innymi zaktualizowane sformułowania dotyczące nieruchomości we współwłasności sprzedawanych przez małżeństwo objęte wspólnością majątkową.
Co pozostaje dokładnie takie samo
Nie wszystko się zmienia. Bez zmian pozostają:
- Stawki podatku: 19% dla rezydentów UE/EOG i 24% dla pozostałych.
- Podstawa dochodu imputowanego: 1,1% lub 2% wartości katastralnej, w zależności od gminy.
- Termin dla zysków kapitałowych: w ciągu czterech miesięcy od daty sprzedaży nieruchomości.
- Wnioski o zwrot: od 1 lutego następnego roku, w ciągu czterech lat od pierwotnego terminu złożenia.
Przykłady z życia: jak działają nowe zasady
Przykład 1 - Margaret, brytyjska właścicielka wynajmująca mieszkanie w Walencji
Margaret uzyskuje dochód z najmu przez cały 2026 rok. Zgodnie ze starymi zasadami złożyłaby Modelo 210 do 20 stycznia 2027 r. Zgodnie z nowymi ma czas od 1 do 20 kwietnia 2027 r. Ma więc czas do końca marca na uporządkowanie ewidencji przychodów i kosztów, zanim otworzy się kwietniowe okno.
Składając deklarację na początku kwietnia 2027 r., użyje nowej wersji formularza i będzie musiała złożyć nowy załącznik kosztowy, czyli odrębną sekcję wykazującą jej koszty podlegające odliczeniu w konkretnych kategoriach wymaganych przez Hacienda. Jeśli złoży deklarację przez IberianTax, platforma dostosuje jej ewidencję kosztów do dokładnego formatu załącznika. Nie musi się martwić, czy jej kwoty odpowiadają kategoriom Hacienda, to dopasowanie odbywa się automatycznie przed wysyłką.
Przykład 2 - Hans, niemiecki właściciel apartamentu wakacyjnego w Maladze
Hans korzysta ze swojej nieruchomości w Maladze wyłącznie na własne wakacje. Za rok podatkowy 2025 nic się nie zmienia: może złożyć deklarację w dowolnym momencie między 1 stycznia a 31 grudnia 2026 r. Za rok podatkowy 2026 jego okno trwa od 1 kwietnia do 31 grudnia 2027 r., na nowym formularzu, który pyta o liczbę dni, w których nieruchomość pozostawała do jego dyspozycji, oraz o jego udział we własności.
Przykład 3 - Złożenie deklaracji w lutym 2027 r. za rok podatkowy 2025
Jeśli musisz złożyć lub skorygować deklarację za 2025 r. w lutym 2027 r., musisz użyć nowej wersji Modelo 210, mimo że dochód dotyczy 2025 roku. Nowy formularz obowiązuje dla wszystkich zgłoszeń od 1 stycznia 2027 r., niezależnie od roku uzyskania dochodu.
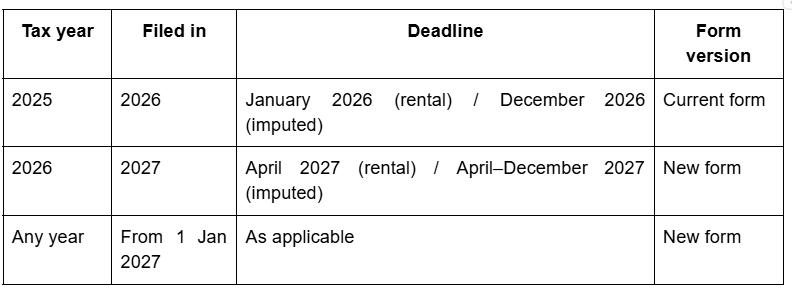
Kiedy właściwie dotyczy to mnie?
Prosty sposób, by o tym myśleć:
- Dochody za 2025 r. (rozliczane w 2026 r.): nadal obowiązują stare zasady. Dochód z najmu rozlicza się w styczniu 2026 r., dochód imputowany do 31 grudnia 2026 r., a przez cały czas używa się obecnej wersji formularza.
- Dochody za 2026 r. (rozliczane w 2027 r.): obowiązują nowe terminy. Dochód z najmu przesuwa się na kwiecień 2027 r., a okno dla dochodu imputowanego otwiera się 1 kwietnia 2027 r.
- Każda deklaracja składana od 1 stycznia 2027 r.: wymaga nowej wersji Modelo 210, nawet jeśli dotyczy wcześniejszego roku podatkowego.
Najczęstsze błędy, których należy unikać
- Zakładanie, że stary formularz nadal obowiązuje po 1 stycznia 2027 r. Od tej daty wszystkie zgłoszenia Modelo 210 wymagają nowej wersji, nawet jeśli deklaracja dotyczy wcześniejszego roku.
- Przeoczenie nowych okien dla polecenia zapłaty. Okna płatności przesunęły się wraz z nowymi datami składania. Sprawdź zaktualizowane daty, zanim ustawisz jakiekolwiek płatności automatyczne.
- Brak szczegółowej ewidencji kosztów. Od 2027 r. deklaracje od dochodu z najmu muszą zawierać odrębny załącznik z kosztami rozbitymi na konkretne kategorie wymagane przez Hacienda. Jedna łączna kwota nie będzie już akceptowana. Jeśli rozliczasz się samodzielnie, pamiętaj, że kategorie wskazane przez Hacienda w załączniku mogą nie odpowiadać sposobowi, w jaki dotąd ewidencjonowałeś koszty; będziesz musiał odpowiednio dostosować swoje zapisy.
Jeśli składasz deklarację przez IberianTax, robimy to za Ciebie: informacje o Twoich kosztach są przekształcane do dokładnego formatu załącznika przed wysyłką, co eliminuje ryzyko formalnego zapytania z urzędu.
Często zadawane pytania
Czy potrzebuję nowego formularza do deklaracji za 2025 rok?
Tylko jeśli złożysz ją 1 stycznia 2027 r. lub później. Jeśli składasz deklarację za 2025 r. w standardowym oknie (styczeń 2026 r.), używasz obecnego formularza. Jeśli musisz złożyć lub skorygować deklarację za 2025 r. w dowolnym momencie od stycznia 2027 r., musisz użyć nowej wersji.
Czy kwietniowy termin dotyczy mojej deklaracji od najmu za 2025 rok?
Nie. Nowy kwietniowy termin obowiązuje dopiero od roku podatkowego 2026. Dla dochodu z najmu uzyskanego w 2025 r. terminem pozostaje pierwsze 20 dni stycznia 2026 r., stare zasady obowiązują w pełni.
O jakie nowe informacje będzie pytał formularz?
Główne nowości to: liczba dni, w których nieruchomość pozostawała do Twojej dyspozycji lub była wynajmowana, procentowy udział we własności, wskaźnik referencia catastral oraz, dla wynajmujących, szczegółowe rozbicie kosztów najmu podlegających odliczeniu.
Czy te zmiany dotyczą podatku od zysków kapitałowych?
Nie. Termin zadeklarowania sprzedaży nieruchomości (w ciągu czterech miesięcy od daty sprzedaży) oraz powiązana procedura z Modelo 211 pozostają bez zmian.
Czy IberianTax obsłuży te zmiany automatycznie?
Tak. IberianTax aktualizuje swoją platformę, aby uwzględnić nowy formularz, nowe pola i nowe terminy. Jeśli składasz deklarację przez IberianTax, Twoje przypomnienia pokażą właściwe daty, a deklaracja zostanie przygotowana na właściwej wersji formularza. Nie musisz nic robić.
Co musisz zrobić
Jeśli rozliczasz się z IberianTax, odpowiedź jest prosta: nic. Platforma zostanie zaktualizowana, aby automatycznie uwzględnić nowe terminy i nowy formularz.
Jeśli rozliczasz się samodzielnie, powinieneś:
- Zapisać nowy kwietniowy termin dla deklaracji od dochodu z najmu od roku podatkowego 2026
- Zapamiętać, że okno składania dla dochodu imputowanego otwiera się teraz 1 kwietnia 2027 r. za rok podatkowy 2026
- Zacząć już teraz ewidencjonować koszty najmu według kategorii i indywidualnie obliczać odpowiadającą im kwotę podlegającą odliczeniu w każdej kategorii, z myślą o szczegółowym załączniku
- Używać nowej wersji Modelo 210 dla każdej deklaracji składanej od 1 stycznia 2027 r.
Masz pytanie, jak te zmiany wpływają na Twoją konkretną sytuację? Nasz zespół specjalizuje się w podatku od nieruchomości dla nierezydentów w Hiszpanii - skontaktuj się z naszym zespołem ekspertów, a my zadbamy o to, byś złożył deklarację na właściwym formularzu i w odpowiednim terminie.