Które Modelo 210 muszę złożyć?
September 23, 2026
Modelo 210 to nie jedna deklaracja podatkowa. To formularz wykorzystywany do kilku różnych obowiązków podatkowych, a to, która wersja Cię dotyczy, zależy wyłącznie od tego, jak korzystałeś z nieruchomości w danym roku.
Jeśli nie masz pewności, czy musisz zadeklarować dochód imputowany, dochód z najmu, zyski kapitałowe, czy kilka z nich naraz, ten przewodnik pomoże Ci określić Twoją sytuację. Znajdziesz w nim także prostą tabelę decyzyjną, dzięki której sprawdzisz swój przypadek w kilka sekund.
Szybka odpowiedź
- Rodzaj Modelo 210, którego potrzebujesz, zależy od sposobu korzystania z nieruchomości: użytek własny, pustostan, najem albo sprzedaż.
- Są trzy główne rodzaje: dochód imputowany, dochód z najmu i podatek od zysków kapitałowych.
- Często w tym samym roku potrzeba więcej niż jednej deklaracji Modelo 210, na przykład gdy przez część roku nieruchomość była wynajmowana, a przez resztę służyła do użytku własnego.
Przegląd rodzajów Modelo 210
Nierezydenci posiadający nieruchomości w Hiszpanii mogą być zobowiązani do złożenia jednej lub kilku z poniższych deklaracji:
- Podatek od dochodu imputowanego: dotyczy sytuacji, gdy nieruchomość nie jest wynajmowana i pozostaje do Twojej dyspozycji, nawet jeśli nigdy jej nie odwiedzasz.
- Podatek od dochodu z najmu: dotyczy sytuacji, gdy nieruchomość jest wynajmowana krótko- lub długoterminowo.
- Podatek od zysków kapitałowych: dotyczy sprzedaży nieruchomości.
Każdą z nich składa się na tym samym formularzu Modelo 210, ale z innymi sekcjami, terminami i zasadami opodatkowania.
Jeśli nieruchomość nie była wynajmowana
Jeśli nieruchomość stała pusta na Twój użytek albo po prostu pozostawała do Twojej dyspozycji i nie była wynajmowana, hiszpański urząd skarbowy (Agencia Tributaria) zakłada, że generuje ona hipotetyczny dochód. Nazywa się to dochodem imputowanym i trzeba go deklarować co roku.
- Podstawa opodatkowania: 2% wartości katastralnej nieruchomości albo 1,1%, jeśli w gminie przeprowadzono powszechną weryfikację wartości katastralnych w ciągu ostatnich 10 lat (w tym wartości zweryfikowane i obowiązujące od 2012 r.).
- Termin: od roku podatkowego 2026 (deklarowanego w 2027 r.) termin przypada między 1 kwietnia a 31 grudnia następnego roku (28 grudnia w przypadku płatności poleceniem zapłaty).
Dotyczy to również sytuacji, gdy korzystałeś z nieruchomości tylko przez część roku – podatek liczy się wtedy proporcjonalnie do liczby dni, w których pozostawała do Twojej dyspozycji.
Jeśli nieruchomość była wynajmowana
Jeśli wynajmowałeś nieruchomość krótko- lub długoterminowo, musisz zadeklarować dochód z najmu uzyskany w danym roku.
- Rezydenci UE/EOG mogą odliczyć koszty bezpośrednio związane z najmem, takie jak IBI, ubezpieczenie i koszty utrzymania.
- Rezydenci spoza UE/EOG obecnie nie mogą odliczać tych kosztów, choć może się to wkrótce zmienić.
- Termin: od roku podatkowego 2026 (składanego w 2027 r.) termin zależy od wyniku deklaracji: jeśli wynikiem jest podatek do zapłaty, deklarację składa się między 1 a 20 kwietnia następnego roku; jeśli wynik jest zerowy (brak podatku), okres składania trwa od 1 do 20 stycznia następnego roku; a jeśli wynikiem jest zwrot, deklarację można złożyć od 1 lutego następnego roku.
Jeśli nieruchomość była wynajmowana tylko przez część roku, musisz dodatkowo zadeklarować dochód imputowany za pozostałe dni, w których nie była wynajmowana, w odrębnej deklaracji.
Jeśli nieruchomość została sprzedana
Jeśli sprzedałeś nieruchomość, ewentualny zysk podlega podatkowi od zysków kapitałowych.
- Nabywca musi zatrzymać 3% ceny sprzedaży i wpłacić je do Agencia Tributaria w Twoim imieniu, na formularzu Modelo 211.
- Masz obowiązek wykazać te zatrzymane 3% przy składaniu własnej deklaracji podatku od zysków kapitałowych (Modelo 210). W stosownych przypadkach możesz wystąpić o zwrot nadwyżki zatrzymanej kwoty.
- Termin: w ciągu 4 miesięcy od daty sprzedaży.
Jeśli byłeś właścicielem nieruchomości przed sprzedażą, potrzebna będzie także odrębna deklaracja dochodu imputowanego (lub dochodu z najmu) za okres poprzedzający sprzedaż.
Inne sytuacje
Na to, które Modelo 210 jest potrzebne, wpływa też kilka rzadszych przypadków:
- Kilka nieruchomości lub lokali: każda nieruchomość z własnym numerem katastralnym (garaż, komórka lokatorska, odrębna działka) wymaga własnej deklaracji Modelo 210, nawet jeśli należy do tego samego właściciela.
- Współwłasność: każdy współwłaściciel musi złożyć własną deklarację Modelo 210 według swojego udziału, nawet dla tej samej nieruchomości.
- Odsetki, dywidendy lub inne dochody ze źródeł hiszpańskich: mogą one wymagać odrębnej deklaracji dla nierezydentów, w zależności od rodzaju dochodu.
Inne podatki od nieruchomości: nie myl Modelo 210 z IBI
Wielu właścicieli będących nierezydentami zakłada, że skoro co roku płacą IBI, to wypełnili już swoje obowiązki podatkowe w Hiszpanii. Tak nie jest: IBI i Modelo 210 to dwa zupełnie różne podatki, a zapłacenie jednego nie zastępuje drugiego.
IBI (Impuesto sobre Bienes Inmuebles) to podatek lokalny pobierany przez urząd gminy, w której znajduje się nieruchomość. Opiera się na wartości katastralnej i płacisz go co roku po prostu za posiadanie nieruchomości – niezależnie od tego, czy jest wynajmowana, pusta, czy używana na własny użytek. W większości przypadków gmina wystawia rachunek bezpośrednio, często w formie polecenia zapłaty.
Modelo 210 należy natomiast do rozliczenia podatku dochodowego. To samoobliczenie, które Ty (lub Twój przedstawiciel podatkowy) musisz złożyć, aby zadeklarować podatek dochodowy jako nierezydent: dochód imputowany za użytek własny, dochód z najmu albo zyski kapitałowe, w zależności od sytuacji. Nikt nie przyśle Ci za to rachunku. Złożenie deklaracji jest Twoim obowiązkiem i wynika z samego faktu posiadania nieruchomości w Hiszpanii, niezależnie od tego, czy ją wynajmowałeś i czy uzyskałeś jakikolwiek rzeczywisty dochód.
W skrócie: IBI to lokalny podatek od nieruchomości płacony co roku; Modelo 210 to krajowa deklaracja podatku dochodowego, którą musisz złożyć samodzielnie.
Sytuacje mieszane
Wielu właścicieli zakłada, że wystarczy jedna deklaracja Modelo 210 rocznie. W praktyce w tym samym roku podatkowym ta sama nieruchomość może podlegać kilku sytuacjom.
Przykład z życia: Anna, rezydentka Niemiec, ma mieszkanie w Alicante. Korzysta z niego sama przez 3 miesiące, wynajmuje je przez 9 miesięcy i sprzedaje odrębne miejsce parkingowe (z własnym numerem katastralnym), którego nigdy nie wynajmowała.
Co musi złożyć Anna:
- Deklarację podatku od dochodu z najmu za 9 miesięcy wynajmu mieszkania.
- Deklarację podatku od dochodu imputowanego za 3 miesiące użytku własnego mieszkania.
- Deklarację podatku od dochodu imputowanego za miejsce parkingowe, do dnia sprzedaży.
- Deklarację podatku od zysków kapitałowych za sprzedaż miejsca parkingowego, w ciągu 4 miesięcy od daty sprzedaży.
Cztery odrębne deklaracje Modelo 210, od jednego właściciela w ciągu jednego roku.
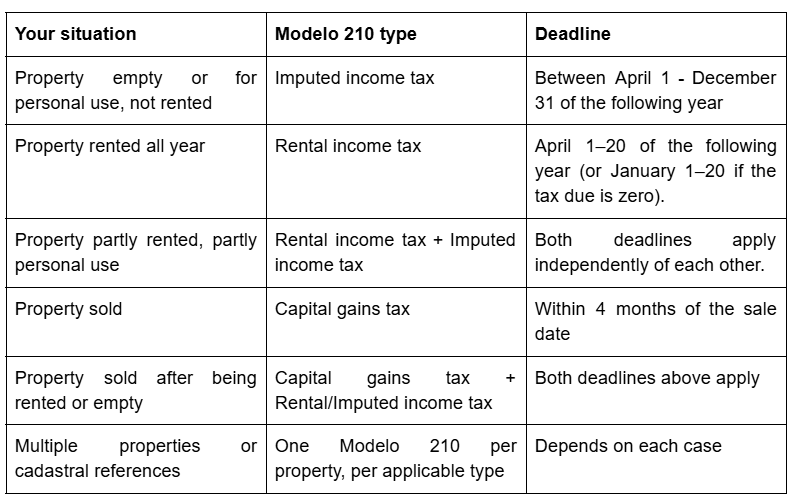
Prosty przewodnik decyzyjny
Skorzystaj z tabeli, aby szybko sprawdzić, które Modelo 210 dotyczy Twojej sytuacji:
Podane terminy obowiązują od roku podatkowego 2026 (składanego w 2027 r.).
Najczęstsze błędy
- Składanie tylko jednej deklaracji Modelo 210, gdy zastosowanie ma kilka. Właściciele często składają jedną deklarację, zapominając, że najem przez część roku nadal wymaga odrębnej deklaracji dochodu imputowanego za pozostały okres.
- Mylenie dochodu imputowanego z dochodem z najmu. To dwa różne podatki o odmiennych zasadach i terminach, mimo że korzystają z tego samego formularza.
- Traktowanie sprzedaży jako jedynego obowiązku w danym roku. Jeśli nieruchomość generowała dochód przed sprzedażą, ten okres wymaga własnej deklaracji.
- Zakładanie, że jedna deklaracja obejmuje wszystkie nieruchomości. Każdy numer katastralny wymaga własnego Modelo 210, nawet dla nieruchomości należących do tej samej osoby.
- Mylenie dochodu imputowanego z podatkami lokalnymi, takimi jak IBI. Dochód imputowany to podatek krajowy deklarowany przez Modelo 210 (samoobliczenie), natomiast IBI to lokalny podatek od nieruchomości zarządzany przez gminę, który może być pobierany bezpośrednio przez urząd gminy, na przykład w formie polecenia zapłaty.
Nie wiesz, którą deklarację złożyć?
Jeśli Twoja sytuacja obejmuje więcej niż jedną nieruchomość, połączenie najmu i użytku własnego albo sprzedaż w ciągu roku, łatwo o pominięcie jednej z deklaracji. IberianTax pomaga dokładnie ustalić, które rodzaje Modelo 210 dotyczą Twojego przypadku, abyś złożył wszystko poprawnie za pierwszym razem.
Najczęściej zadawane pytania
Czy muszę złożyć Modelo 210, jeśli moja nieruchomość stała pusta przez cały rok?
Tak. Nawet jeśli nieruchomość nigdy nie była wynajmowana i nigdy jej nie odwiedziłeś, Agencia Tributaria zakłada hipotetyczny dochód oparty na wartości katastralnej. Trzeba go zadeklarować jako dochód imputowany.
Czy mogę połączyć dochód z najmu i dochód imputowany w jednej deklaracji Modelo 210?
Nie. Składa się je jako odrębne deklaracje, każda za inny okres i z innym terminem, mimo że obie deklaruje się na tym samym formularzu.
Co, jeśli jestem współwłaścicielem nieruchomości?
Każdy współwłaściciel musi złożyć własną deklarację Modelo 210, wykazując wyłącznie swój udział w dochodach, kosztach i we własności.
Czy garaż lub komórka lokatorska wymaga osobnej deklaracji?
Tak, jeśli ma własny numer katastralny (referencia catastral) i własny rachunek za IBI, jest traktowany jako odrębna nieruchomość dla celów podatkowych.
Co, jeśli sprzedałem nieruchomość, ale wcześniej w tym samym roku ją wynajmowałem?
Potrzebne będą dwie deklaracje: deklaracja podatku od dochodu z najmu za okres najmu oraz deklaracja podatku od zysków kapitałowych za sprzedaż, w ciągu 4 miesięcy od daty sprzedaży.
Złóż właściwe Modelo 210 z IberianTax
Ustalenie, które Modelo 210 dotyczy Twojej sytuacji, nie musi być skomplikowane. Z IberianTax złożysz deklarację online w kilka minut, już od 34,95 € za deklarację, z automatycznymi przypomnieniami o terminach i fachowym wsparciem w Twoim języku.
Załóż bezpłatne konto już dziś i złóż właściwą deklarację dla swojej sytuacji, bez zgadywania.