Jak poprawić błędy w Modelo 210 (nierezydenci)
September 23, 2026
Złożenie Modelo 210 to nieunikniony obowiązek podatkowy nierezydentów w Hiszpanii, którzy osiągają dochody na terytorium Hiszpanii. Często zdarza się jednak, że po pierwszym złożeniu wychodzą na jaw błędy, pominięcia lub zmiany w zadeklarowanych danych. W takich przypadkach Agencia Tributaria (hiszpański urząd skarbowy) pozwala poprawić deklarację w ramach dwóch szczególnych procedur: deklaracji uzupełniającej i deklaracji korygującej. Zrozumienie różnicy między nimi i wiedza, kiedy stosować którą, ma kluczowe znaczenie dla prawidłowego wypełnienia obowiązków i uniknięcia kar.
Krótko o obowiązkach podatkowych nierezydentów w Hiszpanii
Czym jest Modelo 210?
Modelo 210 to oficjalna deklaracja, z której korzystają osoby bez rezydencji podatkowej w Hiszpanii, aby zadeklarować i rozliczyć podatek dochodowy dla nierezydentów (IRNR). Podatek ten obejmuje dochody uzyskane na terytorium Hiszpanii przez osoby, które nie mają tam rezydencji podatkowej (innymi słowy przebywają w Hiszpanii krócej niż 183 dni w roku).
Rodzaje dochodów podlegających opodatkowaniu
Nierezydenci muszą złożyć Modelo 210, aby zadeklarować następujące rodzaje dochodów:
- Dochód imputowany: dotyczy sytuacji, gdy posiadasz w Hiszpanii nieruchomość, która nie jest wynajmowana, lecz służy do użytku własnego albo stoi pusta. Przyjmuje się domniemany dochód w wysokości 1,1% lub 2% valor catastral, w zależności od tego, czy wartość ta była niedawno aktualizowana.
- Dochód z najmu: dochód z wynajmu nieruchomości położonych w Hiszpanii. Nierezydenci z UE/EOG mogą odliczyć określone koszty związane z nieruchomością, natomiast nierezydenci spoza UE/EOG są opodatkowani od przychodu brutto.
- Zyski kapitałowe: zyski ze sprzedaży lub przeniesienia nieruchomości w Hiszpanii.
Terminy składania
- Dochód imputowany: rocznie, od 1 stycznia do 31 grudnia roku następującego po roku podatkowym.
Przykład: dochód imputowany za 2024 rok deklaruje się między 1 stycznia a 31 grudnia 2025 r.
- Dochód z najmu: rocznie, od 1 stycznia do 20 stycznia roku następującego po roku podatkowym. Przed 2024 rokiem deklaracje najmu składano kwartalnie, w ciągu pierwszych 20 dni kalendarzowych kwietnia, lipca, października i stycznia.
Przykład: dochód z najmu za 2025 rok można zadeklarować od 1 do 20 stycznia 2026 r.
- Zyski kapitałowe: w ciągu 4 miesięcy od daty przeniesienia własności.
Przykład: jeśli sprzedałeś nieruchomość 15 marca 2025 r., Modelo 210 należało złożyć przed 15 lipca 2025 r.
Deklaracja uzupełniająca: kiedy i jak ją złożyć
Czym jest deklaracja uzupełniająca?
Deklarację uzupełniającą składa się, aby poprawić błędy lub pominięcia we wcześniej złożonej deklaracji, gdy w wyniku korekty kwota do zapłaty jest wyższa albo kwota do zwrotu z Agencia Tributaria niższa. Innymi słowy wtedy, gdy orientujesz się, że zapłaciłeś mniej podatku, niż powinieneś.
Typowe przypadki deklaracji uzupełniającej
- Zapomniałeś zadeklarować dodatkowy dochód z najmu.
- Błędnie zastosowałeś nieprzysługujące odliczenia lub koszty, co doprowadziło do zaniżenia podatku.
- Zadeklarowałeś niższą valor catastral niż rzeczywista przy dochodzie imputowanym.
- Nie ująłeś wszystkich posiadanych nieruchomości.
Skutki podatkowe
Jeśli dobrowolnie złożysz deklarację uzupełniającą (zanim Agencia Tributaria o to wezwie):
- Musisz dopłacić różnicę między kwotą pierwotnie zapłaconą a kwotą prawidłową.
- Naliczone zostaną dopłaty za zwłokę, które zależą od upływu czasu.
Ważne: jeśli złożysz deklarację uzupełniającą przed upływem dobrowolnego terminu składania, nie zostaną naliczone ani dopłaty, ani odsetki.
Jak złożyć deklarację uzupełniającą
- Zidentyfikuj błąd: przejrzyj pierwotną deklarację i ustal dokładnie, które dane wymagają poprawy.
- Otwórz Modelo 210: możesz to zrobić przez elektroniczną siedzibę AEAT albo kontaktując się z IberianTax, gdzie łatwo i bezpiecznie przeprowadzimy Cię przez cały proces.
- Zaznacz pole deklaracji uzupełniającej: na Modelo 210 znajduje się specjalne pole, które trzeba zaznaczyć, aby wskazać, że jest to deklaracja uzupełniająca.
- Podaj numer referencyjny poprzedniej deklaracji: musisz wskazać numer referencyjny pierwotnej deklaracji, którą uzupełniasz.
- Wpisz wszystkie prawidłowe dane: podaj pełne i poprawne informacje, a nie tylko różnicę. Nowa deklaracja zastąpi poprzednią.
- Oblicz i zapłać różnicę: system wyliczy kwotę do zapłaty.
- Złóż deklarację i zachowaj potwierdzenie: po złożeniu zachowaj potwierdzenie jako dowód.
Deklaracja korygująca: kiedy i jak ją złożyć
Czym jest deklaracja korygująca?
Deklarację korygującą składa się, gdy zapłaciłeś więcej podatku, niż powinieneś, czyli gdy wynikiem korekty jest niższa kwota do zapłaty lub wyższa kwota do zwrotu. Służy również do poprawiania błędów, które nie mają skutków finansowych, ale wymagają sprostowania (na przykład błędów w danych identyfikacyjnych).
Typowe przypadki deklaracji korygującej
- Zadeklarowałeś wyższy dochód z najmu niż rzeczywisty.
- Nie zastosowałeś przysługujących odliczeń lub kosztów podlegających odliczeniu (dla osób zamieszkałych w UE/EOG).
- Zadeklarowałeś wyższą valor catastral niż prawidłowa.
- Zastosowałeś stawkę 24%, podczas gdy przysługiwało 19%, ponieważ mieszkasz w UE, co doprowadziło do nadpłaty.
- Wpisałeś błędną liczbę dni najmu lub zduplikowane okresy.
Skutki podatkowe
Złożenie deklaracji korygującej:
- Może skutkować zwrotem nadpłaconego podatku.
- Nie powoduje dopłat za zwłokę ani kar, ponieważ poprawiasz błąd, który działał na Twoją niekorzyść, a nie na niekorzyść Agencia Tributaria.
- Musi zostać złożona przed upływem terminu przedawnienia: w Hiszpanii ogólny termin to 4 lata od dnia następującego po upływie terminu złożenia pierwotnej deklaracji.
- Daje odsetki za zwłokę na Twoją korzyść: jeśli korekta skutkuje zwrotem, przysługują Ci odsetki za zwłokę od dnia dokonania nienależnej wpłaty do dnia zarządzenia wypłaty zwrotu.
- Wymaga uzasadnienia: musisz przedstawić dokumentację potwierdzającą błąd i żądaną korektę.
Jak złożyć deklarację korygującą
W odróżnieniu od deklaracji uzupełniającej korekta to bardziej formalna procedura:
- Zgromadź dokumentację potwierdzającą:
- Złożona pierwotna deklaracja.
- Dokumenty potwierdzające błąd (umowy najmu, aktualne wypisy z Catastro, certyfikat rezydencji podatkowej, faktury za koszty podlegające odliczeniu itp.).
- Szczegółowe wyliczenie korekty.
2. Przygotuj pisemny wniosek do Agencia Tributaria, wskazując:
- Dane identyfikacyjne podatnika.
- Odniesienie do deklaracji podlegającej korekcie (numer referencyjny).
- Jasny opis popełnionego błędu.
- Wyliczenie prawidłowej kwoty, która powinna zostać zapłacona.
- Kwotę do zwrotu.
- Załączoną dokumentację uzasadniającą korektę.
3. Złóż wniosek w Agencia Tributaria:
- Elektronicznie: przez elektroniczną siedzibę (wymaga certificado digital).
- Przez pełnomocnika: IberianTax może poprowadzić dla Ciebie cały ten proces.
4. Rozstrzygnięcie
- W przypadku uwzględnienia: otrzymasz zwrot przelewem bankowym.
- W przypadku odmowy: otrzymasz zawiadomienie z uzasadnieniem. Możesz wnieść odwołanie administracyjne albo skargę ekonomiczno-administracyjną.
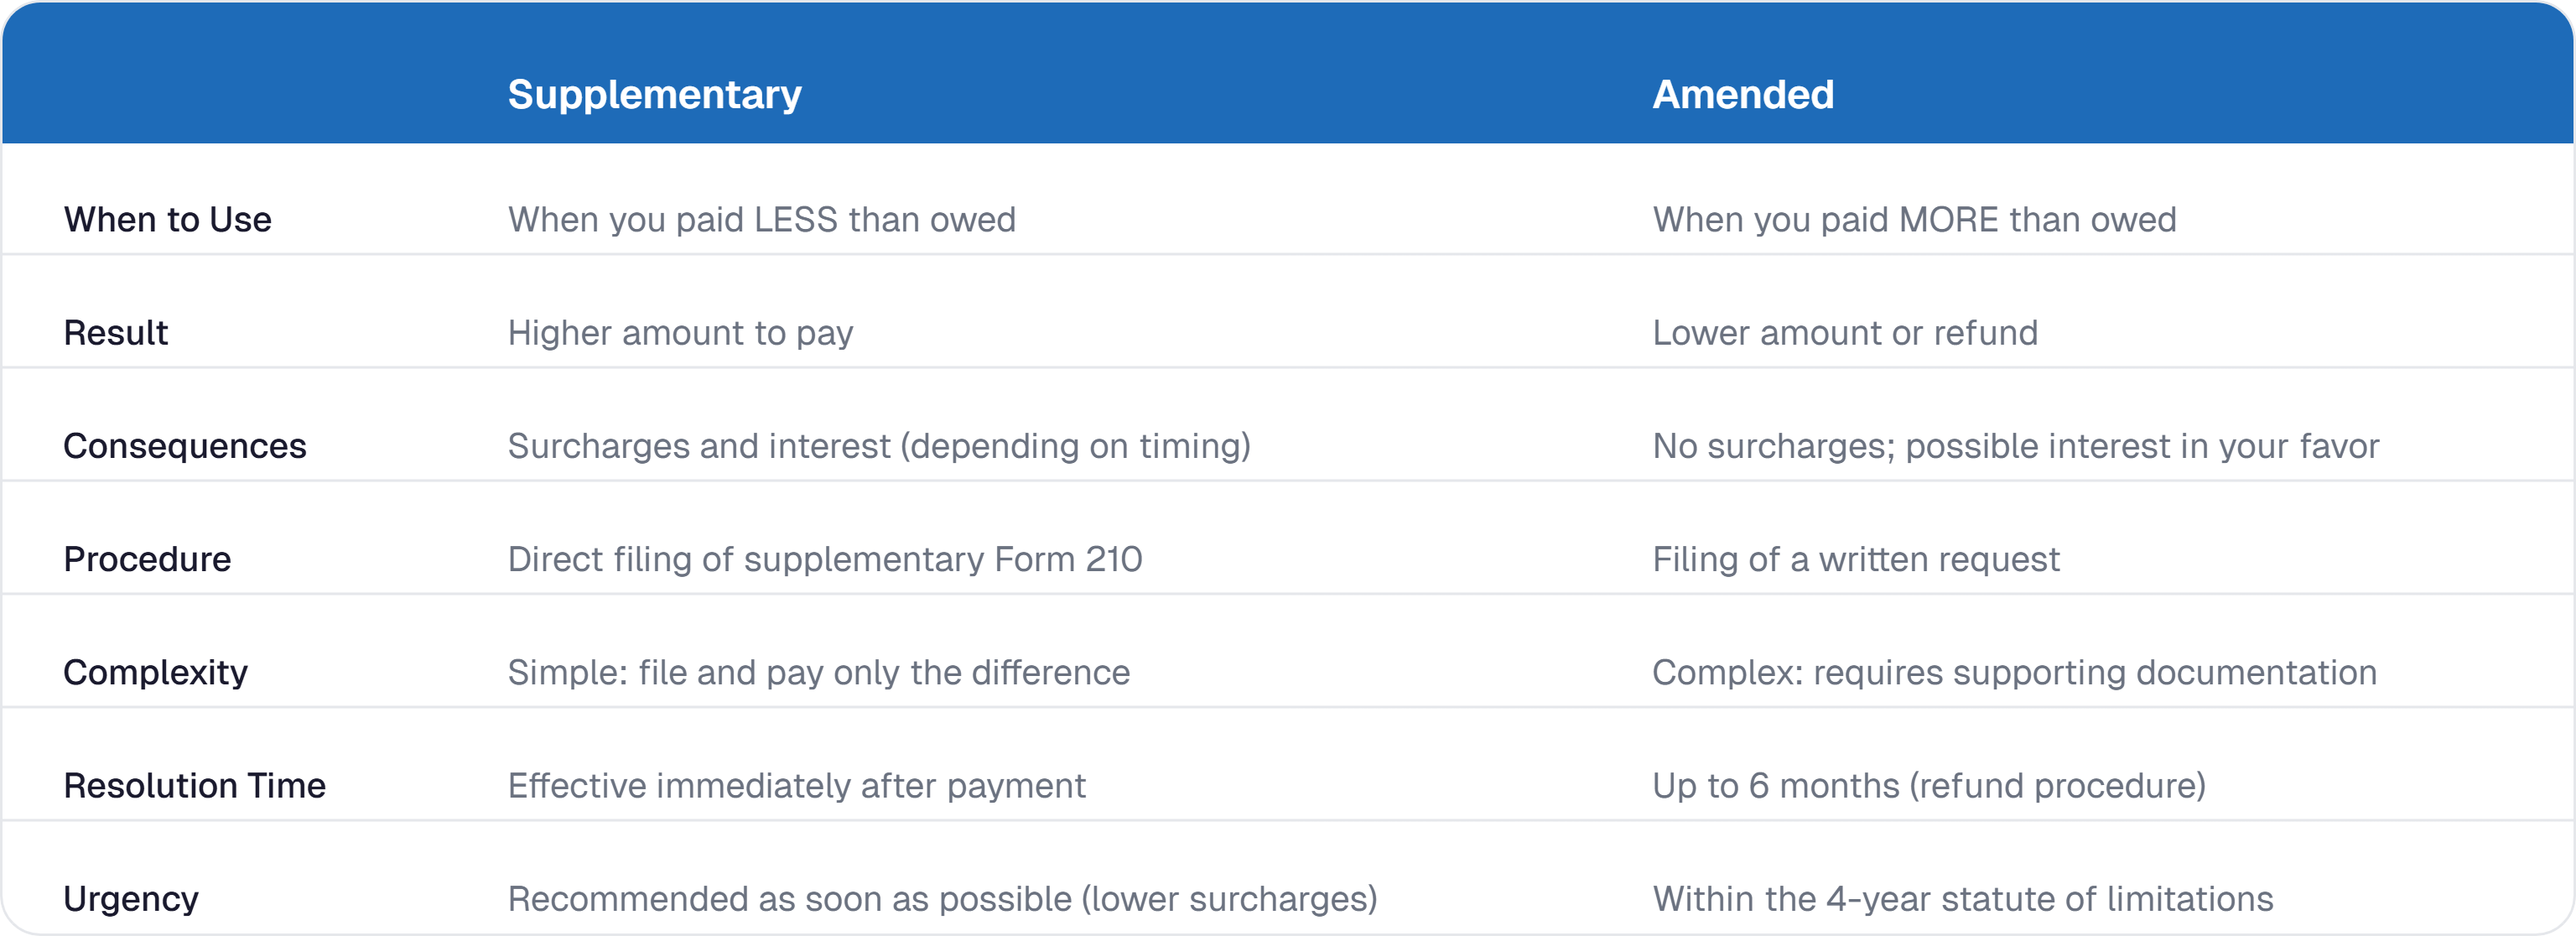
Kluczowe różnice: uzupełniająca a korygująca
Praktyczne wskazówki
Jak unikać błędów
- Zachowuj całą dokumentację: umowy najmu, rachunki, faktury, wypisy z Catastro, certyfikat rezydencji podatkowej itd.
- Sprawdzaj dane przed złożeniem: dokładnie zweryfikuj valor catastral, zadeklarowane dochody, koszty podlegające odliczeniu i właściwą stawkę podatku.
- Znaj swoje prawa: jeśli mieszkasz w UE/EOG, masz prawo odliczyć koszty od dochodu z najmu i zastosować stawkę 19%.
- Korzystaj z wiarygodnych narzędzi i konsultuj się z fachowcami: platformy takie jak IberianTax automatycznie obliczają prawidłowy podatek, ograniczają ryzyko błędów i mają doradców podatkowych wyspecjalizowanych w sprawach nierezydentów.
Jeśli wykryjesz błąd
- Nie zwlekaj: im szybciej poprawisz błąd, tym mniejsze konsekwencje (dopłaty za zwłokę w przypadku deklaracji uzupełniających).
- Przeanalizuj skutek: ustal, czy nadpłaciłeś, czy niedopłaciłeś, aby wiedzieć, jaki rodzaj deklaracji złożyć.
- Zbierz dokumentację: przygotuj wszystkie dowody przed rozpoczęciem procedury.
- Złóż prawidłowo: upewnij się, że poprawnie zaznaczasz rodzaj deklaracji (uzupełniająca lub korygująca) i podajesz numer referencyjny pierwotnej deklaracji.
- Przechowuj dokumenty: zachowaj całą dokumentację z procesu korekty.
Podsumowanie
Poprawienie Modelo 210 to prawo, które przysługuje każdemu nierezydentowi, gdy wykryje błąd w swojej deklaracji. Zasadnicza różnica jest jasna: deklarację uzupełniającą składasz, gdy musisz zapłacić więcej podatku, niż pierwotnie zadeklarowałeś, a korygującą wtedy, gdy nadpłaciłeś i przysługuje Ci zwrot.
Szybkie działanie przy deklaracjach uzupełniających zmniejsza należne dopłaty, natomiast przy korektach masz nawet cztery lata na odzyskanie nadpłaconych kwot. W obu przypadkach kompletna i aktualna dokumentacja jest niezbędna, aby uzasadnić poprawki.
Rozliczenia jako nierezydent nie muszą być skomplikowane. IberianTax upraszcza cały proces związany z Modelo 210, od pierwszego złożenia po niezbędne korekty. Dzięki automatycznym obliczeniom, przypomnieniom o terminach, wsparciu w wielu językach i pomocy wyspecjalizowanych ekspertów podatkowych wypełnisz swoje obowiązki w Hiszpanii bezpiecznie i bez komplikacji.
Zarejestruj się teraz i zarządzaj swoimi podatkami jako nierezydent ze spokojem, mając po swojej stronie doświadczonych specjalistów.