Hiszpański podatek majątkowy dla nierezydentów w 2026: czy musisz złożyć Modelo 714?
September 19, 2026

Jeśli masz nieruchomość w Hiszpanii, ale mieszkasz za granicą, prawdopodobnie znasz już Modelo 210, czyli roczną deklarację podatku dochodowego dla nierezydentów. Znacznie mniej właścicieli wie, że w Hiszpanii istnieje drugi, odrębny podatek, który może dotyczyć tej samej nieruchomości: podatek majątkowy, deklarowany na formularzu Modelo 714.
Najpierw dobra wiadomość. Większość nierezydentów mających jeden dom wakacyjny nigdy nie płaci podatku majątkowego, ponieważ hojna kwota wolna utrzymuje ich znacznie poniżej progu. Jeśli jednak masz nieruchomość o wysokiej wartości, kilka nieruchomości, cenne hiszpańskie inwestycje albo Twoja nieruchomość obciążona jest niewielkim kredytem lub wcale, warto dokładnie sprawdzić swoją sytuację. Przepisy – i stawka, o jaką toczy się gra – różnią się bowiem znacząco w zależności od regionu.
Ten przewodnik wyjaśnia dokładnie, jak hiszpański podatek majątkowy działa w przypadku nierezydentów:
- Jakie składniki majątku się liczą.
- Jak działa kwota wolna 700 000 €.
- Kiedy stosuje się przepisy regionalne (i dlaczego bywają zarówno korzyścią, jak i pułapką).
- Terminy na 2026 rok.
Czym jest hiszpański podatek majątkowy?
Hiszpański podatek majątkowy (Impuesto sobre el Patrimonio) to roczny podatek od wartości netto Twojego majątku – tego, co posiadasz, pomniejszonego o związane z tym długi.
W przypadku hiszpańskich rezydentów podatkowych może obejmować majątek na całym świecie. Dla nierezydentów zakres jest znacznie węższy: opodatkowany jesteś wyłącznie od majątku i praw położonych w Hiszpanii. Dla większości zagranicznych właścicieli oznacza to przede wszystkim jedno – hiszpańskie nieruchomości, niezależnie od tego, czy jest to dom wakacyjny, mieszkanie na wynajem, willa, garaż czy działka.
Podatek oblicza się według skali progresywnej (zasadniczo od 0,2% do około 3,5% zgodnie z przepisami krajowymi), więc nawet gdy ma zastosowanie, pierwsze euro powyżej kwoty wolnej opodatkowane są łagodnie. Podatek majątkowy wykazuje się na formularzu Modelo 714.
Czy hiszpański podatek majątkowy dotyczy nierezydentów?
Tak – ale tylko powyżej określonych progów i wyłącznie od majątku w Hiszpanii.
Jako nierezydent liczysz składniki majątku, które znajdują się w Hiszpanii lub mogą tam być wykonywane:
- Nieruchomości położone w Hiszpanii.
- Hiszpańskie rachunki bankowe.
- Akcje lub inwestycje utrzymywane w Hiszpanii.
- Prawa związane z hiszpańskim majątkiem.
Wszystko, co posiadasz poza Hiszpanią, jest zwykle wyłączone. To kluczowa różnica, która uspokaja większość właścicieli: osoba mieszkająca w Wielkiej Brytanii, Niemczech, Francji, Holandii albo w kraju nordyckim, która ma nieruchomość w Hiszpanii, nie deklaruje tam swojego światowego majątku. Liczy się wyłącznie wartość jej hiszpańskiego majątku.
Kwota wolna 700 000 €: dlaczego większość właścicieli nie płaci nic
Nierezydenci opodatkowani od swojego hiszpańskiego majątku korzystają z kwoty wolnej w wysokości 700 000 € na osobę.
Dwie cechy tej kwoty wolnej mają znaczenie:
- Przysługuje na osobę, a nie na nieruchomość. Jeśli para posiada hiszpańską nieruchomość wspólnie, każdy właściciel rozliczany jest osobno od swojego udziału i każdy ma własną kwotę wolną 700 000 €.
- Liczy się od wartości netto. Przy nieruchomości posiadanej po 50/50 dzielisz wartość na pół, zanim porównasz ją z kwotą wolną.
Na przykład: małżeństwo posiada hiszpańską nieruchomość o wartości 1 200 000 € w równych udziałach. Udział każdego właściciela wynosi 600 000 € – poniżej kwoty wolnej 700 000 €. W prostym przypadku żadne z nich nie zapłaci podatku majątkowego. Właśnie dlatego większość właścicieli będących nierezydentami nie jest nim objęta.
To, czy zmieścisz się poniżej progu, zależy jednak od wartości nieruchomości, podziału własności, ewentualnego kredytu hipotecznego obciążającego nieruchomość i – co kluczowe – od tego, czy stosuje się przepisy krajowe, czy regionalne.
Czy istnieje dodatkowe zwolnienie 300 000 € dla głównego miejsca zamieszkania?
Hiszpania oferuje dodatkowe zwolnienie do 300 000 € – ale wyłącznie dla miejsca zwykłego zamieszkania podatnika.
Dla typowego nierezydenta hiszpańska nieruchomość to dom wakacyjny, drugi dom lub nieruchomość na wynajem, a nie główne miejsce zamieszkania. W większości przypadków zwolnienie to zatem nie przysługuje i nie należy zakładać, że masz jednocześnie kwotę wolną 700 000 € i dodatkowe zwolnienie 300 000 €.
Praktycznym punktem wyjścia dla właściciela będącego nierezydentem jest ogólna kwota wolna 700 000 € oraz ewentualne przepisy regionalne, które mogą ją poprawić.
Jakie składniki majątku są uwzględniane?
W przypadku nierezydentów liczy się wyłącznie majątek w Hiszpanii. Zdecydowanie najczęstszym są nieruchomości: mieszkania, wille, domy wakacyjne, nieruchomości na wynajem, garaże, komórki lokatorskie, grunty i lokale użytkowe.
Inne hiszpańskie składniki majątku – rachunki bankowe, papiery wartościowe, inwestycje i prawa związane z terytorium Hiszpanii – również są uwzględniane, jeśli występują.
Czy można odliczyć kredyt hipoteczny?
Tak, w większości przypadków. Długi związane z hiszpańskim składnikiem majątku można odliczyć od jego wartości. Klasycznym przykładem jest kredyt hipoteczny zaciągnięty na zakup nieruchomości.
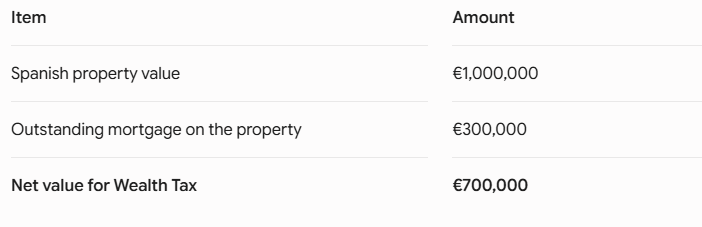
Warunkiem jest to, aby dług był rzeczywiście powiązany z hiszpańskim składnikiem majątku. Zwykły kredyt konsumencki albo hipoteka zaciągnięta za granicą wymagają weryfikacji, zanim założysz, że można je odliczyć.
Jak wycenia się hiszpańską nieruchomość na potrzeby podatku majątkowego?
To najważniejsza – i najczęściej źle rozumiana – kwestia dla właścicieli będących nierezydentami.
Na potrzeby podatku majątkowego nieruchomość wycenia się według najwyższej z trzech wartości:
- Valor catastral widoczna na rachunku za IBI.
- Wartość ustalona lub zweryfikowana przez organy podatkowe na potrzeby innych podatków.
- Cena zakupu (wartość nabycia).
Innymi słowy, wartość dla podatku majątkowego nie jest automatycznie wartością katastralną i niekoniecznie odpowiada bieżącej wartości rynkowej. Jeśli cena zakupu była wyższa niż valor catastral, liczy się cena zakupu.
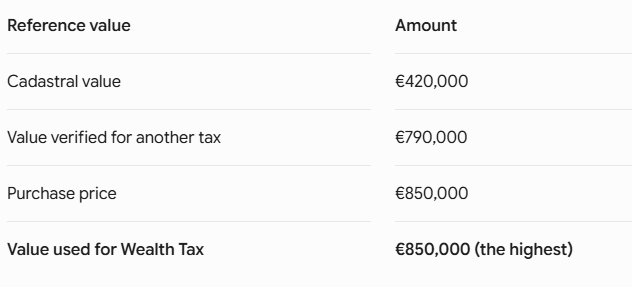
Dlatego właściciele, którzy patrzą tylko na valor catastral, często nie doceniają swojej sytuacji.
Przepisy regionalne: ta sama nieruchomość, zupełnie inny wynik
Podatek majątkowy jest podatkiem krajowym, ale hiszpańskie wspólnoty autonomiczne mogą ustalać własne kwoty wolne, skale i ulgi. W efekcie podatek od identycznej nieruchomości może różnić się ogromnie w zależności od tego, gdzie jest ona położona.
Oto kwestia, którą wielu właścicieli pomija: nierezydenci mają prawo stosować przepisy wspólnoty autonomicznej, w której znajduje się największa wartość ich hiszpańskiego majątku. Nie możesz wybrać dowolnego regionu – chodzi o region, w którym leży Twój główny hiszpański składnik majątku. Możesz jednak porównać przepisy tego regionu z krajowymi i zastosować te właściwe dla swojej sytuacji.
Dla orientacji na bieżący rok (zawsze potwierdź wartość dla właściwego roku podatkowego, ponieważ regiony regularnie je aktualizują):
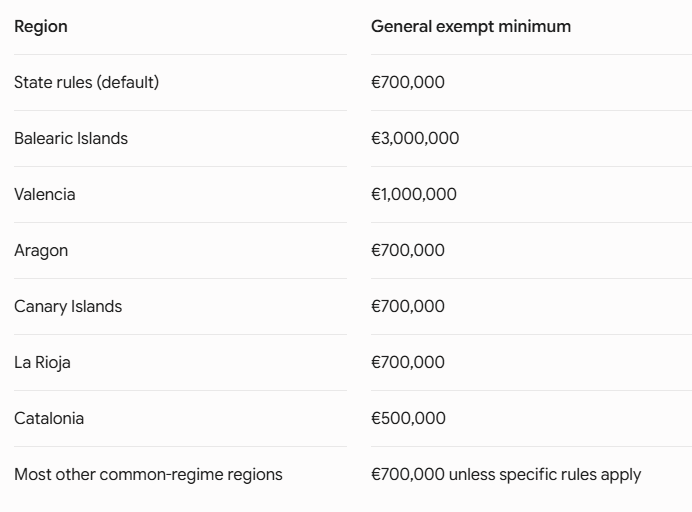
Wniosek jest ważny i wbrew intuicji: stosowanie przepisów regionalnych nie zawsze jest korzystniejsze. Na Balearach minimum w wysokości 3 000 000 € sprawia, że wielu właścicieli nieruchomości o wysokiej wartości nie płaci nic. W Katalonii regionalne minimum jest niższe niż krajowa kwota wolna, więc przepisy krajowe mogą być korzystniejsze. Gdy różnica jest istotna, przed złożeniem deklaracji należy policzyć oba warianty.
Niektóre regiony oferują też szczególne zasady dla podatników z niepełnosprawnością lub dla majątku chronionego. Są one bardzo zindywidualizowane i wymagają odrębnej analizy.
Przykłady obliczeń
Przykład 1 – właściciel z Wielkiej Brytanii, nieruchomość poniżej kwoty wolnej
John jest rezydentem podatkowym Wielkiej Brytanii i ma mieszkanie wakacyjne w Alicante.
Wartość dla podatku majątkowego: 620 000 €
- Kredyt hipoteczny: 0 €.
- Udział we własności: 100%.
Hiszpański majątek netto Johna wynosi 620 000 €, czyli poniżej kwoty wolnej 700 000 €, więc nie zapłaci on podatku majątkowego. Co roku musi jednak nadal składać Modelo 210 z tytułu dochodu imputowanego. To zdecydowanie najczęstsza sytuacja: brak podatku majątkowego, ale mimo wszystko roczna deklaracja podatku dla nierezydentów.
Przykład 2 – właścicielka z Niemiec, nieruchomość o wysokiej wartości na Majorce
Anna jest rezydentką podatkową Niemiec i ma nieruchomość na Majorce.
Wartość dla podatku majątkowego: 2 400 000 €
- Kredyt hipoteczny: 0 €.
- Udział we własności: 100%.
Przy krajowej kwocie wolnej 700 000 € podstawa opodatkowania Anny byłaby znaczna. Ponieważ jednak nieruchomość leży na Balearach, gdzie regionalne minimum wynosi 3 000 000 €, zastosowanie przepisów regionalnych najprawdopodobniej eliminuje podatek majątkowy w całości. Mimo to może ona nadal musieć złożyć Modelo 714, jeśli jej majątek brutto przekracza próg 2 000 000 € (więcej o tym poniżej).
Przykład 3 – para z Holandii, nieruchomość w Katalonii
Para z Holandii posiada nieruchomość w Katalonii.
Wartość dla podatku majątkowego: 1 400 000 €
- Kredyt hipoteczny: 200 000 €.
- Udział we własności: po 50%.
Na właściciela: udział brutto 700 000 €, udział w kredycie 100 000 €, udział netto 600 000 €. Przy krajowej kwocie wolnej 700 000 € każdy z właścicieli mieści się poniżej progu. Regionalne minimum w Katalonii jest jednak niższe (500 000 €), więc tutaj korzystniejszy wynik dają przepisy krajowe. To doskonała ilustracja tego, dlaczego zasada "stosuj przepisy regionalne" nie jest wiarygodną regułą.
Kiedy nierezydent musi złożyć Modelo 714?
Zasadniczo musisz złożyć Modelo 714, jeśli zachodzi którakolwiek z tych sytuacji:
- Wyliczenie podatku majątkowego daje podatek do zapłaty, albo
- Wartość brutto Twojego hiszpańskiego majątku i praw przekracza 2 000 000 €, nawet jeśli ostatecznie nie ma podatku do zapłaty.
Ten drugi warunek najczęściej umyka właścicielom. Możesz nie być winien nic – po uwzględnieniu kwot wolnych, odliczenia kredytu czy korzystnych przepisów regionalnych – a mimo to mieć obowiązek złożenia deklaracji tylko dlatego, że Twój hiszpański majątek brutto przekracza 2 000 000 €.
Jaki jest termin złożenia Modelo 714?
Podatek majątkowy ustala się na podstawie majątku posiadanego 31 grudnia każdego roku, a deklarację składa się w roku następnym.
Za rok podatkowy 2025 okres składania trwa od 8 kwietnia do 30 czerwca 2026 r. Modelo 714 należy złożyć online. Jeśli z deklaracji wynika podatek do zapłaty, a chcesz go uregulować poleceniem zapłaty, praktyczny termin wypada kilka dni wcześniej – lepiej więc nie zostawiać tego na ostatni tydzień.
Podatek majątkowy a Modelo 210: to nie to samo
To częste źródło nieporozumień, więc warto to jasno rozgraniczyć:
- Modelo 210 to deklaracja podatku dochodowego dla nierezydentów. Obejmuje dochód imputowany z nieruchomości, której nie wynajmujesz, dochód z najmu oraz zyski kapitałowe przy sprzedaży.
- Modelo 714 to deklaracja podatku majątkowego. Obejmuje wartość netto Twojego majątku.
Nierezydent posiadający nieruchomość zwykle musi składać Modelo 210 co roku (nawet dla pustego domu wakacyjnego), ale Modelo 714 tylko w tych latach, w których jego hiszpański majątek przekracza progi podatku majątkowego. To odrębne obowiązki z odrębnymi terminami.
A co z podatkiem solidarnościowym od wielkich fortun?
Hiszpania pobiera również tymczasowy podatek solidarnościowy od wielkich fortun, odrębny podatek, który zasadniczo dotyczy majątku netto powyżej 3 000 000 € (po uwzględnieniu tej samej kwoty wolnej 700 000 €). Wprowadzono go w dużej mierze po to, aby objąć podatników z regionów, które obniżyły lub zniosły podatek majątkowy – Baleary są tu oczywistym przykładem dla właścicieli nieruchomości.
Dla większości nierezydentów nie jest to problem. Jeśli jednak Twój hiszpański majątek netto jest bardzo wysoki – zwłaszcza gdy przepisy regionalne wyeliminowały podatek majątkowy – kolejnym krokiem powinna być analiza podatku solidarnościowego.
Najczęstsze błędy właścicieli będących nierezydentami
- Zakładanie, że podatek majątkowy dotyczy każdego. Tak nie jest. Większość właścicieli będących nierezydentami znajduje się poniżej progu – choć nadal potrzebuje Modelo 210.
- Mylenie podatku majątkowego z IBI. IBI to lokalny podatek od nieruchomości płacony w gminie. Podatek majątkowy to deklaracja krajowa składana na Modelo 714. To zupełnie różne obowiązki.
- Branie pod uwagę wyłącznie valor catastral. Nieruchomość wycenia się według najwyższej z wartości: katastralnej, zweryfikowanej lub ceny zakupu – często jest to cena zakupu.
- Zapominanie o podziale własności. Każdy właściciel rozliczany jest indywidualnie od swojego udziału, z własną kwotą wolną.
- Ignorowanie przepisów regionalnych – w obie strony. Mogą obniżyć podatek albo go podnieść. Zawsze porównuj.
- Zakładanie, że "brak podatku" oznacza "brak deklaracji". Jeśli majątek brutto przekracza 2 000 000 €, możesz mieć obowiązek złożenia deklaracji nawet bez podatku do zapłaty.
Czego potrzebujesz, aby sprawdzić swoją sytuację
Aby ocenić, czy Modelo 714 Cię dotyczy, przygotuj:
- Rachunek za IBI i valor catastral.
- Akt nabycia (escritura), cenę zakupu i koszty nabycia.
- Procentowy udział we własności.
- Saldo kredytu hipotecznego na 31 grudnia.
- Dane o innych hiszpańskich składnikach majątku.
- Kraj Twojej rezydencji podatkowej i położenie hiszpańskiego majątku.
- Ewentualne wcześniejsze deklaracje podatku majątkowego.
Dla większości właścicieli naturalnym punktem wyjścia są rachunek za IBI i akt nabycia.
Jak może pomóc IberianTax
IberianTax pomaga nierezydentom posiadającym nieruchomość dopełniać hiszpańskich obowiązków podatkowych online – przejrzyście, prawidłowo i bez zwykłych trudności związanych z hiszpańskim systemem widzianym z zagranicy.
Pomożemy Ci ustalić i złożyć deklaracje, które faktycznie Cię dotyczą:
- Modelo 210: dochód imputowany, dochód z najmu oraz zyski kapitałowe przy sprzedaży.
- Modelo 714: podatek majątkowy w latach, w których ma zastosowanie.
Jeśli masz nieruchomość o wysokiej wartości, posiadasz ją wspólnie z innymi osobami albo leży ona w regionie z własnymi przepisami o podatku majątkowym (takim jak Baleary, Walencja czy Katalonia), obliczenia zasługują na uważną analizę przed złożeniem deklaracji – i właśnie tam prawidłowe rozliczenie oszczędza pieniądze i nerwy.
Podsumowanie
Hiszpański podatek majątkowy nie dotyczy każdego nierezydenta, ale ma duże znaczenie dla właścicieli hiszpańskiego majątku o wysokiej wartości. Najważniejsze zasady:
- Nierezydenci opodatkowani są wyłącznie od hiszpańskiego majątku.
- Ogólna krajowa kwota wolna wynosi 700 000 € na osobę.
- Kredyty i długi związane z nieruchomością obniżają wartość podlegającą opodatkowaniu.
- Przepisy regionalne mogą radykalnie zmienić wynik – w obie strony.
- Modelo 714 może być wymagane nawet wtedy, gdy nie ma podatku do zapłaty, jeśli majątek brutto przekracza 2 000 000 €.
- Podatek majątkowy jest odrębny od Modelo 210.
Jeśli masz nieruchomość w Hiszpanii i mieszkasz za granicą – a zwłaszcza jeśli Twój hiszpański majątek jest bliski tych progów lub je przekracza – przeanalizuj swoją sytuację przed terminem 30 czerwca 2026 r.
Ten artykuł ma charakter ogólnoinformacyjny i nie stanowi indywidualnej porady podatkowej. Twoja ostateczna sytuacja zależy od majątku, długów, regionu, struktury własności i przepisów obowiązujących w danym roku podatkowym.
Często zadawane pytania
Czy wszyscy nierezydenci posiadający nieruchomość w Hiszpanii płacą podatek majątkowy?
Nie. Większość znajduje się poniżej progu i nie płaci nic – ale i tak co roku musi złożyć Modelo 210.
Jaka jest ogólna kwota wolna od podatku majątkowego dla nierezydentów?
700 000 € na osobę zgodnie z przepisami krajowymi.
Czy kwota wolna 700 000 € przysługuje na nieruchomość, czy na właściciela?
Na właściciela. Dwóch współwłaścicieli ma po własnej kwocie wolnej 700 000 € od swojego udziału.
Czy nierezydentom przysługuje zwolnienie 300 000 € dla głównego miejsca zamieszkania?
Zwykle nie, ponieważ zwolnienie dotyczy miejsca zwykłego zamieszkania – którym dla nierezydenta nie jest hiszpańska nieruchomość.
Czy kredyt hipoteczny może obniżyć podatek majątkowy?
Tak, jeśli dług jest powiązany z hiszpańskim składnikiem majątku – na przykład kredyt zaciągnięty na zakup nieruchomości.
Jaką wartość nieruchomości się stosuje?
Najwyższą z: wartości katastralnej, wartości zweryfikowanej przez organy na potrzeby innego podatku i ceny zakupu.
Czy przepisy regionalne dotyczą nierezydentów?
Tak. Stosujesz przepisy regionu, w którym znajduje się największa wartość Twojego hiszpańskiego majątku – i powinieneś sprawdzić, czy korzystniejsze są te przepisy, czy krajowe.
Czy mogę wybrać najkorzystniejszy region?
Nie. Region wyznacza położenie Twojego głównego hiszpańskiego składnika majątku; nie można go dobierać dowolnie.
Czy Modelo 714 składa się co roku?
Tylko w tych latach, w których powstaje obowiązek, na podstawie stanu majątku na 31 grudnia.
Mój majątek jest wart ponad 2 000 000 €, ale nie mam podatku do zapłaty. Czy i tak składam deklarację?
Tak – próg brutto 2 000 000 € rodzi obowiązek złożenia deklaracji nawet wtedy, gdy nie ma podatku do zapłaty.
Czy podatek majątkowy to to samo co Modelo 210?
Nie. Modelo 210 to podatek dochodowy, a Modelo 714 to podatek majątkowy. Wielu właścicieli potrzebuje pierwszego, ale nie drugiego.
Czy IberianTax może sprawdzić, czy muszę złożyć deklarację podatku majątkowego?
Tak – pomagamy właścicielom będącym nierezydentami przeanalizować ich sytuację i złożyć Modelo 714, gdy ma zastosowanie.