So fordern Sie die Quellensteuer auf die Vermietung Ihrer Gewerbeimmobilie in Spanien zurück
August 7, 2026
Wenn Sie als Nicht-Resident eine Gewerbeimmobilie in Spanien vermieten, ist Ihr Mieter unter Umständen verpflichtet, einen Teil der Miete einzubehalten und direkt an die Agencia Tributaria (das spanische Finanzamt) abzuführen. Dadurch kann der Betrag, der auf Ihrem Bankkonto eingeht, niedriger ausfallen als die im Mietvertrag vereinbarte Miete.
Die gute Nachricht: Dieser Einbehalt ist nicht zwangsläufig Ihre endgültige Steuerschuld. In vielen Fällen handelt es sich lediglich um eine Vorauszahlung, und sobald Sie Ihre tatsächliche Steuer über das Modelo 210 berechnen, haben Sie unter Umständen Anspruch auf eine vollständige oder teilweise Rückerstattung.
In diesem Leitfaden erfahren Sie, warum der Einbehalt erfolgt, wie hoch er üblicherweise ausfällt und wie Sie den Betrag zurückfordern können, der Ihnen zusteht.
Kurzantwort
- Wenn Ihr Mieter ein Unternehmen oder ein Freiberufler ist, muss er einen Teil Ihrer Mieteinnahmen einbehalten und an die Agencia Tributaria abführen.
- Der Quellensteuersatz beträgt in der Regel 19 % für Residenten aus der EU/dem EWR und 24 % für Residenten aus anderen Ländern.
- Dieser Einbehalt ist lediglich eine Vorauszahlung, nicht Ihre endgültige Steuer.
- Ihre tatsächliche Steuer wird später über das Modelo 210 berechnet. War der Einbehalt höher als die tatsächlich geschuldete Steuer, können Sie eine Steuerrückerstattung beantragen.
- Residenten aus der EU/dem EWR können mietbezogene Ausgaben absetzen; Residenten außerhalb der EU/des EWR können dies nicht.
Warum behält der Mieter Steuern von Ihren Mieteinnahmen ein?
Als nicht-residenter Immobilieneigentümer in Spanien müssen Sie die Einkünfte aus der Vermietung Ihrer spanischen Immobilie deklarieren und darauf die Nichtresidentensteuer (IRNR) entrichten.
Wird eine Gewerbeimmobilie an ein Unternehmen oder einen Freiberufler vermietet, fungiert der Mieter in der Regel als Steuereinbehaltspflichtiger. Anstatt Ihnen die volle Miete auszuzahlen, behält er einen Teil davon ein und führt diesen Betrag direkt an die Agencia Tributaria ab. Sie erhalten den verbleibenden Restbetrag.
Wie hoch ist die Quellensteuer bei der Vermietung von Gewerbeimmobilien?
Der einbehaltene Prozentsatz hängt davon ab, wo Sie steuerlich ansässig sind:
- 19 %, wenn Sie in einem anderen Mitgliedstaat der EU oder des Europäischen Wirtschaftsraums (EWR) steuerlich ansässig sind, der einen tatsächlichen Informationsaustausch mit Spanien pflegt.
- 24 %, wenn Sie in einem Land außerhalb der EU/des EWR steuerlich ansässig sind.
Ein Beispiel: Bei einer Jahresmiete von 20.000 € würden beieinem EU-Residenten 3.800 € einbehalten und an die Agencia Tributaria abgeführt (19 %), während es bei einem Nicht-EU-Residenten 4.800 € wären (24 %). So oder so verschwindet dieses Geld nicht: Es wird auf die tatsächlich geschuldete Steuer angerechnet.
Der Einbehalt ist nicht immer Ihre endgültige Steuer
Der entscheidende Punkt: Der Einbehalt Ihres Mieters wird auf die Bruttomieteinnahmen berechnet, also den vollen im Vertrag vereinbarten Betrag, vor Abzug jeglicher Ausgaben. Sind Sie jedoch in der EU/im EWR steuerlich ansässig, wird Ihre tatsächliche Steuer auf Ihre Nettomieteinnahmen berechnet, also nach Abzug von Ausgaben wie IBI, Gemeinschaftskosten oder Reparaturen.
Genau aus dieser Differenz ergibt sich die Rückerstattung. Der Mieter behält einen Prozentsatz der vollen Miete ein, während die Agencia Tributaria nur die Versteuerung dessen verlangt, was nach Abzug der Ausgaben übrig bleibt. Je höher Ihre abzugsfähigen Ausgaben, desto größer die Lücke zwischen dem einbehaltenen Betrag und der tatsächlich geschuldeten Steuer – und desto höher Ihre mögliche Rückerstattung.
Sind Sie außerhalb der EU/des EWR ansässig, entsteht diese Lücke in der Regel nicht, da Ihre Steuer ebenfalls auf die Bruttomieteinnahmen berechnet wird, ohne dass Abzüge möglich sind. Im Folgenden gehen wir auf beide Fälle näher ein.
Wenn Sie in der Europäischen Union leben
Sind Sie in der EU oder im EWR steuerlich ansässig, dürfen Sie Steuern auf Ihren Nettomietgewinn zahlen, nicht auf die vollen Mieteinnahmen. Mit anderen Worten:
Steuerpflichtiges Einkommen = Mieteinnahmen − Abzugsfähige Ausgaben
Zu den Ausgaben, die häufig mit der Vermietung einer Gewerbeimmobilie zusammenhängen, zählen unter anderem:
- IBI (die kommunale Grundsteuer)
- Gemeinschaftskosten
- Reparaturen und Instandhaltung
- Maklergebühren
- Versicherung
- Abschreibungskosten
- Weitere Ausgaben, die direkt mit der Vermietung zusammenhängen
Wenn Sie mehr darüber erfahren möchten, welche Ausgaben abzugsfähig sind, lesen Sie unseren Artikel: Abzugsfähige Mieteinnahmen in Spanien für Nichtansässige: Vollständiger Leitfaden 2025
Entscheidend ist das Ergebnis: Da Ihre Steuer auf den Nettogewinn berechnet wird, Ihr Mieter aber einen Prozentsatz der Bruttomiete einbehalten hat, entsteht häufig eine Differenz zwischen dem einbehaltenen Betrag und der tatsächlich geschuldeten Steuer.
Wenn Sie außerhalb der Europäischen Union leben
Sind Sie außerhalb der EU/des EWR steuerlich ansässig, gilt derzeit eine strengere Regelung. Grundsätzlich können Mietausgaben nicht abgesetzt werden, und Ihre Steuer wird auf die Bruttomieteinnahmen zum geltenden Satz von 24 % berechnet.
Dieser Punkt wird derzeit überprüft, nachdem ein kürzliches Urteil des Nationalgerichts die Möglichkeit anerkannt hat, dass auch Residenten außerhalb der EU/des EWR Mietausgaben absetzen können. Die Entscheidung wurde jedoch beim Obersten Gerichtshof angefochten, und bis eine endgültige Entscheidung vorliegt, wendet die Agencia Tributaria weiterhin die aktuell geltenden Regeln an.
Ausführlichere Informationen zu dieser laufenden rechtlichen Entwicklung finden Sie in unserem Artikel: Urteil des Nationalgerichts: Abzug von Mietkosten in Spanien für Eigentümer außerhalb der EU
Auch ohne Abzüge lohnt es sich, Ihre Situation prüfen zu lassen, da in bestimmten Fällen dennoch eine Rückerstattung möglich ist, etwa wenn der falsche Steuersatz angewendet oder die Steuer auf einen falschen Betrag berechnet wurde.
Wann können Sie die Quellensteuer zurückfordern?
Sobald Sie Ihr Modelo 210 berechnen, kann einer von zwei Fällen eintreten:
- Der von Ihrem Mieter einbehaltene Betrag ist höher als die tatsächlich geschuldete Steuer, oder
- Ihre Steuerschuld beträgt null (dies kommt häufiger bei Residenten aus der EU/dem EWR mit hohen abzugsfähigen Ausgaben vor).
In beiden Fällen schuldet Ihnen die Agencia Tributaria die Differenz, und Sie haben Anspruch auf eine Steuerrückerstattung.
Wichtig zu wissen: Diese Rückerstattung erfolgt nicht automatisch. Niemand bei der Agencia Tributaria prüft von sich aus Ihre Unterlagen und schickt Ihnen einen Scheck. Sie müssen sie aktiv beantragen, indem Sie Ihr Modelo 210 mit dem Ergebnis „a devolver" (zu erstatten) einreichen.
Ein Rechenbeispiel
Greifen wir unser früheres Beispiel einer für 20.000 € pro Jahr vermieteten Gewerbeimmobilie wieder auf. Diesmal nehmen wir an, dass Michael – der Eigentümer – in Deutschland lebt und somit EU-Resident ist:
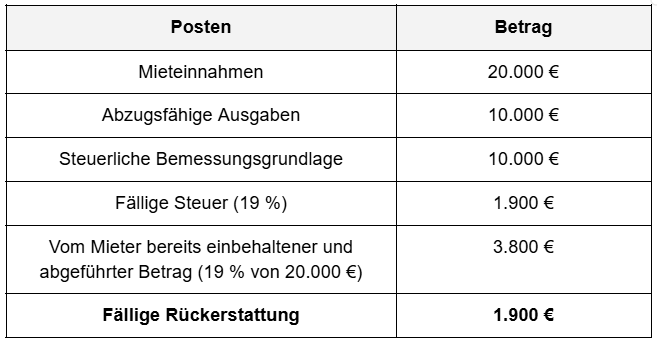
In diesem Fall hat der Mieter im Laufe des Jahres 3.800 € einbehalten und in Michaels Namen an die Agencia Tributaria abgeführt. Sobald Michael jedoch seine absetzbaren Ausgaben abzieht, beträgt seine tatsächliche Steuerschuld nur 1.900 €. Das bedeutet, dass 1.900 € des bereits einbehaltenen Betrags die tatsächlich geschuldete Steuer übersteigen, und Michael kann diese Differenz durch die Einreichung des Modelo 210 zurückfordern.
Frist zur Beantragung Ihrer Steuerrückerstattung
Hier entsteht häufig Verwirrung, daher unterscheiden wir klar zwischen den beiden Situationen:
- Wenn die Erklärung zu einer Steuerschuld führt: Wenn Sie nach Berechnung Ihres Modelo 210 zusätzlich zum einbehaltenen Betrag noch Steuern nachzahlen müssen, muss die Erklärung zwischen dem 1. und dem 20. April des auf das erklärte Steuerjahr folgenden Jahres eingereicht werden (ab 2027).
- Wenn die Erklärung zu einer Rückerstattung führt: Zeigt Ihre Berechnung, dass Ihnen eine Rückerstattung zusteht, müssen Sie nicht bis zur Aprilfrist warten. Sie können Ihr Modelo 210 bereits ab dem 1. Februar des auf das erklärte Steuerjahr folgenden Jahres einreichen.
Darüber hinaus sind Sie nicht an ein kurzes Zeitfenster gebunden. Sie haben vier Jahre ab Ende des Steuerjahres Zeit, um Ihre Rückerstattung zu beantragen.
Häufige Fehler von nicht-residenten Eigentümern
- Davon ausgehen, dass der Einbehalt die endgültige Steuer ist. Viele Eigentümer denken, dass ihre Steuerpflicht bereits erfüllt ist, weil der Mieter bereits einen Prozentsatz einbehalten und an die Agencia Tributaria abgeführt hat. Das ist nicht der Fall. Erst das Modelo 210 bestimmt den tatsächlich geschuldeten Betrag.
- Das Modelo 210 nicht einreichen. Der Steuereinbehalt durch den Mieter befreit nicht von der Pflicht zur Abgabe der Steuererklärung. Wird die Erklärung nicht eingereicht, kann dies außerdem bedeuten, dass Sie eine Ihnen zustehende Rückerstattung verlieren.
- Absetzbare Ausgaben vergessen (Residenten aus der EU/dem EWR). Wenn Sie berechtigt sind, Ausgaben wie IBI, Gemeinschaftskosten oder Reparaturen abzusetzen, dies aber nicht tun, zahlen Sie am Ende mehr Steuern als nötig oder verpassen eine Ihnen zustehende Rückerstattung.
- Die Vier-Jahres-Frist verstreichen lassen. Weil das Zeitfenster für die Rückerstattung großzügig wirkt, schieben manche Eigentümer die Einreichung auf und verlieren am Ende ganz ihren Anspruch.
So beantragen Sie Ihre Steuerrückerstattung mit IberianTax
Die Beantragung Ihrer Rückerstattung über IberianTax ist schnell und läuft komplett online ab:
- Erstellen Sie ein kostenloses IberianTax-Konto.
- Starten Sie ein neues Modelo 210 und wählen Sie die Option „Mieteinnahmen" aus.
- Füllen Sie die im Formular angeforderten Angaben aus. Beim ersten Mal dauert dies in der Regel nicht länger als 10 Minuten.
- Geben Sie Ihre Mieteinnahmen, abzugsfähigen Ausgaben und Angaben zum Steuereinbehalt ein. Unsere Plattform berechnet automatisch den geschätzten Rückerstattungsbetrag, auf den Sie möglicherweise Anspruch haben.
- Überprüfen Sie die Angaben, tätigen Sie die Zahlung und reichen Sie Ihr Modelo 210 mit IberianTax ein.
Zusätzlich benötigen Sie eine Ansässigkeitsbescheinigung für das betreffende Steuerjahr, eine Bankbescheinigung über die Kontoinhaberschaft für das Konto, auf das die Rückerstattung erfolgen soll, sowie die vom Mieter ausgestellte Quellensteuerbescheinigung. Diese Bescheinigung bestätigt die Beträge, die in Ihrem Namen einbehalten und an die Agencia Tributaria abgeführt wurden.
Häufig gestellte Fragen
Zählt die von meinem Mieter angewendete Quellensteuer als meine endgültige Steuerzahlung?
Nein. Es handelt sich lediglich um eine Vorauszahlung. Ihre tatsächliche Steuerschuld wird bei der Einreichung Ihres Modelo 210 berechnet, und ein zu viel einbehaltener Betrag kann zurückerstattet werden.
Kann ich den vollständigen einbehaltenen Betrag zurückbekommen?
Das hängt von Ihrer endgültigen Steuerschuld ab. Übersteigt der einbehaltene Betrag die geschuldete Steuer, können Sie die Differenz zurückfordern. In manchen Fällen kann dies zu einer vollständigen Rückerstattung des Einbehalts führen.
Muss ich das Modelo 210 auch einreichen, wenn ich glaube, keine zusätzliche Steuer zu schulden?
Ja. Wenn Sie es nicht einreichen, erhalten Sie keine Rückerstattung, und Sie haben die Mieteinnahmen auch nicht formell gemeldet, was unabhängig vom Ergebnis eine gesetzliche Pflicht ist.
Ich bin außerhalb der EU ansässig. Kann ich überhaupt etwas absetzen?
Nach den derzeit von der Agencia Tributaria angewendeten Regeln werden Residenten außerhalb der EU/des EWR grundsätzlich auf Basis der Bruttomieteinnahmen besteuert, ohne dass Ausgaben abgezogen werden können. Wie oben erläutert, ist diese Regelung derzeit Gegenstand eines laufenden Gerichtsverfahrens.
Was passiert, wenn ich die Vier-Jahres-Frist verstreichen lasse?
Sobald die geltende Vier-Jahres-Frist abgelaufen ist, verlieren Sie in der Regel das Recht, die Rückerstattung zu beantragen.
Fazit
Wenn von der Miete Ihrer Gewerbeimmobilie in Spanien Steuern einbehalten wurden, kann dieser Betrag höher sein als Ihre tatsächliche Steuerschuld. Mit der Einreichung des Modelo 210 können Sie die korrekte Steuer berechnen und einen zu viel einbehaltenen Betrag als Rückerstattung geltend machen.
Mit IberianTax können Sie den gesamten Prozess online und in Ihrer eigenen Sprache abwickeln. Wir berechnen Ihre Steuerschuld, ermitteln eine mögliche Rückerstattung und bereiten Ihr Modelo 210 vor, das wir bei der Agencia Tributaria für Sie einreichen.