Propietarios holandeses de inmueble en España: una guía fiscal completa
September 24, 2026
¿Eres residente en los Países Bajos y tienes una propiedad en España sin tener claro cuáles son tus obligaciones fiscales? No estás solo. Muchos propietarios holandeses dan por hecho que con pagar impuestos en su país es suficiente, pero España tiene sus propias normas para los propietarios no residentes. Esta guía te explica exactamente qué impuestos españoles te aplican, cómo se relacionan con el sistema holandés y cómo puedes mantenerte al día sin complicaciones.
Respuesta rápida
- Sí, si eres propietario de un inmueble en España y resides en los Países Bajos, debes presentar impuestos en España como no residente.
- Hay tres impuestos principales que pueden serte aplicables: renta imputada, ingresos por alquiler y ganancias patrimoniales.
- España tiene el derecho preferente de gravar cualquier renta o ganancia derivada de inmuebles en territorio español, aunque residas en los Países Bajos.
- Es posible que también debas declarar el inmueble en los Países Bajos, pero el convenio de doble imposición entre España y los Países Bajos impide que tributes dos veces por lo mismo.
¿Los propietarios holandeses tienen que pagar impuestos en España?
Sí. Si resides en los Países Bajos y tienes una propiedad en territorio español, España tiene derecho a gravar ese inmueble por encontrarse en suelo nacional. Este es un principio básico del derecho fiscal internacional, confirmado por el convenio de doble imposición entre España y los Países Bajos.
No importa si tu inmueble en España es una villa de vacaciones, un apartamento o una casa de campo. Mientras seas contribuyente fiscal residente en los Países Bajos (binnenlands belastingplichtige) y seas propietario de un inmueble en España, se te considera contribuyente no residente en España y debes presentar el Modelo 210.
En pocas palabras: la Belastingdienst te grava por tu renta mundial, pero la Agencia Tributaria española te grava por lo que posees y las rentas que generas en España.
Principales impuestos para los residentes holandeses con propiedades en España
Hay tres impuestos principales que debes conocer. Todos se declaran a través de un único formulario: el Modelo 210, aunque pueden requerirse declaraciones separadas según el tipo de renta, el inmueble, el propietario y el período fiscal.
Renta imputada
Este es, probablemente, el impuesto que más sorprende a los propietarios holandeses. Aunque tu inmueble en España esté vacío, se use solo en vacaciones o no genere ningún ingreso por alquiler, la Agencia Tributaria asume que produce una renta presunta. Esto se denomina renta imputada y debe declararse anualmente mediante el Modelo 210.
- La base imponible es el 1,1 % o el 2 % del valor catastral del inmueble.
- Se aplica un tipo fijo del 19 % para residentes de la UE, incluidos los neerlandeses.
- El plazo de presentación es el 31 de diciembre del año siguiente al ejercicio fiscal.
Una nota sobre el valor catastral: es el valor oficial asignado por el Catastro español y suele estar muy por debajo del valor de mercado, a menudo entre un 40 % y un 60 % inferior. Cumple una función similar al WOZ-waarde neerlandés, pero resulta generalmente más favorable para el contribuyente.
Si conoces el sistema de la Box 3 en Países Bajos, encontrarás ciertas similitudes, aunque también diferencias importantes:
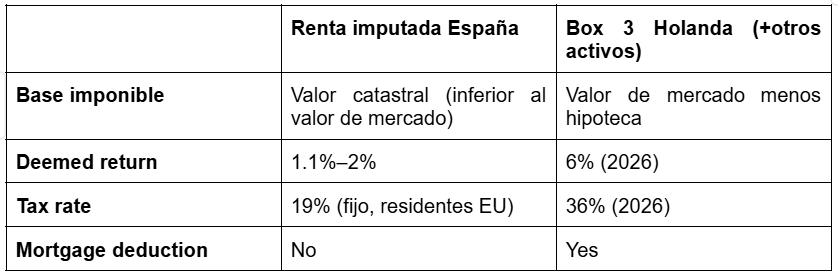
Aunque ambos sistemas gravan un rendimiento «ficticio» sobre la propiedad, el español es en general mucho más ligero para los propietarios de una segunda residencia. Y a diferencia de la Box 3, solo afecta al inmueble, no al conjunto de tu ahorro o cartera de inversiones.
Ingresos por alquiler
Si alquilas tu inmueble en España, ya sea a largo plazo o a corto plazo a través de plataformas como Airbnb o Booking.com, debes declarar esos ingresos en España.
- El tipo impositivo es del 19 % para los residentes en Holanda.
- A partir del ejercicio 2024, los ingresos por alquiler se declaran anualmente, no de forma trimestral. El plazo de presentación es del 1 al 20 de enero del año siguiente al ejercicio fiscal.
- Como residente de la UE, puedes deducir los gastos relacionados con el alquiler.
- Si alquilas el inmueble solo durante parte del año, también debes presentar una declaración de renta imputada por los días en que no estuvo alquilado.
Importante: desde el ejercicio fiscal 2026 (a declarar en 2027), este plazo vuelve a cambiar: pasa del 1-20 de enero al 1-20 de abril, y la renta imputada se abre el 1 de abril en lugar del 1 de enero, según la Orden HAC/623/2026. Consulta la guía actualizada de plazos 2026.
Ganancias patrimoniales
Cuando vendes tu inmueble en España, el beneficio obtenido tributa en España al 19 %. El comprador está obligado por ley a retener el 3 % del precio de venta e ingresarlo en la Agencia Tributaria como pago a cuenta en tu nombre (a través del Modelo 211). Posteriormente puedes compensar o reclamar ese importe al presentar tu propio Modelo 210.
¿Cómo pueden los residentes holandeses deducir los gastos del alquiler?
Esta es una de las ventajas más importantes para los propietarios residentes en Holanda y a su vez, la que más preguntas trae. Al pertenecer los Países Bajos a la Unión Europea, tienes derecho a deducir una buena parte de los gastos relacionados con el alquiler de tu inmueble en España.
Esto significa que solo tributas sobre el beneficio neto del alquiler, no sobre los ingresos brutos.
Los gastos deducibles habituales incluyen:
- IBI (el impuesto municipal sobre bienes inmuebles, equivalente al OZB holandés);
- cuotas de la comunidad de propietarios;
- seguro del hogar;
- intereses hipotecarios (proporcionales al período alquilado);
- suministros a cargo del arrendador (agua, electricidad, internet);
- amortización del inmueble (3 % del valor de construcción); y
- honorarios de agencia o gestión del inmueble.
Puedes leer más sobre los gastos deducibles en nuestro artículo.
Convenio para evitar la Doble imposición entre España y los Países Bajos
Una duda frecuente es: "Si pago impuestos en España, ¿también tengo que pagar en los Países Bajos por el mismo inmueble?"
La respuesta corta es que no tributarás dos veces, gracias al Convenio para evitar la doble imposición entre España y los Países Bajos (firmado en 1971 y actualizado en 2006).
¿Cómo funciona en la práctica?
- España grava. En virtud del artículo 6 del convenio, las rentas derivadas de bienes inmuebles pueden gravarse en el país donde está situado el inmueble. Por tanto, España tiene derecho a gravar la renta imputada, los ingresos por alquiler y las ganancias patrimoniales derivados de inmuebles españoles a través del Modelo 210.
- Los Países Bajos también exigen declarar el inmueble en tu aangifte inkomstenbelasting o declaración de la renta anual, habitualmente en la Box 3 (ahorro e inversiones). Debe declararse el valor de mercado a 1 de enero, menos la deuda hipotecaria correspondiente.
- Para evitar la doble imposición, los Países Bajos aplican el método de exención con progresividad (vrijstellingsmethode met progressievoorbehoud), previsto en el artículo 25 del convenio hispano-neerlandés. Esto significa que tu inmueble español se tiene en cuenta al calcular tu base imponible total en la Box 3, pero se aplica una exención proporcional sobre la parte atribuible al inmueble español que España tiene derecho a gravar.
- El resultado: tu inmueble en España debe seguir declarándose en los Países Bajos, pero las autoridades fiscales neerlandesas aplican el mecanismo para evitar la doble imposición sobre la parte atribuible al inmueble español, de modo que no tributas dos veces por el mismo activo.
Aspectos importantes a tener en cuenta:
- No puedes deducir el IBI español ni el impuesto pagado en España (IRNR/Modelo 210) como gasto en tu cálculo de la Box 3. El alivio fiscal del convenio se aplica mediante el método de exención, no mediante la deducción de gastos.
- Tras la sentencia del Tribunal Supremo neerlandés de junio de 2024, los contribuyentes pueden solicitar una corrección de su liquidación de la Box 3 si pueden demostrar que su rendimiento real es inferior al rendimiento nocional aplicado en el sistema Box 3. Este alivio se aplica únicamente a la liquidación fiscal neerlandesa y no afecta a las obligaciones fiscales en España.
- Se espera que un nuevo sistema de Box 3 basado en rendimientos reales entre en vigor en 2028 (Wet werkelijk rendement).
- Conserva siempre los justificantes de tus impuestos españoles y las confirmaciones del Modelo 210, tanto para los registros españoles como para tu declaración neerlandesa.
Ejemplos prácticos
Caso 1: Anna, de Utrecht, segunda residencia en Marbella
Anna vive en Utrecht y es propietaria de un pequeño apartamento en Marbella que solo usa durante las vacaciones de verano. No lo alquila. El valor catastral es de 120.000 €.
- Anna debe presentar un Modelo 210 al año por renta imputada
- Base imponible: 120.000 € × 1,1 % = 1.320 €
- Cuota: 1.320 € × 19 % = 250,80 € al año
- Plazo: 31 de diciembre del año siguiente
En su declaración de la renta holandesa, Anna también declara el inmueble en la Box 3, pero recibe la exención para evitar la doble imposición.
Caso 2: Pieter, de Ámsterdam, apartamento alquilado en Valencia
Pieter alquila su apartamento en Valencia durante todo el año y obtiene 12.000 € de ingresos brutos por alquiler. Sus gastos deducibles ascienden a 3.500 € (IBI, cuotas de comunidad, seguro, reparaciones).
- Rendimiento neto: 12.000 € − 3.500 € = 8.500 €
- Cuota: 8.500 € × 19 % = 1.615 € al año
- Presenta el Modelo 210 anualmente, entre el 1 y el 20 de enero del año siguiente
Pieter también declara el inmueble en su aangifte en la Box 3, indicando el valor de mercado menos la hipoteca a 1 de enero. Aunque el inmueble español se incluye en el cálculo de su base total de la Box 3, el convenio hispano-neerlandés le otorga una exención proporcional sobre la parte atribuible al inmueble español.
El resultado: Pieter paga el impuesto sobre los ingresos por alquiler en España, y los Países Bajos eximen ese mismo inmueble del impuesto neerlandés, de modo que no tributa dos veces.
¿Cómo mantenerte al día con tus obligaciones en España?
Cumplir con la Agencia Tributaria española (el equivalente de la Belastingdienst) es más sencillo de lo que parece. Esto es lo que necesitas hacer:
- Presenta el Modelo 210 cada año, aunque el inmueble esté vacío
- Respeta los plazos:
- renta imputada, hasta el 31 de diciembre del año siguiente;
- ingresos por alquiler, anualmente entre el 1 y el 20 de enero del año siguiente (a partir del ejercicio 2024);
- ganancias patrimoniales, en el plazo de 4 meses desde la venta del inmueble.
- Conserva tus justificantes (facturas, recibos del IBI, contratos de alquiler) durante al menos 4 años
- Evita sanciones: superar un plazo puede acarrear recargos del 1 % al 15 % más intereses, y si es la Agencia Tributaria quien lo detecta primero, las multas pueden ser notablemente más elevadas
Errores frecuentes de los propietarios holandeses
- Creer que con pagar impuestos en los Países Bajos es suficiente. España tiene siempre el derecho preferente de gravar tu inmueble español.
- No declarar un inmueble vacío o de uso vacacional. La renta imputada sigue aplicando igualmente.
- Pensar que la declaración del alquiler sigue siendo trimestral. A partir del ejercicio 2024, los ingresos por alquiler se presentan anualmente en enero, no cada tres meses.
- Olvidar la renta imputada proporcional. Si alquilas el inmueble solo parte del año, también debes presentar una declaración de renta imputada por los días no alquilados.
- Confundir las deducciones. Algunos propietarios deducen gastos sin conservar facturas ni aplicar prorrateos correctos, lo que puede provocar una inspección.
- Presentar una declaración conjunta en lugar de declaraciones separadas cuando hay co-propiedad. Cada copropietario debe presentar su propio Modelo 210 por su parte.
- Olvidar declarar el inmueble en la declaración neerlandesa. Aunque recibes la exención, el inmueble debe seguir figurando en la Box 3.
- Intentar deducir los impuestos españoles de la Box 3. El IBI y el impuesto pagado en España no pueden deducirse en la Box 3; el alivio fiscal se obtiene mediante la exención del convenio, no mediante la deducción de gastos.
Presenta tu Modelo 210 con IberianTax
Si eres un residente holandés propietario de un inmueble en España, puedes presentar tu declaración fiscal online en pocos minutos, sin papeleo, sin formularios en español y sin los honorarios elevados de una gestoría. IberianTax está diseñado para no residentes como tú: claro, asequible y disponible en inglés con soporte completo cuando lo necesitas.
Preguntas frecuentes
¿Los residentes neerlandeses tienen que presentar el Modelo 210?
Sí. Cualquier residente neerlandés que sea propietario de un inmueble en España debe presentar el Modelo 210, tanto si el inmueble está alquilado como si se usa para uso personal o está vacío.
¿Pago impuestos tanto en España como en los Países Bajos?
Es posible que debas declarar el inmueble en ambos países, pero no tributarás dos veces por la misma renta o activo. El sistema fiscal neerlandés aplica el método de exención con progresividad (vrijstellingsmethode met progressievoorbehoud) para eliminar la doble imposición, de conformidad con el artículo 25 del convenio hispano-neerlandés.
¿Puedo deducir los gastos del alquiler como residente neerlandés?
Sí. Al ser los Países Bajos miembro de la UE, puedes deducir la mayoría de los gastos relacionados con el alquiler en tu Modelo 210 (IBI, seguro, reparaciones, intereses hipotecarios, cuotas de comunidad) y tributar solo sobre el beneficio neto del alquiler.
¿Qué ocurre si no presento el Modelo 210?
Puedes enfrentarte a recargos del 1 % al 15 %, intereses de demora y sanciones formales si la Agencia Tributaria te contacta primero. Presentar voluntariamente, aunque sea fuera de plazo, reduce considerablemente estos costes.
¿La renta imputada española es similar a la Box 3 neerlandesa?
Conceptualmente son similares, ya que ambas gravan un rendimiento nocional de la titularidad de inmuebles, pero en la práctica son bastante diferentes. La renta imputada española se calcula sobre el valor catastral (muy inferior al valor de mercado) al 1,1 %–2 %, gravado al 19 %. La Box 3 neerlandesa utiliza el valor de mercado menos la hipoteca, aplica un rendimiento presunto del 6,04 % y lo grava al 36 % (tipos de 2026).
¿Puedo deducir el impuesto español pagado (IBI, Modelo 210) de mi cálculo de la Box 3?
No. Los impuestos españoles no pueden deducirse como gastos en la Box 3. La doble imposición se evita mediante el método de exención previsto en el convenio hispano-neerlandés: las autoridades fiscales neerlandesas eximen la parte de tu patrimonio de la Box 3 atribuible al inmueble español.
Mi cónyuge y yo somos copropietarios del inmueble. ¿Tenemos que presentar los dos la declaración?
Sí. Cada copropietario debe presentar su propio Modelo 210 independiente por su parte del inmueble, no una declaración conjunta.