Diferencias clave entre el IBI y el Impuesto sobre la Renta de No Residentes en España
September 24, 2026
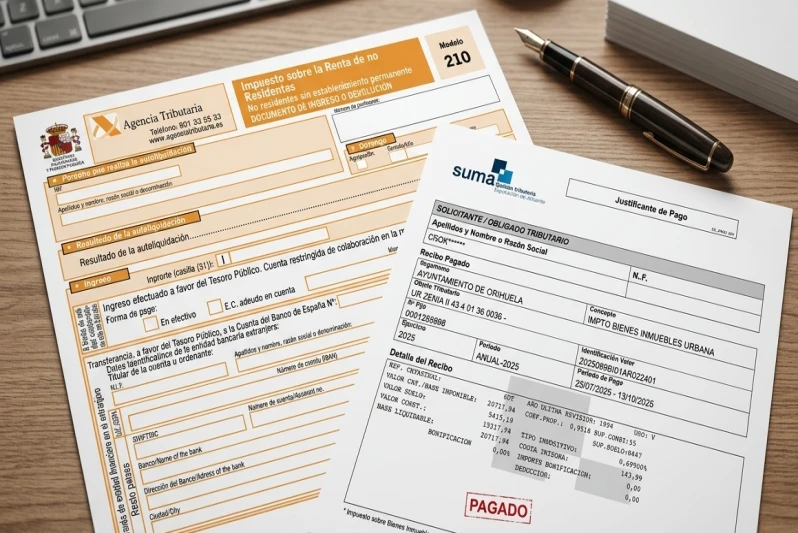
Como propietario no residente en España, entender los impuestos que se aplican a tu inmueble es fundamental. Entre ellos, el Impuesto sobre Bienes Inmuebles (IBI) y el Impuesto sobre la Renta de No Residentes (IRNR, declarado mediante el Modelo 210) son especialmente importantes. Aunque ambos están relacionados con la titularidad de un inmueble, su base imponible, gestión y aplicación son muy diferentes.
Administración tributaria
El Impuesto sobre la Renta de No Residentes está gestionado por la Agencia Tributaria española, un organismo de ámbito nacional, y exige la autoliquidación por parte del contribuyente. Esto significa que el propietario es responsable de calcular, declarar y pagar el impuesto sin revisión previa por parte de la Agencia.
El IBI, en cambio, es un impuesto local. Se encargan de su recaudación los propios ayuntamientos o, en determinadas comunidades, organismos específicos como SUMA en Alicante, el Patronato de Recaudación en Málaga o el ATIB en las Islas Baleares. Estos organismos emiten un aviso de pago con el importe que el propietario debe abonar, calculado por ellos mismos.
Cálculo del impuesto
El IBI se calcula aplicando un tipo impositivo municipal al valor catastral del inmueble. Este tipo varía en función de la ubicación de la propiedad y del nivel de servicios públicos que presta el municipio. En general, oscila entre el 0,4 % y el 1,3 %.
El IRNR relacionado con la titularidad de inmuebles, declarado a través del Modelo 210, utiliza un porcentaje fijo del valor catastral para determinar la base imponible. Este porcentaje es del 2 % con carácter general, o del 1,1 % cuando el valor catastral haya sido revisado o actualizado en los últimos diez años mediante un procedimiento de valoración colectiva de carácter general (no revisiones individuales). A esta base imponible se le aplica a continuación el tipo impositivo correspondiente: el 19 % para residentes en la UE, Noruega, Islandia y Liechtenstein, y el 24 % para los residentes fuera de esas zonas.
Declaración y efecto sobre la copropiedad
La declaración del Impuesto a la Renta de los No Residentes se realiza mediante el Modelo 210, que debe presentar cada contribuyente de forma individual. En el caso de inmuebles en copropiedad, cada propietario no residente debe presentar su propia declaración por su parte proporcional. Si un inmueble pertenece a varias personas no residentes, cada una deberá presentar una declaración separada que refleje su porcentaje de titularidad.
El IBI, en cambio, grava el inmueble en sí, con independencia del número de propietarios. Se emite un único recibo por inmueble al año, y corresponde a los copropietarios acordar entre ellos cómo se reparte el pago. Esto simplifica el proceso administrativo, ya que no se generan tantas liquidaciones individuales.
Período impositivo y plazos de presentación
El IRNR se declara y paga de forma retrospectiva, es decir, corresponde al ejercicio fiscal anterior. Los plazos son uniformes en todo el territorio nacional: para el ejercicio 2023, el período de presentación se extiende a lo largo de todo el año 2024, del 1 de enero al 31 de diciembre.
El IBI, en cambio, se paga dentro del mismo ejercicio al que corresponde. Los plazos de cobro varían según el municipio o el organismo recaudador regional, por lo que es importante consultar el calendario fiscal local para evitar recargos por pago fuera de plazo.
La renta imputada solo aplica a personas físicas
Una diferencia importante es que la renta imputada en el IRNR solo se aplica a personas físicas no residentes. Se dirige a propietarios de inmuebles urbanos que no están afectos a actividades económicas, y parte de la idea de que la tenencia de un inmueble genera un beneficio para su propietario, aunque no obtenga rentas reales de él. Las sociedades y personas jurídicas no quedan sujetas a la renta imputada: tributan únicamente por las rentas efectivamente obtenidas, como alquileres o ganancias patrimoniales.
El IBI, en cambio, grava tanto a personas físicas como jurídicas, y abarca tanto inmuebles urbanos como rústicos.
Forma de declaración
El IRNR se declara mediante autoliquidación a través del Modelo 210. Es el propio contribuyente quien determina la base imponible, calcula la cuota y presenta la declaración, sin intervención previa de la Administración.
El IBI no se declara por el propietario. Es el ayuntamiento o el organismo recaudador correspondiente quien calcula el importe a partir del valor catastral y el tipo aplicable, y emite el recibo de pago. El propietario puede domiciliar el cobro en su cuenta bancaria para facilitar el cumplimiento de esta obligación.
En IberianTax ayudamos a los propietarios no residentes a gestionar sus obligaciones fiscales en España, asegurando que el IRNR se declara correctamente y dentro del plazo. Puedes contactarnos para más información sobre cómo podemos ayudarte a cumplir con tus obligaciones tributarias en España.