Welches Modelo 210 muss ich einreichen?
August 7, 2026
Das Modelo 210 ist keine einzelne Steuererklärung. Es ist ein Formular, das für verschiedene steuerliche Pflichten verwendet wird, und welche Version für Sie zutrifft, hängt vollständig davon ab, wie Ihre Immobilie im Laufe des Jahres genutzt wurde.
Wenn Sie nicht sicher sind, ob Sie unterstelltes Einkommen, Mieteinnahmen, Kapitalerträge oder mehrere davon erklären müssen, hilft Ihnen dieser Leitfaden dabei, Ihre genaue Situation zu bestimmen. Außerdem finden Sie eine einfache Entscheidungstabelle, mit der Sie Ihren Fall in wenigen Sekunden prüfen können.
Kurze Antwort
- Welches Modelo 210 Sie benötigen, hängt davon ab, wie die Immobilie genutzt wurde: Eigennutzung, leerstehend, vermietet oder verkauft.
- Es gibt drei Haupttypen: unterstelltes Einkommen, Mieteinnahmen und Kapitalertragssteuer.
- Es ist üblich, im selben Jahr mehr als ein Modelo 210 einreichen zu müssen, zum Beispiel wenn Sie die Immobilie einen Teil des Jahres vermietet und den Rest selbst genutzt haben.
Überblick über die Modelo-210-Typen
Nicht-residente Immobilieneigentümer in Spanien müssen möglicherweise eine oder mehrere dieser Erklärungen einreichen:
- Unterstelltes Einkommen: gilt, wenn die Immobilie nicht vermietet ist und für die Eigennutzung zur Verfügung steht, auch wenn Sie sie nie tatsächlich besuchen.
- Mieteinnahmen: gilt, wenn die Immobilie kurz- oder langfristig vermietet wird.
- Kapitalertragsteuer: gilt, wenn die Immobilie verkauft wird.
Jede dieser Erklärungen wird über dasselbe Formular Modelo 210 eingereicht, jedoch mit unterschiedlichen Abschnitten, Fristen und steuerlicher Behandlung.
Wenn die Immobilie nicht vermietet wurde
Wenn Ihre Immobilie zur Eigennutzung leer stand oder Ihnen einfach zur Verfügung stand und nicht vermietet wurde, geht die Agencia Tributaria davon aus, dass sie ein fiktives Einkommen erzielt. Dies wird als unterstelltes Einkommen bezeichnet und muss jährlich erklärt werden.
- Steuerbemessungsgrundlage: 2 % des Katasterwerts der Immobilie, oder 1,1 %, wenn die Gemeinde in den letzten 10 Jahren eine allgemeine Überprüfung der Katasterwerte durchlaufen hat (einschließlich Katasterwerten, die ab 2012 überarbeitet wurden und seitdem gültig sind).
- Frist: Ab dem Steuerjahr 2026 (Einreichung 2027) liegt die Frist zwischen dem 1. April und dem 31. Dezember des Folgejahres (28. Dezember bei Zahlung per Lastschrift).
Dies gilt auch, wenn Sie die Immobilie nur einen Teil des Jahres genutzt haben; in diesem Fall wird die Steuer anteilig zu den Tagen berechnet, an denen sie Ihnen zur Verfügung stand.
Wenn die Immobilie vermietet wurde
Wenn Sie Ihre Immobilie kurz- oder langfristig vermietet haben, müssen Sie die im Laufe des Jahres erzielten Mieteinnahmen erklären.
- EU-/EWR-Residenten können Ausgaben abziehen, die direkt mit der Vermietungstätigkeit zusammenhängen, wie IBI, Versicherung und Instandhaltungskosten.
- Nicht-EU-/EWR-Residenten können diese Ausgaben derzeit nicht abziehen, wobei sich dies in naher Zukunft ändern könnte.
- Frist: Ab dem Steuerjahr 2026 (Einreichung 2027) hängt die Frist vom Ergebnis der Steuererklärung ab: Ist eine Steuerzahlung fällig, muss die Erklärung zwischen dem 1. und 20. April des Folgejahres eingereicht werden; ist das Ergebnis null (keine Steuer fällig), gilt der Zeitraum vom 1. bis 20. Januar des Folgejahres; ist das Ergebnis eine Rückerstattung, kann die Erklärung ab dem 1. Februar des Folgejahres eingereicht werden.
Wenn die Immobilie nur einen Teil des Jahres vermietet war, müssen Sie zusätzlich unterstelltes Einkommen für die verbleibenden Tage, an denen sie nicht vermietet war, als separate Erklärung einreichen.
Wenn die Immobilie verkauft wurde
Wenn Sie Ihre Immobilie verkauft haben, unterliegt jeder Gewinn der Kapitalertragssteuer.
- Der Käufer muss 3 % des Verkaufspreises einbehalten und in Ihrem Namen über das Modelo 211 an die Agencia Tributaria zahlen.
- Sie müssen diese 3-%-Quellensteuer bei der Einreichung Ihrer eigenen Kapitalertragssteuererklärung (Modelo 210) angeben. Gegebenenfalls können Sie eine Rückerstattung des zu viel einbehaltenen Betrags beantragen.
- Frist: innerhalb von 4 Monaten nach dem Verkaufsdatum.
Wenn Sie die Immobilie vor dem Verkauf besessen haben, benötigen Sie zusätzlich eine separate Erklärung für unterstelltes Einkommen (oder Mieteinnahmen) für den Zeitraum vor dem Verkauf.
Andere Situationen
Einige weniger häufige Fälle beeinflussen ebenfalls, welches Modelo 210 Sie benötigen:
- Mehrere Immobilien oder Einheiten: Jede Immobilie mit einer eigenen Katasterreferenz (eine Garage, ein Abstellraum, ein separates Grundstück) benötigt ihr eigenes Modelo 210, auch wenn sie demselben Eigentümer gehört.
- Miteigentum: Jeder Eigentümer muss sein eigenes Modelo 210 basierend auf seinem Eigentumsanteil einreichen, auch für dieselbe Immobilie.
- Zinsen, Dividenden oder andere Einkünfte aus spanischen Quellen: Diese können je nach Art des Einkommens ebenfalls eine separate Nichtresidentensteuererklärung erfordern.
Andere Immobiliensteuern: Verwechseln Sie das Modelo 210 nicht mit der IBI
Viele nicht-residente Eigentümer gehen davon aus, dass sie mit der jährlichen Zahlung der IBI bereits alle ihre steuerlichen Pflichten in Spanien erfüllt haben. Das ist nicht der Fall: IBI und Modelo 210 sind zwei völlig unterschiedliche Steuern, und die Zahlung der einen ersetzt nicht die andere.
Die IBI (Impuesto sobre Bienes Inmuebles) ist eine lokale Steuer, die vom Rathaus der Gemeinde erhoben wird, in der sich Ihre Immobilie befindet. Sie basiert auf dem Katasterwert und ist jedes Jahr allein aufgrund des Besitzes der Immobilie fällig, unabhängig davon, ob diese vermietet, leerstehend oder selbst genutzt wird. In den meisten Fällen stellt Ihnen die Gemeinde die Rechnung direkt zu, oft per Lastschrift.
Das Modelo 210 hingegen gehört zur Einkommensteuererklärung. Es handelt sich um eine Selbstveranlagung, die Sie (oder Ihr Steuervertreter) einreichen müssen, um als Nicht-Resident Einkommensteuer zu erklären: unterstelltes Einkommen bei Eigennutzung, Mieteinnahmen oder Kapitalerträge, je nach Ihrer Situation. Hierfür erhalten Sie keine Rechnung. Die Einreichung liegt in Ihrer Verantwortung und ist allein deshalb fällig, weil Sie eine Immobilie in Spanien besitzen, unabhängig davon, ob Sie sie vermietet oder tatsächlich Einkünfte erzielt haben.
Kurz gesagt: Die IBI ist eine lokale Grundsteuer, die Sie jedes Jahr zahlen; das Modelo 210 ist eine nationale Einkommensteuererklärung, die Sie selbst einreichen müssen.
Gemischte Szenarien
Viele Eigentümer gehen davon aus, dass sie nur ein Modelo 210 pro Jahr einreichen müssen. In der Praxis können jedoch mehrere Situationen im selben Steuerjahr auf dieselbe Immobilie zutreffen.
Reales Beispiel: Anna, wohnhaft in Deutschland, besitzt eine Wohnung in Alicante. Sie nutzt diese selbst für 3 Monate, vermietet sie 9 Monate lang und verkauft einen separaten Stellplatz (mit eigener Katasterreferenz), den sie nie vermietet hat.
Was Anna einreichen muss:
- Mieteinnahmen für die 9 vermieteten Monate der Wohnung.
- Unterstelltes Einkommen für die 3 Monate der Eigennutzung der Wohnung.
- Unterstelltes Einkommen für den Stellplatz, bis zum Verkaufsdatum.
- Kapitalertragssteuer für den Verkauf des Stellplatzes, innerhalb von 4 Monaten nach dem Verkaufsdatum.
Vier separate Modelo-210-Einreichungen, von einem einzigen Eigentümer in einem einzigen Jahr.
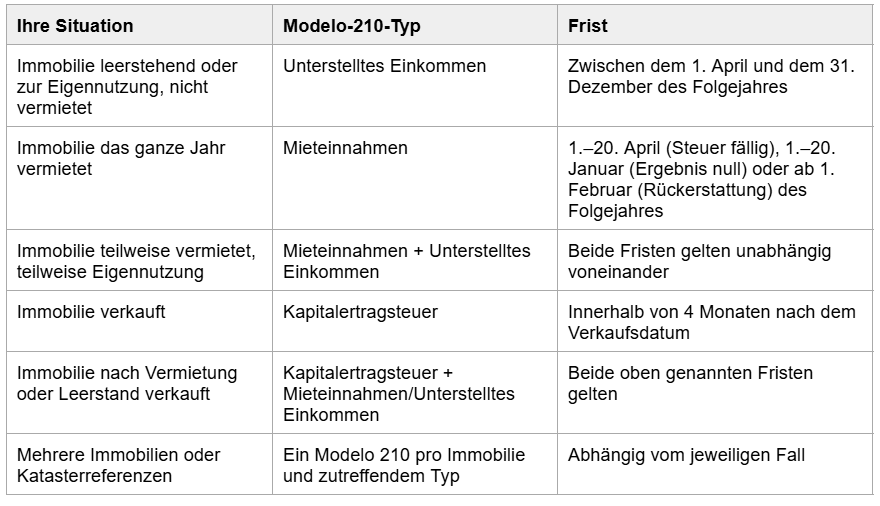
Einfacher Entscheidungsleitfaden
Nutzen Sie diese Tabelle, um schnell zu prüfen, welches Modelo 210 auf Ihre Situation zutrifft:
Die angegebenen Fristen gelten ab dem Steuerjahr 2026 (Einreichung 2027).
Häufige Fehler
- Nur ein Modelo 210 einrei
- chen, obwohl mehrere zutreffen. Eigentümer reichen oft nur eine Erklärung ein und vergessen, dass eine teilweise Vermietung im Jahr weiterhin eine separate Erklärung für unterstelltes Einkommen für den restlichen Zeitraum erfordert.
- Unterstelltes Einkommen mit Mieteinnahmen verwechseln. Dies sind zwei unterschiedliche Steuern mit unterschiedlichen Regeln und Fristen, auch wenn sie über dasselbe Formular erklärt werden.
- Einen Verkauf als einzige Verpflichtung des Jahres betrachten. Wenn die Immobilie vor dem Verkauf Einkünfte erzielt hat, muss dieser Zeitraum weiterhin separat erklärt werden.
- Annehmen, dass eine Einreichung alle Immobilien abdeckt. Jede Katasterreferenz benötigt ein eigenes Modelo 210, selbst wenn die Immobilien derselben Person gehören.
- Unterstelltes Einkommen mit lokalen Steuern wie der IBI verwechseln. Unterstelltes Einkommen ist eine nationale Steuer, die über das Modelo 210 (Selbstveranlagung) erklärt wird, während die IBI eine lokale Grundsteuer ist, die von der Gemeinde verwaltet und oft direkt, zum Beispiel per Lastschrift, eingezogen wird.
Nicht sicher, welche Erklärung Sie benötigen?
Wenn Ihre Situation mehr als eine Immobilie, eine Kombination aus Vermietung und Eigennutzung oder einen Verkauf im Laufe des Jahres umfasst, kann eine Einreichung leicht übersehen werden. IberianTax hilft Ihnen dabei, genau zu bestimmen, welche Modelo-210-Typen auf Ihren Fall zutreffen, damit Sie von Anfang an alles korrekt einreichen.
FAQ
Muss ich das Modelo 210 einreichen, wenn meine Immobilie das ganze Jahr leer stand?
Ja. Auch wenn die Immobilie nie vermietet wurde und Sie sie nie besucht haben, geht die Agencia Tributaria von einem fiktiven Einkommen basierend auf dem Katasterwert aus. Dies muss als unterstelltes Einkommen erklärt werden.
Kann ich Mieteinnahmen und unterstelltes Einkommen im selben Modelo 210 zusammenfassen?
Nein. Sie werden als separate Erklärungen eingereicht, die jeweils einen unterschiedlichen Zeitraum abdecken und eine unterschiedliche Frist haben, auch wenn beide über dasselbe Formular erklärt werden.
Was ist, wenn ich die Immobilie gemeinsam mit einer anderen Person besitze?
Jeder Eigentümer muss sein eigenes Modelo 210 einreichen und dabei nur seinen Anteil an Einkommen, Ausgaben und Eigentum angeben.
Benötigt eine Garage oder ein Abstellraum eine eigene Erklärung?
Ja, wenn sie eine eigene Katasterreferenz (referencia catastral) und einen eigenen IBI-Bescheid haben, werden sie steuerlich als separate Immobilie behandelt.
Was passiert, wenn ich meine Immobilie verkauft, sie aber zuvor im Jahr auch vermietet habe?
Sie benötigen zwei Erklärungen: eine Mieteinnahmen-Erklärung für den vermieteten Zeitraum und eine Kapitalertragssteuererklärung für den Verkauf, innerhalb von 4 Monaten nach dem Verkaufsdatum.
Reichen Sie das richtige Modelo 210 mit IberianTax ein
Herauszufinden, welches Modelo 210 auf Ihre Situation zutrifft, muss nicht kompliziert sein. Mit IberianTax können Sie online in wenigen Minuten einreichen, bereits ab 34,95 € pro Einreichung, mit automatischen Fristerinnerungen und fachkundiger Unterstützung in Ihrer eigenen Sprache.
Erstellen Sie noch heute Ihr kostenloses Konto und reichen Sie die richtige Erklärung für Ihre Situation ein, ganz ohne Rätselraten.