Spanien könnte 10 % MWST auf alle Ferienvermietungen einführen: Was nicht-residente Immobilieneigentümer wissen müssen
October 9, 2026
Wichtig (Aktualisierung, 9. Oktober 2026): Diese Maßnahme ist inzwischen beschlossen. Das Real Decreto-ley 29/2026 sieht ab dem 1. Dezember 2026 10 % Mehrwertsteuer auf die Vermietung möblierter Wohnungen von bis zu 30 Nächten pro Gast vor (nicht auf alle Ferienvermietungen). Was sich für Sie ändert, lesen Sie in unserem Artikel Neues Wohnungsdekret in Spanien: Was sich für nicht-residente Eigentümer ändert.
Spanien bereitet eine Steueränderung vor, die Tausende Eigentümer betreffen könnte, die ihre Immobilie an Touristen vermieten. Die Regierung arbeitet an einer Reform, nach der auf alle Ferienvermietungen eine MWST von 10 % anfallen würde, auch auf solche, die derzeit keine hotelähnlichen Dienstleistungen anbieten.
Die Initiative ist Teil eines umfassenderen Maßnahmenpakets, das darauf abzielt, das Wachstum touristischer Unterkünfte zu begrenzen und das Angebot an Wohnraum zu schützen, auch wenn die parlamentarische Behandlung derzeit ausgesetzt ist.
So oder so wäre dies ein bedeutender Wandel gegenüber dem aktuellen System, unter dem viele private Vermieter ganz ohne MWST arbeiten. Hier erfahren Sie, was bisher bekannt ist, was es für Sie als nicht-residenten Immobilieneigentümer konkret bedeutet, und warum Sie diese neue MWST nicht mit dem Modelo 210 verwechseln sollten, das Sie bereits jedes Jahr einreichen.
Kurz zusammengefasst
- Die spanische Regierung arbeitet an einer Reform, die jede Ferienvermietung mit 10 % MWST besteuern würde, indem sie diese als wirtschaftliche Tätigkeit behandelt.
- Es ist noch kein Gesetz. Es handelt sich um einen Vorschlag innerhalb eines umfassenderen Wohnungspakets, dessen parlamentarische Behandlung aufgrund mangelnder politischer Unterstützung ausgesetzt wurde.
- Heute sind Ferienvermietungen ohne hotelähnliche Dienstleistungen von der MWST befreit, und der ermäßigte Satz von 10 % gilt nur, wenn während des Aufenthalts Leistungen wie Reinigung oder Empfang angeboten werden. Mit der Reform würde die MWST von 10 % für alle Ferienvermietungen gelten, unabhängig davon, ob sie zusätzliche Leistungen anbieten oder nicht.
- Diese MWST ist unabhängig vom Modelo 210 (der Steuererklärung für Nicht-Residenten). Es handelt sich um zwei getrennte Pflichten, die beide gleichzeitig für Sie gelten können.
- Bis die Reform verabschiedet ist, sollten Sie weiterhin genau wie bisher Ihre Erklärungen einreichen, einschließlich Ihres Modelo 210.
Was hat die Regierung tatsächlich angekündigt?
Spaniens Wohnungsministerium hat bestätigt, dass es an einem Gesetzentwurf arbeitet, der kurzfristige Ferienvermietungen (Aufenthalte unter 30 Nächten) als wirtschaftliche Tätigkeit einstufen würde, die dem ermäßigten MWST-Satz von 10 % unterliegt. Dies würde für alle Ferienvermietungen gelten, unabhängig davon, ob sie hotelähnliche Dienstleistungen anbieten oder nicht. Die Maßnahme ist Teil eines umfassenderen Pakets an Wohnungsreformen, das die Regierung im Laufe des Jahres 2026 umsetzt, zusammen mit weiteren Maßnahmen wie höheren Steuern auf Immobilienkäufe durch nicht-residente Käufer außerhalb der EU und schärferen Sanktionen für Plattformen, die Inserate ohne gültige Tourismuslizenz veröffentlichen.
Erklärtes Ziel der Regierung ist es, die Rentabilität von Ferienvermietungen im Vergleich zu langfristigen Wohnmietverträgen zu senken – vor dem Hintergrund der Wohnungsknappheit in Spaniens Großstädten und touristischen Hotspots.
Der Zeitrahmen ist hier entscheidend: Der Vorschlag wird seit 2025 diskutiert und das Wohnungspaket wurde 2026 vorgestellt, ein Datum für das Inkrafttreten wurde jedoch nicht bestätigt. Bis der Kongress ein endgültiges Gesetz verabschiedet, besteht keine neue MWST-Pflicht für Immobilieneigentümer.
Wie funktioniert die MWST auf Ferienvermietungen heute?
Um die Auswirkungen der Reform zu verstehen, hilft es, zunächst das aktuelle System zu verstehen, wie es von der spanischen Steuerbehörde (Agencia Tributaria) festgelegt wurde:
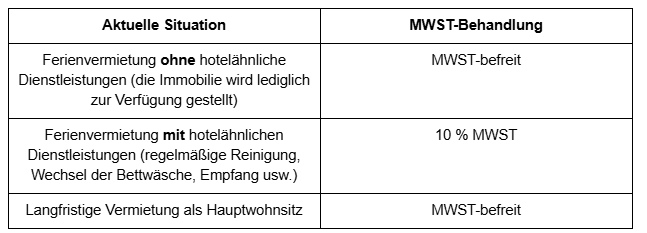
Was betrachtet die Agencia Tributaria als „hotelähnliche Dienstleistungen"? Nach den Kriterien der Agencia Tributaria müssen dies Leistungen sein, die denen der Hotelbranche ähneln und während des gesamten Aufenthalts des Gastes erbracht werden, nicht nur beim Check-in oder Check-out. Zum Beispiel:
- Laufender Empfang und Gästebetreuung
- Regelmäßige Reinigung des Innenraums der Immobilie (nicht nur bei An- und Abreise)
- Regelmäßiger Wechsel von Bettwäsche und Handtüchern
- Zusätzliche Leistungen wie Wäscheservice, Gepäckaufbewahrung oder Verpflegung
Im Gegensatz dazu macht eine einmalige Reinigung bei An- und Abreise oder die Instandhaltung der Gemeinschaftsbereiche des Gebäudes die Vermietung für MWST-Zwecke nicht zu einer hotelähnlichen Tätigkeit.
Was würde sich durch die Reform ändern?
Wird der Vorschlag in seiner aktuellen Fassung verabschiedet, würde das bestehende System verschwinden und durch eine wesentlich einfachere, allerdings für die meisten Eigentümer teurere Regel ersetzt:
- Alle Ferienvermietungen unter 30 Nächten würden unabhängig davon, ob hotelähnliche Dienstleistungen angeboten werden oder nicht, der MWST von 10 % unterliegen.
- Die aktuelle Befreiung für Vermietungen ohne hotelähnliche Dienstleistungen würde entfallen. Der Satz von 10 %, der heute nur bei hotelähnlichen Dienstleistungen gilt, würde auf jede Ferienvermietung ausgeweitet.
- Für MWST-Zwecke würden Eigentümer als Ausübende einer geschäftlichen Tätigkeit behandelt, mit allem, was das bedeutet: Anmeldung als Selbstständiger (Modelo 036), Rechnungsstellung, Einreichung regelmäßiger MWST-Erklärungen (Modelo 303) und Aufbewahrung von Unterlagen für mindestens 4 Jahre.
- Im Gegenzug könnten Eigentümer die auf Ausgaben im direkten Zusammenhang mit der Tätigkeit gezahlte MWST abziehen (Nebenkosten, Verwaltung, Instandhaltung usw.).
In der Praxis würde dies bedeuten, dass eine Ferienwohnung mit demselben MWST-Satz besteuert würde wie ein Hotel (10 %), selbst wenn sie über die Unterkunft hinaus keine Leistungen anbietet.
Warum ist es so wichtig, MWST und Modelo 210 auseinanderzuhalten?
Das ist wahrscheinlich der Punkt, der bei nicht-residenten Eigentümern die meiste Verwirrung stiftet – und auch der Grund, diese Nachricht gelassen zu lesen.
MWST und Modelo 210 sind zwei völlig unterschiedliche Steuern, die beide gleichzeitig für Sie gelten können:
- Die MWST ist eine indirekte Steuer auf die Beherbergungsleistung selbst. Sollte die Reform verabschiedet werden, müsste der Eigentümer die 10 % auf den vom Gast gezahlten Preis aufschlagen und an die Agencia Tributaria abführen.
- Das Modelo 210 ist die direkte Steuer, die Sie als Nicht-Resident bereits heute auf den Gewinn aus der Vermietung Ihrer Immobilie in Spanien zahlen (unterstelltes Einkommen, wenn Sie nicht vermieten, oder Mieteinnahmen, wenn Sie vermieten).
Mit anderen Worten: Selbst wenn Sie Ihren Gästen künftig MWST berechnen müssten, müssten Sie Ihre Mieteinnahmen weiterhin jährlich über das Modelo 210 erklären – genau wie jetzt. Das eine ersetzt das andere nicht.
Praxisbeispiel
Stellen wir uns Sarah vor, die in Deutschland ansässig ist und eine Wohnung an der Costa del Sol besitzt, die sie das ganze Jahr über auf Airbnb anbietet, ohne während des Aufenthalts selbst Reinigung anzubieten (nur bei An- und Abreise).
Aktuelle Situation (vor der Reform):
- Ihre Vermietung ist von der MWST befreit, da sie keine hotelähnlichen Dienstleistungen anbietet.
- Jedes Jahr muss sie ihre Mieteinnahmen über das Modelo 210 erklären und dabei 19 % Steuer auf den Nettogewinn zahlen (als EU-Residentin kann sie Ausgaben wie Nebenkosten, Gemeinschaftsbeiträge, IBI oder Verwaltungskosten abziehen).
- Wurde die Immobilie nicht das ganze Jahr über vermietet und gab es Leerstandszeiten, muss Sarah zusätzlich unterstelltes Einkommen für die Tage ohne Vermietung erklären, über ein separates Modelo 210, basierend auf dem Katasterwert der Immobilie.
Zukünftige Situation (falls die Reform verabschiedet wird):
- Sarah müsste sich für MWST-Zwecke als Unternehmerin registrieren und zusätzlich 10 % auf den Preis jedes Aufenthalts berechnen, obwohl sie keine hotelähnlichen Dienstleistungen anbietet. Läge ihr Preis beispielsweise bei 100 € pro Nacht, müsste sie 110 € pro Nacht in Rechnung stellen (oder einen Teil dieser Erhöhung selbst tragen, um wettbewerbsfähig zu bleiben).
- Sie müsste vierteljährliche MWST-Erklärungen (Modelo 303) sowie eine jährliche Zusammenfassung einreichen und für jede Buchung eine Rechnung ausstellen.
- Sie würde weiterhin jedes Jahr ihr Modelo 210 einreichen, genau wie bisher, da die Reform diese Pflicht nicht abschafft: Sie fügt lediglich die MWST als zusätzliche Ebene hinzu.
Dieses Beispiel zeigt, warum es so wichtig ist zu verstehen, dass es sich um zwei getrennte, sich addierende Pflichten handelt.
Häufige Fehler, die Sie vermeiden sollten
- Annehmen, die Reform sei bereits in Kraft. Beim aktuellen Stand handelt es sich weiterhin um einen Gesetzesvorschlag; es besteht heute keine neue MWST-Pflicht für Ferienvermietungen.
- MWST mit Modelo 210 verwechseln. Es handelt sich um unterschiedliche Steuern, die getrennt verwaltet werden und beide gleichzeitig gelten können.
- Die Erklärung des unterstellten Einkommens oder der Mieteinnahmen einstellen, weil „gerade eine Änderung diskutiert wird". Bis ein neues Gesetz verabschiedet ist, bleiben Ihre aktuellen Pflichten unverändert.
- Nicht prüfen, ob Sie bereits hotelähnliche Dienstleistungen anbieten. Bieten Sie derzeit regelmäßige Reinigung, Wechsel der Bettwäsche oder Empfang an, müssen Sie möglicherweise bereits heute den MWST-Satz von 10 % anwenden. Die Reform würde denselben Satz von 10 % auf alle Ferienvermietungen ausweiten, auch auf solche ohne diese Leistungen.
Was sollten Sie in der Zwischenzeit tun?
- Reichen Sie Ihr Modelo 210 weiterhin wie gewohnt ein, sei es für unterstelltes Einkommen oder Mieteinnahmen, je nach Ihrer aktuellen Situation.
- Prüfen Sie, ob Ihre Vermietung hotelähnliche Dienstleistungen umfasst, um festzustellen, ob Sie bereits heute 10 % MWST anwenden sollten.
- Treffen Sie noch keine drastischen Entscheidungen (wie Preiserhöhungen oder eine Änderung Ihres Geschäftsmodells), bis ein endgültiger Gesetzestext und ein bestätigtes Datum des Inkrafttretens vorliegen.
- Wenden Sie sich an einen Fachexperten, sobald die Reform voranschreitet, um zu verstehen, wie Sie MWST berechnen und wie sich das auf Ihre individuelle Rentabilität auswirkt.
Häufig gestellte Fragen
Ist die MWST von 10 % auf alle Ferienvermietungen bereits in Kraft?
Nein. Es handelt sich um einen Regierungsvorschlag innerhalb eines umfassenderen Wohnungsreformpakets, und ein Datum für das Inkrafttreten wurde nicht bestätigt. Heute gilt der Satz von 10 % nur für Ferienvermietungen mit hotelähnlichen Dienstleistungen.
Was ist der Unterschied zwischen MWST und Modelo 210?
Die MWST wird auf die Beherbergungsleistung erhoben und vom Gast bezahlt (der Eigentümer zieht sie lediglich ein und führt sie ab). Das Modelo 210 besteuert den Gewinn, den Sie als nicht-residenter Eigentümer erzielen, und Sie zahlen ihn jedes Jahr direkt. Es handelt sich um getrennte, miteinander vereinbare Pflichten.
Sollte ich jetzt schon MWST von meinen Gästen verlangen?
Nein, es sei denn, Sie bieten bereits hotelähnliche Dienstleistungen an (regelmäßige Reinigung, Wechsel der Bettwäsche, Empfang). In diesem Fall gilt nach den aktuellen Regeln bereits der MWST-Satz von 10 %. Sollte die Reform verabschiedet werden, würde der Satz von 10 % für alle Ferienvermietungen gelten, mit oder ohne diese Leistungen.
Betrifft diese Reform langfristige Vermietungen?
Nein. Der Vorschlag konzentriert sich auf kurze Aufenthalte (Ferienvermietungen), in der Regel unter 30 Nächten. Die Vermietung einer Immobilie als Hauptwohnsitz bleibt MWST-befreit.
Muss ich, falls die Reform verabschiedet wird, kein Modelo 210 mehr einreichen?
Nein. Das Modelo 210 bleibt zur Erklärung Ihrer Mieteinnahmen oder Ihres unterstellten Einkommens als Nicht-Resident weiterhin verpflichtend, unabhängig davon, ob Sie zusätzlich die MWST verwalten müssen.
Verpassen Sie keine Änderungen bei der Besteuerung Ihrer Ferienvermietung
Diese Reform befindet sich noch im Vorschlagsstadium, es lohnt sich aber, sie genau zu verfolgen, da sie die Rentabilität Ihrer Ferienvermietung in Spanien verändern könnte. In der Zwischenzeit ist es am wichtigsten, Ihre aktuellen Pflichten im Blick zu behalten: das Modelo 210 und seine jährliche Einreichung.
Bei IberianTax helfen wir Ihnen, Ihr Modelo 210 einfach und ohne Überraschungen einzureichen, und wir halten Sie über die Entwicklung dieser MWST-Reform auf dem Laufenden. Erstellen Sie Ihr kostenloses Konto und geben Sie Ihre steuerlichen Pflichten als Nicht-Resident in gute Hände.