España podría introducir un IVA del 10 % en todos los alquileres turísticos: lo que deben saber los propietarios no residentes
October 9, 2026
Importante (actualización, 9 de octubre de 2026): esta medida ya está aprobada. El Real Decreto-ley 29/2026 aplica un IVA del 10 % desde el 1 de diciembre de 2026 a los alquileres de viviendas amuebladas de hasta 30 noches por huésped (no a todos los alquileres turísticos). Descubre qué cambia para ti en nuestro artículo Nuevo decreto de vivienda: qué cambia para los propietarios no residentes.
España está preparando un cambio fiscal que podría afectar a miles de propietarios que alquilan su vivienda a turistas. El Gobierno trabaja en una reforma según la cual se aplicaría un IVA del 10 % a todos los alquileres turísticos, incluidos aquellos que actualmente no ofrecen ningún servicio de tipo hotelero.
La iniciativa forma parte de un paquete más amplio de medidas orientadas a limitar el crecimiento del alojamiento turístico y proteger la oferta de vivienda residencial, aunque su tramitación parlamentaria está actualmente en pausa.
En cualquier caso, supondría un cambio importante respecto al sistema actual, en el que muchos propietarios particulares operan sin IVA alguno. Aquí tienes lo que se sabe hasta ahora, lo que significa realmente para ti como propietario no residente, y por qué no debes confundir este nuevo IVA con el Modelo 210 que ya presentas cada año.
Respuesta rápida
- El Gobierno español está trabajando en una reforma que gravaría cualquier alquiler turístico con un 10 % de IVA, tratándolo como una actividad económica.
- Todavía no es ley. Es una propuesta dentro de un paquete de vivienda más amplio, y su tramitación se ha puesto en pausa por falta de apoyo político.
- Hoy en día, los alquileres turísticos sin servicios de tipo hotelero están exentos de IVA, y el tipo del 10 % solo se aplica si se incluyen servicios como limpieza o recepción durante la estancia. Con la reforma, el IVA del 10 % se aplicaría a todos los alquileres turísticos, ofrezcan o no servicios adicionales.
- Este IVA es independiente del Modelo 210 (la declaración de la renta de no residentes). Son dos obligaciones distintas, y ambas pueden aplicarte al mismo tiempo.
- Hasta que se apruebe la reforma, debes seguir presentando tus declaraciones exactamente igual que hasta ahora, incluido tu Modelo 210.
¿Qué ha anunciado realmente el Gobierno?
El Ministerio de Vivienda ha confirmado que está redactando una normativa que trataría los alquileres turísticos de corta duración (estancias inferiores a 30 noches) como una actividad económica, sujeta al tipo reducido de IVA del 10 %. Esto se aplicaría a todos los alquileres turísticos, ofrezcan o no servicios de tipo hotelero. La medida forma parte de un paquete más amplio de reformas de vivienda que el Gobierno viene desplegando a lo largo de 2026, junto con otras medidas como mayores impuestos a la compra de vivienda por parte de no residentes de fuera de la UE y sanciones más duras para las plataformas que publiquen anuncios sin licencia turística válida.
El objetivo declarado del Gobierno es reducir la rentabilidad de los alquileres turísticos frente a los alquileres residenciales de larga duración, en un contexto de escasez de vivienda en las principales ciudades y zonas turísticas de España.
Los plazos importan: la propuesta se viene debatiendo desde 2025 y el paquete de vivienda se presentó en 2026, pero no se ha confirmado ninguna fecha de entrada en vigor. Hasta que el Congreso apruebe una ley definitiva, no existe ninguna nueva obligación de IVA para los propietarios.
¿Cómo funciona hoy el IVA en los alquileres turísticos?
Para entender el impacto de la reforma, conviene primero entender cómo funciona el sistema actual, establecido por la Agencia Tributaria:
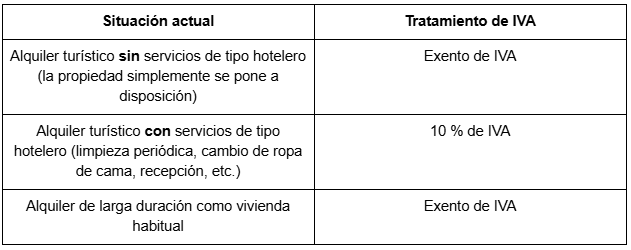
¿Qué considera la Agencia Tributaria como "servicios de tipo hotelero"? Según sus criterios, deben ser servicios similares a los del sector hotelero, prestados a lo largo de toda la estancia del huésped, no solo en el check-in o el check-out. Por ejemplo:
- Recepción y atención al huésped de forma continuada
- Limpieza periódica del interior de la propiedad (no solo a la llegada o a la salida)
- Cambio periódico de ropa de cama y toallas
- Servicios adicionales como lavandería, custodia de equipaje o catering
En cambio, una única limpieza al check-in y al check-out, o el mantenimiento de las zonas comunes del edificio, no convierte el alquiler en una actividad de tipo hotelero a efectos del IVA.
¿Qué cambiaría con la reforma?
Si la propuesta se aprueba tal como está redactada, el sistema actual desaparecería, sustituido por una norma mucho más sencilla, aunque más costosa para la mayoría de los propietarios:
- Todos los alquileres turísticos de menos de 30 noches quedarían sujetos al 10 % de IVA, se ofrezcan o no servicios de tipo hotelero.
- Se eliminaría la exención actual para los alquileres sin servicios de tipo hotelero. El tipo del 10 %, que hoy solo se aplica cuando se prestan servicios de tipo hotelero, se extendería a todos los alquileres turísticos.
- A efectos del IVA, los propietarios pasarían a ser tratados como titulares de una actividad empresarial, con todo lo que ello implica: darse de alta como autónomo (Modelo 036), emitir facturas, presentar declaraciones periódicas de IVA (Modelo 303) y conservar registros durante al menos 4 años.
- A cambio, los propietarios podrían deducirse el IVA pagado en los gastos directamente relacionados con la actividad (suministros, gestión, mantenimiento, etc.).
En la práctica, esto supondría que un apartamento turístico tributaría al mismo tipo de IVA que un hotel (10 %), aunque no ofrezca ningún servicio más allá del propio alojamiento.
¿Por qué es tan importante diferenciar el IVA del Modelo 210?
Este es probablemente el punto que más confusión genera entre los propietarios no residentes, y también la razón para leer esta noticia con tranquilidad.
El IVA y el Modelo 210 son dos impuestos completamente distintos, y ambos pueden aplicarte al mismo tiempo:
- El IVA es un impuesto indirecto sobre el propio servicio de alojamiento. Si se aprueba la reforma, el propietario tendría que cobrar el 10 % sobre el precio pagado por el huésped e ingresarlo en la Agencia Tributaria.
- El Modelo 210 es el impuesto directo que ya pagas hoy como no residente sobre el beneficio obtenido por alquilar tu propiedad en España (renta imputada si no la alquilas, o ingresos por alquiler si la alquilas).
Dicho de otro modo: aunque en el futuro tuvieras que cobrar IVA a tus huéspedes, seguirías teniendo que declarar tus ingresos por alquiler mediante el Modelo 210 cada año, exactamente igual que ahora. Uno no sustituye al otro.
Ejemplo real
Imaginemos a Sarah, residente en Alemania, propietaria de un apartamento en la Costa del Sol que anuncia en Airbnb todo el año, sin ofrecer limpieza durante la propia estancia (solo al check-in y al check-out).
Situación actual (antes de la reforma):
- Su alquiler está exento de IVA, porque no presta servicios de tipo hotelero.
- Cada año debe declarar sus ingresos por alquiler mediante el Modelo 210, pagando un 19 % sobre el beneficio neto (como residente en la UE, puede deducirse gastos como suministros, cuotas de comunidad, IBI o gastos de gestión).
- Si la propiedad no estuvo alquilada todo el año y hubo periodos vacíos, Sarah también debe declarar la renta imputada por los días no alquilados, mediante un Modelo 210 separado, basado en el valor catastral de la propiedad.
Situación futura (si se aprueba la reforma):
- Sarah tendría que darse de alta como empresaria a efectos de IVA y cobrar un 10 % adicional sobre el precio de cada estancia, aunque no ofrezca ningún servicio de tipo hotelero. Por ejemplo, si su tarifa fuera de 100 € por noche, tendría que facturar 110 € por noche (o asumir parte de esa subida para seguir siendo competitiva frente a otros alojamientos).
- Tendría que presentar declaraciones trimestrales de IVA (Modelo 303) y una declaración resumen anual, además de emitir una factura por cada reserva.
- Seguiría presentando su Modelo 210 cada año, exactamente igual que antes, ya que la reforma no elimina esta obligación: simplemente añade el IVA como una capa adicional.
Este ejemplo muestra por qué es tan importante entender que se trata de dos obligaciones separadas y acumulativas.
Errores habituales que debes evitar
- Asumir que la reforma ya está en vigor. Tal como están las cosas, sigue siendo una propuesta legislativa; hoy no existe ninguna nueva obligación de IVA para los alquileres turísticos.
- Confundir el IVA con el Modelo 210. Son impuestos distintos, gestionados de forma independiente, y ambos pueden aplicarte a la vez.
- Dejar de presentar tus declaraciones de renta imputada o ingresos por alquiler porque "se está debatiendo un cambio". Hasta que se apruebe una nueva ley, tus obligaciones actuales siguen igual.
- No comprobar si ya prestas servicios de tipo hotelero. Si actualmente ofreces limpieza periódica, cambio de ropa de cama o recepción, puede que ya tengas que aplicar hoy el 10 % de IVA. La reforma extendería ese mismo 10 % a todos los alquileres turísticos, incluidos los que no prestan estos servicios.
¿Qué debes hacer mientras tanto?
- Sigue presentando tu Modelo 210 con normalidad, ya sea por renta imputada o por ingresos por alquiler, según tu situación actual.
- Comprueba si tu alquiler incluye servicios de tipo hotelero, para saber si ya deberías estar aplicando el 10 % de IVA hoy.
- No tomes decisiones drásticas todavía (como subir precios o cambiar tu modelo de negocio) hasta que exista un texto legal definitivo y una fecha de entrada en vigor confirmada.
- Consulta a un especialista en cuanto avance la reforma, para entender cómo cobrar el IVA y cómo afecta a tu rentabilidad concreta.
Preguntas frecuentes
¿Está ya en vigor el IVA del 10 % en todos los alquileres turísticos?
No. Es una propuesta del Gobierno dentro de un paquete de vivienda más amplio, y no se ha confirmado ninguna fecha de entrada en vigor. Hoy en día, el tipo del 10 % solo se aplica a los alquileres turísticos que prestan servicios de tipo hotelero.
¿Cuál es la diferencia entre el IVA y el Modelo 210?
El IVA se cobra sobre el servicio de alojamiento y lo paga el huésped (el propietario simplemente lo recauda y lo ingresa). El Modelo 210 grava el beneficio que obtienes como propietario no residente, y lo pagas tú directamente cada año. Son obligaciones separadas y compatibles.
¿Debería empezar a cobrar IVA a mis huéspedes ahora?
No, a menos que ya estés prestando servicios de tipo hotelero (limpieza periódica, cambio de ropa de cama, recepción), en cuyo caso ya te aplica el 10 % de IVA según la normativa actual. Si se aprueba la reforma, el 10 % se aplicaría a todos los alquileres turísticos, con o sin estos servicios.
¿Afecta esta reforma a los alquileres de larga duración?
No. La propuesta se centra en estancias cortas (alquileres turísticos), generalmente de menos de 30 noches. Alquilar una propiedad como vivienda habitual sigue exento de IVA.
Si se aprueba la reforma, ¿dejaré de tener que presentar el Modelo 210?
No. El Modelo 210 seguirá siendo obligatorio para declarar tus ingresos por alquiler o tu renta imputada como no residente, tengas o no que gestionar también el IVA.
No te pierdas ningún cambio en la fiscalidad de tu alquiler turístico
Esta reforma todavía está en fase de propuesta, pero merece la pena seguirla de cerca, ya que podría cambiar la rentabilidad de tu alquiler turístico en España. Mientras tanto, lo más importante es mantenerte al día con tus obligaciones actuales: el Modelo 210 y su presentación anual.
En IberianTax te ayudamos a presentar tu Modelo 210 de forma sencilla y sin sorpresas, y te mantendremos informado sobre la evolución de esta reforma del IVA. Crea tu cuenta gratuita y deja tus obligaciones fiscales como no residente en buenas manos.